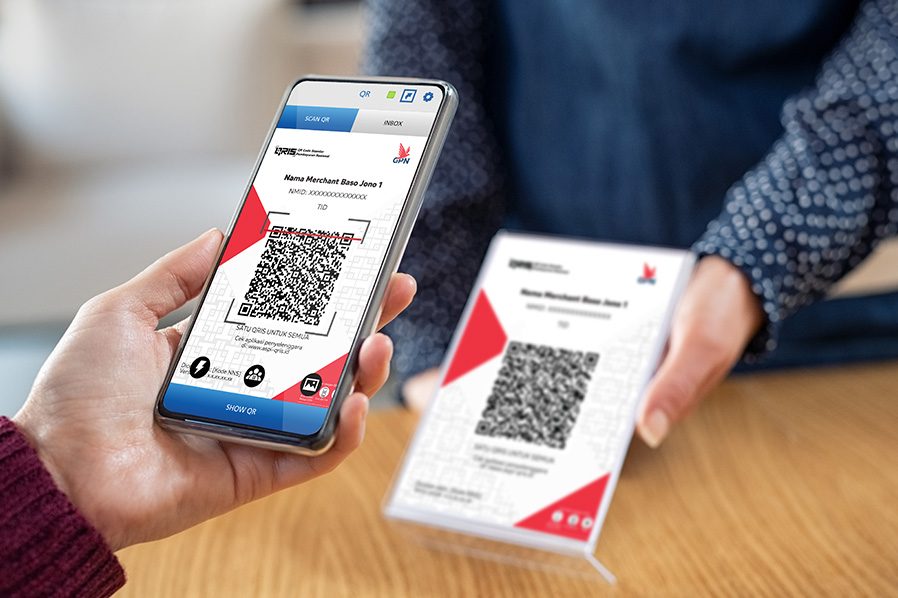
Apa Itu QRIS dan Kenapa Usahamu Butuh
QRIS (Quick Response Code Indonesian Standard) adalah standar nasional kode QR untuk pembayaran, dikembangkan Bank Indonesia bersama ASPI (Asosiasi Sistem Pembayaran Indonesia). Prinsipnya sederhana: satu QR untuk semua aplikasi — pembeli cukup scan dengan GoPay, OVO, DANA, ShopeePay, LinkAja, atau mobile banking bank mana pun, dan dana masuk ke rekeningmu.
Manfaatnya untuk usaha: transaksi lebih cepat (antrean kasir berkurang), tanpa risiko uang palsu atau kembalian, pencatatan otomatis via dashboard merchant (memudahkan rekonsiliasi dan laporan keuangan), dan citranya modern — pelanggan makin percaya. Banyak warung melaporkan kenaikan transaksi digital 20–40% di bulan pertama memakai QRIS.
Setiap merchant QRIS punya NMID (National Merchant ID) — identitas unik nasional — plus Merchant ID dari PJP-nya. Dana hasil transaksi masuk ke rekening usaha, umumnya hari yang sama atau H+1 tergantung kebijakan PJP.
Contoh perhitungan MDR: warung mikro menerima pembayaran Rp100.000 via QRIS → MDR 0%, dana masuk utuh Rp100.000. Toko kecil menerima Rp1.000.000 → MDR 0,7% = Rp7.000, dana masuk Rp993.000. Kecil, tetapi wajib dihitung dalam pembukuan agar laporan laba tidak meleset — catat MDR sebagai biaya operasional seperti halnya biaya admin bank.
Syarat Dokumen Pendaftaran
Siapkan dokumen sesuai jenis usahamu:
Perorangan/UMKM: KTP pemilik usaha (foto/scan jelas), nomor KK, foto tempat usaha/produk (tampak depan, jelas), nomor rekening bank atas nama pemilik, nomor HP aktif + email. NPWP opsional (sebagian PJP meminta).
Badan usaha: KTP penanggung jawab, NIB/SIUP, akta pendirian perusahaan, NPWP perusahaan, rekening atas nama bisnis, dan surat kuasa jika pendaftar adalah wakil yang ditunjuk.
Tips agar cepat disetujui: foto usaha harus jelas dan benar-benar lokasimu (bukan foto Google), nama usaha konsisten di semua dokumen dan rekening, dan isi formulir lengkap tanpa singkatan ambigu. Data tidak cocok = verifikasi ditolak dan mengulang dari awal.
Langkah Daftar via Bank
1. Pilih bank tempat kamu punya rekening (BRI, BCA, Mandiri, BNI, dll) — pastikan bank tersebut PJP QRIS berizin BI (hampir semua bank besar sudah).
2. Daftar lewat kantor cabang (isi formulir Pendaftaran Merchant QRIS + serahkan dokumen) atau aplikasi bank (misalnya aplikasi merchant resmi bank). Sebagian bank punya program khusus UMKM dengan MDR ringan.
Contoh program bank: BRI pernah menghadirkan program QRIS UMI tanpa MDR untuk usaha mikro — artinya transaksi mikro benar-benar 0% tanpa potongan. Program promo seperti ini berganti-ganti; tanyakan ke cabang atau relationship manager tentang promo MDR terkini sebelum mendaftar — selisih 0,3–0,7% terasa besar dalam setahun untuk usaha dengan omzet harian tinggi.
3. Tunggu verifikasi 1–7 hari kerja; bank meneruskan data ke sistem BI untuk penerbitan Merchant ID/NMID.
4. Terima kode QRIS — berupa file digital dan/atau stiker resmi beserta panduan. Cetak ukuran minimal 7×7 cm (ideal 10×10 cm), laminasi, tempel di kasir.
Langkah Daftar via Fintech/Non-Bank
Jalur ini paling praktis untuk UMKM karena full online:
- Download aplikasi merchant: GoPay Merchant, DANA Bisnis, OVO Merchant, atau daftar via web agregator seperti Midtrans (untuk online/offline hybrid).
- Buat akun dengan nomor HP; verifikasi OTP.
- Pilih “Daftar QRIS”; isi data usaha (nama, alamat, kategori) dan unggah dokumen (KTP, foto usaha, selfie/verifikasi wajah).
- Tunggu approval 1–3 hari via notifikasi aplikasi.
- Generate kode QR — pilih statis (warung: pembeli input nominal) atau dinamis (nominal otomatis, untuk kasir/POS).
- Download PNG resolusi tinggi, cetak, laminasi, tempel di titik pembayaran. Tes dengan scan dari HP pribadimu.
Penting: pastikan PJP pilihanmu terdaftar di BI — cek daftar resmi dengan filter kategori “QRIS” di bi.go.id. Jangan daftar via calo/perantara tak jelas yang memungut “biaya jasa” selangit.
Cara cek PJP berizin (langkah konkret): buka bi.go.id → cari menu informasi penyelenggara jasa pembayaran berizin → filter kategori QRIS → cocokkan nama perusahaan aplikasi yang kamu pakai. Jika namanya tidak ada di daftar, jangan lanjutkan pendaftaran — danamu tidak dijamin. PJP ilegal juga rawan menahan dana settlement tanpa bisa dituntut lewat jalur resmi.
Biaya MDR: Tabel Tarif Resmi
Pendaftaran QRIS umumnya gratis — tetapi setiap transaksi kena MDR (Merchant Discount Rate), potongan yang ditanggung merchant (otomatis dipotong sistem). Acuan tarif BI:
Usaha Mikro (UMI): transaksi sampai Rp500.000 → 0% (gratis); di atas Rp500.000 → 0,3%. Usaha Kecil, Menengah, Besar: 0,7%. Pendidikan: 0,6%. SPBU: 0,4%. BLU/PSO, bansos, donasi sosial: 0%.
Larangan keras: merchant dilarang membebankan MDR ke pembeli — tidak boleh menaikkan harga atau memungut “biaya QRIS” tambahan. Deputi Gubernur BI menegaskan: laporkan pedagang yang melakukannya. Transaksi QRIS juga tidak dikenakan PPN bagi penjual maupun pembeli.
Selain MDR, sebagian PJP mengenakan biaya settlement (pencairan dana) kecil per pencairan — tanyakan rinciannya sebelum memilih PJP agar tidak kaget.
Perbandingan memilih PJP: Bank — cocok jika kamu sudah nasabah (dana langsung ke rekening, settlement cepat, ada RM yang bisa dihubungi), tetapi proses bisa lebih lama dan syarat dokumen lebih ketat. Fintech (GoPay/DANA/OVO Merchant) — pendaftaran 100% online, approval 1–3 hari, dashboard ramah UMKM, tetapi dana kadang mengendap 1 hari sebelum settlement. Agregator (Midtrans/dll) — terbaik untuk multi-outlet atau online+offline, satu dashboard untuk semua cabang, tetapi ada biaya layanan tambahan. Pilih sesuai skala usahamu, bukan ikut-ikutan.
Tips Aman dan Maksimalkan QRIS
Keamanan: (1) pastikan nama merchant yang muncul di layar pembeli sesuai nama usahamu — jika berbeda, curigai stiker palsu; (2) cek dashboard/mutasi tiap hari (cocokkan dengan catatan kas); (3) waspadai stiker QR palsu yang ditempel oknum menimpa kodemu — cek fisik stiker berkala; (4) cetak 2–3 cadangan dan simpan file digital di HP.
Modus stiker QR palsu bekerja sederhana: oknum menempelkan stiker QR miliknya di atas stiker aslimu — dana pelanggan mengalir ke rekening penipu. Cegah dengan: menempelkan stiker di belakang akrilik/frame terkunci, memeriksa nama merchant di layar HP sendiri tiap pagi (scan tes), dan segera lapor ke PJP jika menemukan tempelan asing. Kerugian dari modus ini sulit dipulihkan — pencegahan jauh lebih murah.
Maksimalkan penjualan: tempel di tempat terang dekat kasir; pasang plang cara bayar (“Buka e-wallet → Scan → Bayar”); beri promo awal (“Bayar QRIS diskon 5%”) untuk membiasakan pelanggan; upgrade ke dinamis jika transaksi sudah >Rp500rb/hari agar kasir tidak salah input.
Manfaatkan data dashboard: aplikasi merchant menampilkan riwayat transaksi per jam/hari — pakai untuk tahu jam ramai (tambah stok/karyawan), produk terlaris, dan efektivitas promo. Ini “laporan keuangan gratis” yang tidak dimiliki pedagang tunai. Ekspor data bulanan untuk bahan pengajuan KUR/pinjaman bank — riwayat transaksi digital adalah bukti omzet yang dipercaya bank.
Fitur QRIS Terbaru: QRIS Tap NFC dan QRIS Antarnegara
QRIS terus berevolusi jauh melampaui sekadar kode QR yang dipindai. Dua inovasi terbaru dari Bank Indonesia ini wajib diketahui setiap pemilik usaha yang sudah punya QRIS.
QRIS Tap berbasis NFC. Diumumkan Bank Indonesia pada awal 2025, QRIS Tap memakai teknologi Near Field Communication sehingga pengguna cukup menempelkan kartu atau perangkat seluler ke mesin pembayaran. Tidak perlu lagi membuka kamera dan memindai gambar kode QR secara manual. Transaksi menjadi lebih cepat, mudah, dan aman, dengan pemrosesan domestik yang juga menekan biaya transaksi. Kinerjanya tumbuh positif: transaksi QRIS Tap menembus lebih dari 475.000 transaksi dengan pertumbuhan sekitar 7,9 persen dari bulan ke bulan. Penggunaannya paling banyak di sektor transportasi serta merchant hotel dan restoran. Satu catatan: di iPhone, QRIS Tap masih menunggu Apple membuka akses NFC untuk pihak ketiga, karena saat ini Apple hanya membukanya untuk Apple Pay.
QRIS Antarnegara. Inisiatif ini memungkinkan wisatawan asing bertransaksi di Indonesia memakai aplikasi dari negara asalnya, dan sebaliknya. Saat ini QRIS sudah terhubung dengan Malaysia, Singapura, Thailand, Jepang, Korea Selatan, dan China. Kerja sama dengan Timor Leste sudah ditandatangani dan masuk tahap sandboxing dengan target peluncuran tahun depan, sementara kerja sama dengan Hong Kong Monetary Authority segera dilakukan. Bank Indonesia juga tengah menjajaki konektivitas ke Arab Saudi, India, Vietnam, dan Australia, diawali dengan mode Customer Presented Mode di mana konsumen menampilkan kode QR di layar ponsel untuk dipindai kasir.
Pengakuan global. Inovasi QRIS Antarnegara meraih penghargaan 50-in-5 Awards 2026 kategori Kolaborasi dari Digital Public Goods Alliance dan Co-Develop, yang diserahkan di sela Sidang Majelis Umum PBB ke-81 di New York. Menurut Deputi Gubernur BI Filianingsih Hendarta, penghargaan ini membuktikan keberhasilan model kolaborasi yang adaptif tanpa harus menyamakan sistem pembayaran antarnegara.
Apa artinya untuk usaha Anda? Jika usaha Anda berada di kawasan wisata atau sering melayani pelanggan asing, QRIS Antarnegara membuka akses ke pasar internasional tanpa perlu mesin EDC tambahan. Sementara QRIS Tap mempercepat antrean di jam sibuk. Keduanya memakai kode QRIS yang sama dengan yang sudah Anda miliki, jadi tidak perlu daftar ulang.
Pertanyaan Umum
Apa itu QRIS?
QRIS (Quick Response Code Indonesian Standard) adalah standar kode QR pembayaran nasional dari Bank Indonesia. Satu kode QR bisa menerima pembayaran dari semua aplikasi: GoPay, OVO, DANA, ShopeePay, dan mobile banking semua bank.
Di mana daftar QRIS?
Melalui Penyedia Jasa Pembayaran (PJP) berizin Bank Indonesia — bisa bank (BRI, BCA, Mandiri, BNI) atau non-bank (GoPay Merchant, DANA Bisnis, OVO Merchant, Midtrans). Cek daftar PJP berizin di bi.go.id.
Apakah bikin QRIS gratis?
Pendaftaran umumnya gratis. Yang berbayar adalah MDR (Merchant Discount Rate) — potongan kecil per transaksi: usaha mikro 0% (s/d Rp500rb), 0,3% di atasnya; usaha kecil/menengah/besar 0,7%.
Dokumen apa saja untuk daftar QRIS?
Perorangan: KTP, KK, foto usaha, dan rekening bank. Badan usaha: KTP penanggung jawab, NIB/SIUP, akta perusahaan, NPWP, dan rekening atas nama bisnis.
Berapa lama proses verifikasi QRIS?
Umumnya 1–7 hari kerja tergantung PJP dan kelengkapan dokumen. Setelah disetujui, kamu menerima Merchant ID/NMID dan kode QR siap cetak.
Apa beda QRIS statis dan dinamis?
QRIS statis: satu kode untuk semua transaksi (pembeli input nominal manual) — cocok untuk warung. QRIS dinamis: nominal tercetak otomatis per transaksi — cocok untuk kasir/POS.
Bolehkah merchant membebankan biaya QRIS ke pembeli?
Tidak boleh. MDR ditanggung merchant; Bank Indonesia melarang pedagang menambah biaya atau menaikkan harga karena pembayaran QRIS. Pelanggaran bisa kena sanksi.
Bagaimana menghindari penipuan QRIS?
Pastikan nama merchant yang muncul di layar pembeli sesuai nama usahamu; cek mutasi berkala; waspadai stiker QR palsu yang ditempel oknum menimpa kode aslimu.
Sumber
- Bank Indonesia (bi.go.id)
- Seremonia.id
- OttoDigital.id
- Tuwaga.id
- Youngster.id — Sukses Bukukan Transaksi Triliunan Rupiah, QRIS Siap Ekspansi ke Arab Saudi Hingga Australia
- Sonora Bangka — Dorong Ekonomi Digital, Bank Indonesia Luncurkan QRIS TAP NFC
- RCTI+ — Bank Indonesia Perluas Penggunaan QRIS Antarnegara, Dari Timor Leste hingga Hong Kong