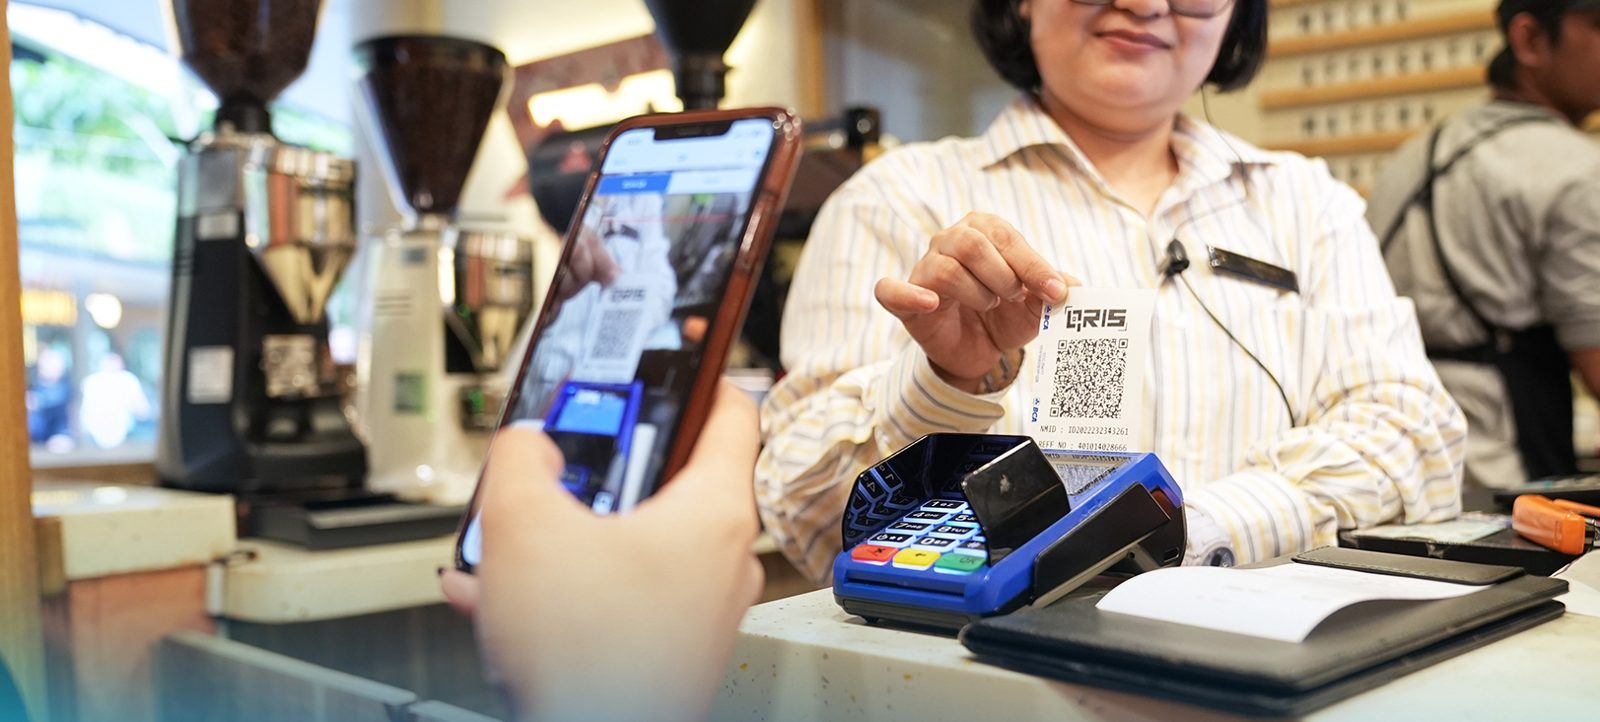
Mengenal Barcode QRIS
QRIS adalah singkatan dari Quick Response Code Indonesian Standard — standar kode QR pembayaran yang dikembangkan Bank Indonesia untuk menyatukan berbagai metode pembayaran digital di Indonesia. Sebelum ada QRIS, merchant harus memasang banyak kode QR berbeda untuk setiap e-wallet atau bank. Dengan QRIS, satu barcode saja cukup untuk menerima pembayaran dari semua aplikasi yang mendukung QRIS, mulai dari GoPay, DANA, OVO, hingga mobile banking.
Bagi usaha, manfaatnya jelas: tidak perlu khawatir menerima uang palsu atau kehilangan uang tunai, transaksi tercatat otomatis, dan usaha terlihat lebih modern sehingga meningkatkan branding. Karena diterbitkan di bawah regulasi Bank Indonesia, sistem QRIS juga memiliki standar keamanan yang diawasi — inilah alasan barcode QRIS hanya bisa diperoleh lewat jalur resmi, bukan dibuat sendiri.
Adopsi QRIS di Indonesia terus meluas — dari warung kaki lima hingga mal besar, hampir semua titik pembayaran kini menerima QRIS. Bagi pemilik usaha yang belum memilikinya, ini bukan lagi sekadar nilai tambah, melainkan kebutuhan: pelanggan semakin jarang membawa uang tunai dan cenderung memilih penjual yang menyediakan pembayaran digital. Membuat barcode QRIS adalah langkah termudah untuk masuk ke ekosistem pembayaran digital tanpa investasi perangkat mahal.
Kenapa Barcode QRIS Harus Lewat PJP Resmi
Banyak yang bertanya: bisakah membuat barcode QRIS sendiri dengan generator QR online? Jawabannya tidak — setidaknya tidak untuk barcode yang valid dan bisa menerima pembayaran. Barcode QRIS asli memuat Merchant ID unik yang terdaftar di sistem, sehingga dana dari setiap scan masuk ke rekening merchant yang benar. Kode QR asal-asalan tidak terhubung ke sistem pembayaran mana pun.
Karena itu, Bank Indonesia mewajibkan pendaftaran melalui Penyelenggara Jasa Pembayaran (PJP) yang sudah berizin. PJP bisa berupa bank maupun perusahaan fintech penerbit dompet digital. Daftar PJP berizin bisa dicek di situs resmi Bank Indonesia (bi.go.id) dengan filter kategori QRIS. Memilih PJP berizin menghindari masalah hukum dan memastikan dana transaksi aman — jangan pernah mendaftar lewat pihak yang tidak jelas status izinnya.
Langkah Membuat Barcode QRIS
Menurut panduan resmi Bank Indonesia, cara membuat QRIS untuk merchant sangat mudah dan bisa diringkas dalam empat langkah. Pertama, pilih PJP QRIS yang berizin Bank Indonesia — sesuaikan dengan kebutuhan: bank cocok untuk integrasi rekening, fintech cocok untuk kemudahan aplikasi mobile. Contoh populer untuk UMKM adalah aplikasi GoPay Merchant, DANA Bisnis, atau OVO Merchant.
Kedua, kunjungi PJP tersebut — datang ke kantor cabang atau daftar online lewat situs/aplikasi PJP. Isi formulir dengan data usaha: nama bisnis, alamat, kategori usaha (misalnya makanan atau retail), dan unggah dokumen yang diminta. Ketiga, tunggu proses verifikasi: PJP memeriksa dokumen (umumnya 1-7 hari kerja), lalu membuatkan Merchant ID dan kode QRIS khusus untuk usaha Anda. Keempat, QRIS siap digunakan — tampilkan barcode di tempat pembayaran atau dekat kasir, instal aplikasi merchant, dan PJP akan memberikan edukasi tentang tata cara menerima pembayaran.
Dokumen dan Biaya yang Perlu Disiapkan
Dokumen yang umumnya diminta PJP: KTP pemilik usaha sebagai bukti identitas, NPWP pribadi atau perusahaan (jika ada, sebagian PJP mewajibkan untuk keperluan pajak), surat izin usaha untuk menunjukkan usaha sudah resmi, foto lokasi usaha, serta nomor HP aktif dan email untuk verifikasi OTP dan notifikasi. Untuk bisnis yang lebih besar, bisa diminta akta pendirian perusahaan dan Kartu Keluarga.
Soal biaya, pendaftaran QRIS umumnya gratis — terutama untuk UMKM. Biaya yang dikenakan adalah Merchant Discount Rate (MDR) sekitar 0,7% per transaksi sesuai aturan Bank Indonesia, dipotong dari setiap pembayaran yang diterima. Untuk usaha mikro berlaku tarif khusus yang lebih ringan, dan beberapa PJP menawarkan promo MDR lebih rendah. Dana hasil transaksi masuk ke rekening usaha, umumnya pada hari yang sama atau hari kerja berikutnya sesuai kebijakan masing-masing penerbit. Biaya dan syarat bisa berbeda antar-PJP, jadi hubungi PJP pilihan untuk detail lengkap.
QRIS Statis vs Dinamis: Pilih yang Mana
Setelah disetujui, Anda akan menerima kode QR dalam salah satu dari dua tipe. QRIS statis adalah satu barcode tetap yang dipakai untuk semua transaksi: pelanggan memindai, memasukkan nominal sendiri, lalu membayar. Tipe ini paling cocok untuk usaha kecil, warung, dan kaki lima karena sederhana — cukup satu stiker untuk semua pembeli.
QRIS dinamis menghasilkan kode QR berbeda untuk setiap transaksi dengan nominal yang sudah terisi otomatis — biasanya terintegrasi dengan aplikasi kasir atau sistem POS. Tipe ini cocok untuk bisnis dengan volume transaksi besar, multi-outlet, atau toko online-offline hybrid karena mengurangi kesalahan input nominal dan memudahkan rekonsiliasi. Sebagai patokan, jika transaksi harian sudah di atas Rp500.000, pertimbangkan upgrade dari statis ke dinamis.
Mencetak, Memasang, dan Mengamankan Barcode
Barcode yang sudah diterbitkan perlu dicetak dengan benar agar mudah dipindai. Unduh file QR beresolusi tinggi (PNG high-res) dari dashboard PJP, cetak minimal 7x7 cm — idealnya 10x10 cm — pada kertas berkualitas atau pesan stiker resmi, lalu laminasi agar tahan lama. Tempel di lokasi strategis: dekat kasir, di meja pembayaran, atau di etalase dengan pencahayaan yang baik. Cetak 2-3 barcode cadangan dan simpan versi digitalnya di HP sebagai backup.
Keamanan sama pentingnya: tempelkan stiker di tempat yang mudah terlihat dan awasi secara berkala. Pastikan nama merchant yang muncul di layar ponsel pelanggan sesuai dengan nama usaha Anda — ini cara termudah mendeteksi stiker palsu yang ditempel oknum. Periksa mutasi atau riwayat transaksi secara rutin lewat dashboard PJP, dan segera laporkan ke bank atau PJP penerbit bila menemukan kejanggalan. Edukasi juga pelanggan dengan plang sederhana: buka e-wallet, scan QR, input nominal, bayar.
Terakhir, manfaatkan data transaksi yang tercatat otomatis di dashboard PJP. Pantau jam-jam ramai, produk terlaris, dan tren pembayaran untuk mengambil keputusan bisnis yang lebih tepat — misalnya menentukan jam buka optimal atau produk yang layak dipromosikan. Barcode QRIS bukan sekadar alat pembayaran, melainkan juga sumber data bisnis yang berharga bagi usaha kecil yang ingin naik kelas.
Pertanyaan Umum
Apa itu barcode QRIS?
Barcode QRIS adalah kode QR berstandar nasional (Quick Response Code Indonesian Standard) yang diterbitkan Bank Indonesia. Satu barcode QRIS bisa menerima pembayaran dari semua aplikasi e-wallet dan mobile banking yang mendukung QRIS, sehingga merchant tidak perlu memasang banyak kode QR berbeda.
Bisakah membuat barcode QRIS sendiri tanpa daftar?
Tidak bisa. Barcode QRIS yang valid harus diterbitkan oleh Penyelenggara Jasa Pembayaran (PJP) yang berizin Bank Indonesia setelah proses verifikasi, lengkap dengan Merchant ID unik. Barcode QRIS tidak bisa dibuat manual atau asal-asalan karena harus terdaftar di sistem agar dana pembayaran masuk ke rekening yang benar.
Berapa biaya membuat barcode QRIS?
Pendaftaran QRIS umumnya gratis, terutama untuk UMKM. Biaya yang dikenakan adalah Merchant Discount Rate (MDR) sekitar 0,7% per transaksi sesuai aturan Bank Indonesia, yang dipotong dari setiap pembayaran yang diterima. Beberapa PJP menawarkan MDR lebih rendah atau promo untuk UMKM.
Apa perbedaan QRIS statis dan dinamis?
QRIS statis adalah satu barcode tetap yang dipakai untuk semua transaksi — pelanggan memindai lalu memasukkan nominal sendiri, cocok untuk usaha kecil dan warung. QRIS dinamis menghasilkan barcode berbeda untuk setiap transaksi dengan nominal otomatis, cocok untuk bisnis dengan volume transaksi besar atau yang terintegrasi dengan sistem kasir.
Berapa lama proses pembuatan barcode QRIS?
Tergantung PJP yang dipilih, verifikasi dokumen umumnya memakan waktu 1-7 hari kerja. Jika dokumen lengkap dan data sesuai, proses bisa lebih cepat — bahkan beberapa PJP menawarkan aktivasi instan untuk UMKM. Setelah disetujui, PJP menerbitkan Merchant ID dan kode QR yang siap dicetak.
Dokumen apa saja yang dibutuhkan untuk daftar QRIS?
Dokumen umum yang diminta: KTP pemilik usaha, NPWP (jika ada), surat izin usaha, data usaha (nama, alamat, kategori), nomor HP dan email aktif, serta nomor rekening bank. Syarat bisa berbeda antar-PJP, jadi tanyakan langsung ke PJP pilihan sebelum mendaftar.
Ukuran berapa barcode QRIS harus dicetak?
Disarankan minimal 7x7 cm agar mudah dipindai, idealnya 10x10 cm. Cetak pada kertas berkualitas atau pesan stiker resmi, laminasi agar tahan lama, dan tempel di lokasi strategis dekat kasir dengan pencahayaan baik. Cetak 2-3 cadangan dan simpan versi digitalnya di HP.
Bagaimana cara memastikan barcode QRIS aman dari pemalsuan?
Tempelkan stiker QRIS di tempat yang mudah terlihat dan awasi secara berkala. Pastikan nama merchant yang muncul di layar ponsel pelanggan sesuai dengan nama usaha Anda. Waspadai stiker QR palsu yang ditempel oknum — segera laporkan ke bank atau PJP penerbit bila menemukan kejanggalan, dan periksa mutasi transaksi secara rutin.
Sumber
- Bank Indonesia — Cara Membuat QRIS All Payment untuk Usaha
- TigaPuluh — Cara Membuat QRIS untuk Usaha Terbaru: Panduan Lengkap dan Mudah
- Seremonia — Cara Daftar QRIS Usaha Kecil Lewat PJP Resmi 2026
- Romi Saputra — Meningkatkan Penjualan: Cara Buat QRIS untuk Toko & Warung
- InfoKlaten — MDR QRIS 0 Persen Mulai 1 Oktober 2026: Ini Rinciannya