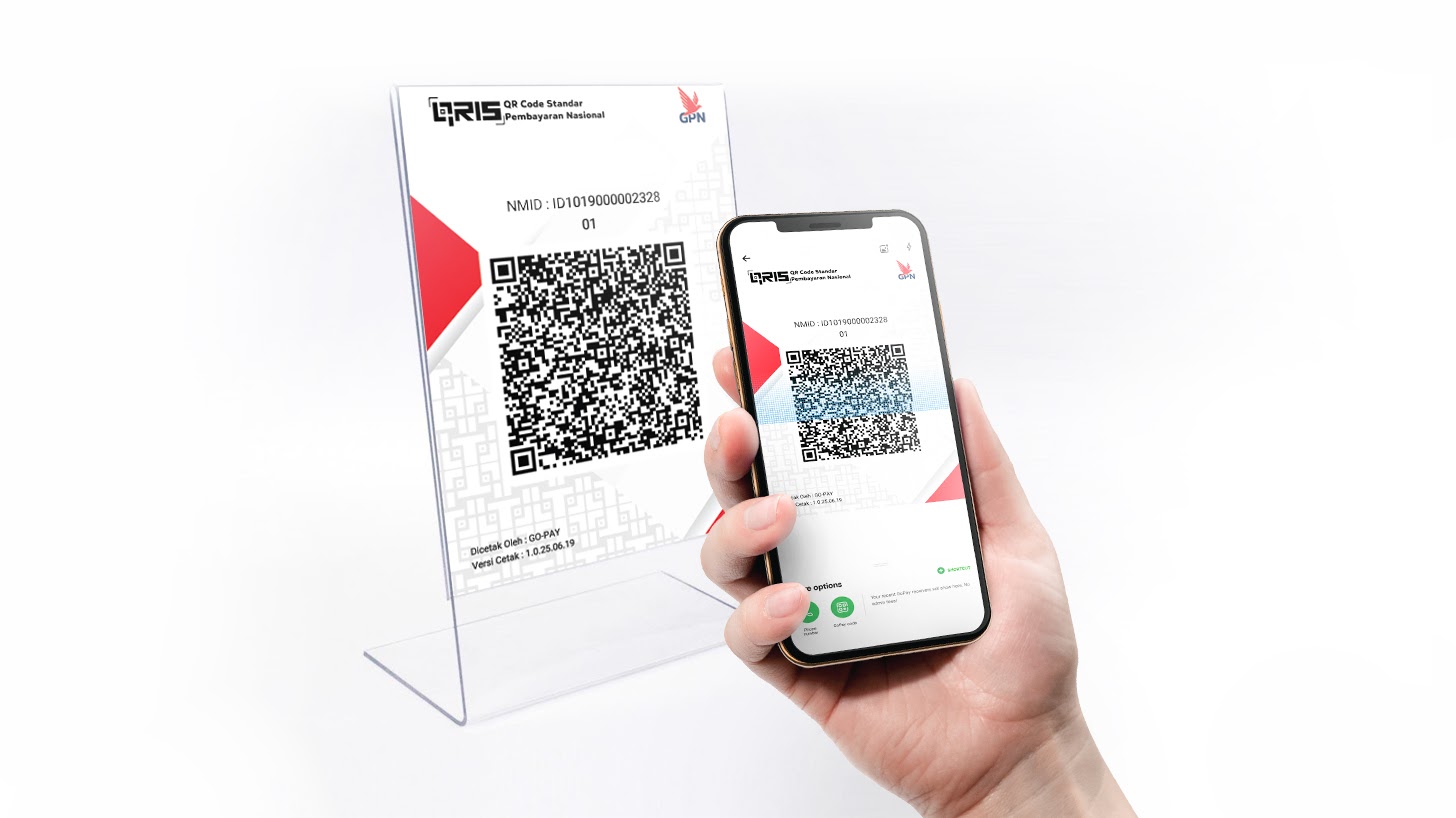
Apa Itu QRIS & Kenapa Wajib Punya
QRIS adalah standar QR Code pembayaran nasional dari Bank Indonesia — merchant cukup punya satu kode QR untuk menerima pembayaran dari aplikasi apa pun yang mendukung QRIS: GoPay, OVO, DANA, ShopeePay, LinkAja, dan mobile banking semua bank.
Manfaat untuk usaha: transaksi lebih cepat (antrean berkurang), tanpa uang palsu/kembalian, pencatatan otomatis di dashboard, terlihat modern & terpercaya, dan memperluas pasar ke pelanggan cashless.
Fakta adopsi: volume transaksi merchant BRI mencapai Rp105,5 triliun semester I-2025 (+27,2% YoY); transaksi QRIS BRI melonjak 142,9% YoY — pembayaran digital kini kebutuhan primer UMKM modern.
Analogi sederhana: sebelum QRIS, warung harus pasang 5 stiker berbeda (GoPay, OVO, DANA...) dan pelanggan bingung. QRIS = satu stiker untuk semua — seperti colokan universal untuk pembayaran digital. Inilah kenapa Bank Indonesia mewajibkan standarisasi ini.
QRIS untuk semua skala: dari pedagang kaki lima hingga mall, dari tukang cukur hingga klinik — selama ada transaksi, QRIS relevan. Bahkan donasi masjid kini pakai QRIS (MDR 0% untuk donasi sosial nirlaba).
Satu QR, semua dompet digital — sesederhana itu.
Pelanggan tidak perlu install aplikasi baru — cukup aplikasi yang sudah mereka punya.
Mulai sekarang.
Syarat Dokumen
Usaha perorangan/UMKM:
- KTP pemilik usaha (asli, foto jelas)
- Nomor rekening bank (nama pemilik rekening = nama pendaftar)
- Foto tempat usaha/produk yang jelas
- Nomor HP aktif
- NPWP (opsional, tergantung penyedia)
Badan usaha: KTP penanggung jawab + NIB/SIUP + akta perusahaan + NPWP + rekening atas nama bisnis.
Tips agar cepat disetujui: foto usaha jelas & asli (bukan dari internet), nama usaha sesuai data rekening, isi data lengkap & benar.
Kasus ditolak? Periksa ini: (1) foto KTP blur/terpotong — foto ulang di tempat terang; (2) nama rekening beda dengan pendaftar — gunakan rekening atas nama sendiri; (3) foto usaha tidak meyakinkan — foto asli tokomu, bukan gambar dari internet; (4) data tidak lengkap. Perbaiki dan ajukan ulang — penolakan bukan vonis mati.
Semua gratis: tidak ada biaya formulir, biaya setup, atau langganan bulanan — hanya MDR per transaksi sesuai kategorimu.
Siapkan dokumen sebelum buka aplikasi — proses jadi sekali jalan.
Gas!
Langkah Daftar via HP
- Pilih penyedia (PJP) berizin BI: bank (BRI Merchant, BCA Merchant) atau non-bank (GoPay Merchant, dsb).
- Unduh aplikasi merchant (mis. GoPay Merchant / BRI Merchant) dari Play Store/App Store.
- Daftar: masukkan nomor HP aktif → verifikasi OTP.
- Verifikasi identitas (KYC): unggah foto e-KTP asli + swafoto/selfie (beberapa meminta selfie sambil memegang KTP).
- Lengkapi info usaha: nama, alamat, jenis/kategori bisnis.
- Masukkan rekening settlement — tempat dana hasil penjualan dicairkan.
- Kirim & tunggu verifikasi: umumnya 1-5 hari kerja (GoPay mengklaim bisa <5 menit jika data lengkap-valid).
- Disetujui → terima Merchant ID + kode QRIS (digital/cetak) → siap terima pembayaran.
QRIS Statis vs Dinamis: statis = satu QR cetak ditempel di kasir (pelanggan input nominal); dinamis = QR dibuat per transaksi dengan nominal otomatis (via aplikasi/POS) — lebih praktis & minim salah input.
Contoh timeline nyata (GoPay Merchant): 09.00 unduh aplikasi → 09.02 daftar + OTP → 09.05 upload KTP + selfie → 09.08 isi info warung “Warung Berkah” → 09.10 masukkan rekening → 09.10 submit → siang hari QRIS aktif, sore sudah bisa terima pembayaran pelanggan. Total waktu aktifmu: 10 menit.
Setelah QRIS aktif — checklist hari pertama: (1) cetak & tempel QR di titik terlihat; (2) uji dengan transaksi kecil Rp10.000 dari HP sendiri; (3) pastikan nama merchant benar di aplikasi pelanggan; (4) latih karyawan cara verifikasi pembayaran masuk; (5) simpan kontak CS penyedia untuk darurat.
Ingat: proses 10 menit, manfaat bertahun-tahun. Investasi waktu terkecil dengan return terbesar untuk usahamu.
Sepuluh menit hari ini, kemudahan bertahun-tahun.
Skema MDR Terbaru
MDR (Merchant Discount Rate) = potongan per transaksi, ditanggung merchant (dilarang dibebankan ke pembeli). Skema acuan BI:
- Usaha Mikro: 0% untuk transaksi ≤Rp500.000; 0,3% di atas itu
- Usaha Kecil, Menengah, Besar: 0,7%
- Pendidikan: 0,6% | SPBU: 0,4%
- BLU, PSO, G2P, P2G, donasi sosial nirlaba: 0%
Program khusus: BRI menjalankan QRIS UMI MDR 0% sejak 1 Desember 2024 (diperluas ke berbagai kategori merchant); GoPay Merchant memberi MDR 0% untuk usaha mikro transaksi <Rp500rb, dan mulai 1 Oktober 2026 usaha kecil-menengah juga gratis MDR untuk transaksi <Rp100rb.
Contoh hitungan: warung (mikro), transaksi Rp50.000 → diterima penuh Rp50.000 (MDR 0%). Toko (kecil), transaksi Rp1.000.000 → potongan 0,7% = Rp7.000 → diterima Rp993.000.
Simulasi setahun — warung kelontong (mikro): 50 transaksi/hari × Rp30.000 = Rp1,5 juta/hari. Semua transaksi <Rp500rb → MDR 0% → diterima penuh Rp1,5 juta/hari = Rp45 juta/bulan tanpa potongan sepeser pun. Bandingkan dengan mesin EDC kartu kredit (MDR 2-3%): potongan Rp900rb-1,35 juta/bulan. QRIS menghemat jutaan rupiah per tahun untuk UMKM.
Catatan: skema MDR dapat berubah mengikuti kebijakan Bank Indonesia — pantau pengumuman resmi penyedia QRIS-mu agar tidak kaget jika tarif disesuaikan.
MDR kecil, manfaat besar — hitung sendiri dan buktikan.
Tips Memilih & Mengelola
Memilih penyedia: (1) pastikan PJP berizin BI; (2) dashboard sederhana untuk pantau transaksi harian; (3) integrasi POS jika punya sistem kasir; (4) pencairan dana cepat (semakin cepat, arus kas makin sehat); (5) manfaatkan program MDR 0% yang sedang berjalan.
Mengelola: pantau transaksi berkala via dashboard; rekonsiliasi rutin; pasang tent card/stiker QRIS yang jelas di kasir; promosikan ke pelanggan bahwa tokomu menerima QRIS (banyak pelanggan lebih suka cashless); pertimbangkan soundbox (notifikasi suara saat uang masuk) untuk mencegah bukti transfer palsu.
Keamanan: waspada modus QRIS palsu — oknum menempel stiker QR pribadi di atas QRIS tokomu sehingga uang masuk ke rekeningnya. Cegah: cek QRIS berkala, gunakan QR dinamis/soundbox, dan verifikasi nama merchant yang muncul di aplikasi pelanggan sebelum transaksi selesai.
Untuk freelancer/jasa online: QRIS juga bisa dipakai tanpa toko fisik — buat QR dinamis per invoice dan kirim gambarnya ke klien via WhatsApp. Klien scan → bayar → dana masuk rekeningmu. Tidak perlu kirim nomor rekening lagi.
Daftar hari ini — pelanggan cashless-mu sudah menunggu. Selamat berdagang!
QRIS bukan lagi opsi — melainkan standar usaha modern Indonesia.
Semangat go digital!
Waspada Penipuan QRIS: 3 Modus dan 8 Cara Menghindarinya
QRIS yang Anda buat gratis bisa menjadi sasaran penipuan jika tidak dijaga. OJK dan kepolisian mencatat modus pemalsuan QRIS yang merugikan pembeli maupun pedagang. Kenali modusnya berikut ini.
Modus 1: tempel stiker QR palsu. Ini modus paling sering dilaporkan. Pelaku menempelkan stiker kode QR palsu di atas QRIS asli milik pedagang. Pembeli yang memindai tanpa teliti sebenarnya mentransfer dana ke rekening pelaku, bukan ke pedagang. Kasus seperti ini diungkap OJK Sulawesi Tenggara dan Polres Sarolangun yang mengimbau masyarakat selalu mengecek sebelum membayar.
Modus 2: penggantian kode QR digital. Dalam transaksi online, pelaku menyebar kode QR palsu lewat website, media sosial, atau pesan instan yang mengatasnamakan toko resmi. Korban yang memindai langsung mengirim uang ke pelaku.
Modus 3: QRIS statis yang tidak diawasi. Pedagang yang memajang satu QRIS statis tanpa pernah mengecek kondisinya adalah target empuk. Stiker yang rusak atau terkelupas mudah ditimpa stiker palsu tanpa disadari pemilik toko.
8 cara melindungi diri sebagai pembeli: selalu cek nama merchant yang muncul di aplikasi sebelum menekan bayar; perhatikan kondisi fisik stiker, waspadai yang terlihat berlapis atau rusak; gunakan aplikasi pembayaran resmi yang terdaftar di Bank Indonesia; jangan asal memindai kode QR dari website atau pesan yang tidak jelas; dan jangan pernah membagikan kode QR pribadi Anda ke orang lain.
Untuk pedagang: periksa kondisi QRIS yang dipajang setiap hari; pantau notifikasi setiap transaksi masuk untuk memastikan dana benar-benar diterima; dan pertimbangkan beralih ke QRIS dinamis lewat EDC atau aplikasi kasir, di mana kode QR berbeda setiap transaksi sehingga praktis tidak bisa dipalsukan dengan stiker. Bank Indonesia menegaskan keamanan QRIS adalah tanggung jawab bersama antara BI, Asosiasi Sistem Pembayaran Indonesia, dan penyelenggara jasa pembayaran.
Pertanyaan Umum
Apakah daftar QRIS gratis?
Ya — pendaftaran QRIS umumnya Rp0 di semua penyedia resmi (bank maupun non-bank). Yang berbayar hanya MDR, potongan kecil per transaksi.
Apa itu MDR QRIS?
Merchant Discount Rate — potongan per transaksi yang ditanggung merchant. Usaha mikro 0% (transaksi ≤Rp500rb), kecil/menengah/besar 0,7%, pendidikan 0,6%, SPBU 0,4%.
Apa syarat daftar QRIS untuk UMKM?
KTP pemilik usaha, nomor rekening bank, foto tempat usaha, nomor HP aktif; NPWP opsional. Badan usaha: NIB/SIUP, akta, NPWP, rekening atas nama bisnis.
Berapa lama proses verifikasi QRIS?
Umumnya 1-5 hari kerja tergantung kelengkapan dokumen. GoPay Merchant mengklaim pendaftaran bisa selesai <5 menit jika data lengkap dan valid.
Aplikasi apa saja bisa bayar ke QRIS saya?
Semua: GoPay, OVO, DANA, ShopeePay, LinkAja, dan mobile banking semua bank — satu QR untuk semua.
Bolehkah MDR dibebankan ke pembeli?
Tidak. Sesuai ketentuan Bank Indonesia, MDR ditanggung merchant dan tidak boleh dibebankan ke konsumen dalam bentuk apa pun.
Berapa limit transaksi QRIS?
Contoh: limit per transaksi QRIS BCA Rp10.000.000. Untuk nominal lebih besar, pelanggan bisa bayar beberapa kali.
Bagaimana memilih penyedia QRIS?
Pastikan PJP berizin BI, dashboard mudah dipakai, ada fitur integrasi POS jika perlu, pencairan dana cepat, dan perhatikan program MDR 0% yang sedang berjalan.
Sumber
- Bloomberg Technoz (Tier-1)
- BRI.co.id (resmi)
- OttoDigital
- Romi Saputra
- WartaKini
- Cermin Sultra — Waspada QRIS Palsu, OJK Sultra Ungkap Modus Tempel Stiker Hingga Pengalihan Dana
- Kalam Indonesia News — Waspada Modus Penipuan QRIS Tempel Stiker Palsu, Polres Sarolangun Imbau Masyarakat Cek Sebelum Bayar
- Mega Baja — Waspada QRIS Palsu! Yuk Kenali Cara Transaksi Aman di Mega Baja