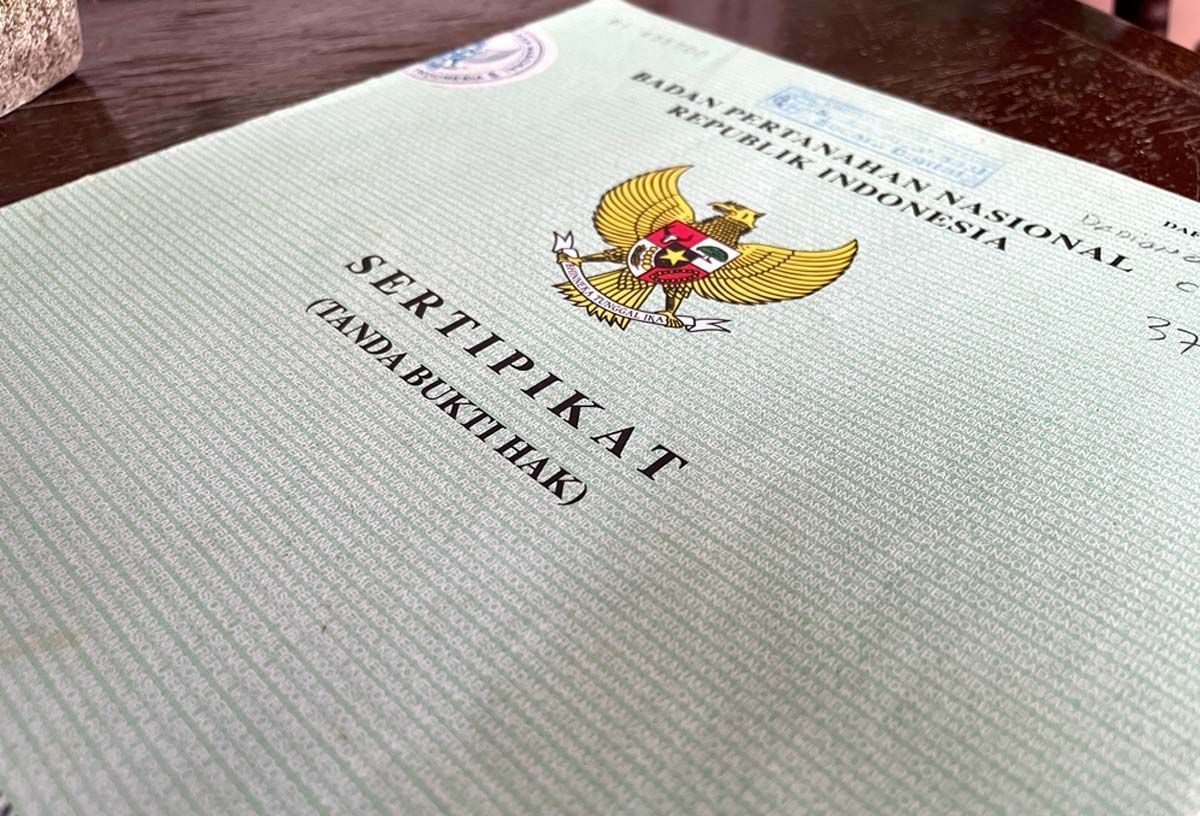
Apa Itu Gadai Sertifikat Tanah?
Gadai sertifikat tanah adalah pinjaman uang dengan sertifikat tanah sebagai jaminan (agunan). Sertifikat ditahan bank hingga pinjaman lunas. Dana bisa dipakai untuk modal usaha, renovasi rumah, biaya pendidikan, maupun kesehatan (Navistha).
Bank BRI jadi favorit karena cabangnya tersebar di seluruh Indonesia dan produknya dikenal aman — sertifikat dijamin tidak hilang/rusak selama ditahan bank.
Produk BRI untuk Gadai Sertifikat
Menurut Rumah123, dua produk utama BRI yang bisa dipakai:
- KUR Mikro: s.d. Rp50 juta, tenor 12-36 bulan — untuk usaha/investasi.
- KUR Super Mikro: s.d. Rp10 juta tanpa agunan, bunga 6%/tahun.
- KUR Kecil: Rp25-500 juta per debitur; tenor 4 tahun (modal kerja) / 5 tahun (investasi).
- KUR TKI: plafon Rp25 juta, tenor s.d. 3 tahun.
- KUPEDES: pinjaman dengan suku bunga bersaing untuk perorangan maupun badan usaha.
Nama resminya memang bukan 'gadai' melainkan kredit beragunan, tapi masyarakat umum mengenalnya sebagai gadai sertifikat.
- KUR: program pemerintah — bunga ringan/subsidi, khusus usaha produktif (wajib punya usaha berjalan min. 1 tahun + legalitas). Plafon: Super Mikro s.d. Rp10 juta (tanpa agunan), Mikro s.d. Rp50 juta, Kecil Rp25-500 juta.
- KUPEDES: kredit umum BRI — lebih fleksibel untuk kebutuhan non-usaha (renovasi, pendidikan, kesehatan), bunga mengikuti pasar (kompetitif), tetap bisa pakai agunan sertifikat.
Butuh dana usaha + bunga termurah → KUR. Butuh dana konsumtif/renovasi tanpa ribet syarat usaha → KUPEDES.
Syarat Dokumen
- WNI, tidak sedang menerima kredit dari lembaga keuangan lain (untuk KUR).
- Usia 21-64 tahun (batas maksimal saat pelunasan).
- E-KTP, KK, SIM yang masih aktif.
- Pas foto 4x6 (2 lembar) pemohon & pasangan.
- NPWP, slip gaji terakhir / rekening tabungan 3 bulan terakhir (terutama plafon >Rp50 juta).
- Legalitas usaha (keterangan usaha dari Kepala Desa/Lurah) + usaha berjalan min. 1 tahun (untuk KUR).
- SHM/SHGB (sebagian referensi menyebut AJB juga bisa diterima) — wajib atas nama sendiri; bila bukan, sertakan surat persetujuan pemilik.
Syarat Agunan Diterima
Selain dokumen pribadi, agunan juga dinilai (Rumah123):
- Lokasi strategis & punya akses kendaraan roda empat (mempengaruhi taksiran).
- Bangunan layak huni dan terawat.
- Tidak dalam sengketa internal maupun eksternal.
- Bank melakukan appraisal untuk menentukan nilai taksiran; plafon umumnya 70-80% dari nilai agunan.
Alur Pengajuan Langkah per Langkah
- Lengkapi dokumen persyaratan (KK, NPWP, sertifikat, legalitas usaha).
- Datangi kantor cabang BRI, temui customer service untuk mengajukan pinjaman.
- Isi formulir pengajuan pinjaman.
- Verifikasi & survei: BRI melakukan BI checking dan survei/appraisal aset.
- Tunggu keputusan beberapa hari (total proses umumnya 7-14 hari kerja).
- Pencairan: dana cair, sertifikat ditahan bank hingga lunas.
Estimasi Bunga & Cicilan
Bunga bervariasi menurut produk, profil nasabah, dan kebijakan yang berlaku — selalu konfirmasi angka resmi di cabang:
- KUR Super Mikro: 6%/tahun (tanpa agunan).
- Referensi umum kredit beragunan bank: ±8-13%/tahun.
- Navistha mencatat kisaran 9-12% untuk tenor 1 tahun pada salah satu skema.
Contoh simulasi ilustratif (bunga efektif ±10%/tahun): pinjaman Rp200 juta → ±Rp4,2 juta/bln (5 thn), ±Rp2,6 juta/bln (10 thn). Makin panjang tenor, cicilan makin ringan tapi total bunga makin besar. Angka simulasi bisa berbeda dengan penawaran resmi cabang.
Contoh ilustratif Bacasure/Tuwaga (bunga efektif ±10%/tahun) untuk pinjaman Rp200 juta:
- 5 tahun (60 bln): ±Rp4,2 juta/bln.
- 10 tahun (120 bln): ±Rp2,6 juta/bln.
- 15 tahun (180 bln): ±Rp2,1 juta/bln.
Untuk Rp300 juta: ±Rp6,3 juta (5 thn), ±Rp3,9 juta (10 thn), ±Rp3,1 juta (15 thn). Ingat: ini simulasi edukasi — angka resmi mengikuti hasil appraisal dan suku bunga di cabang. Tenor panjang = cicilan ringan tapi total bunga jauh lebih besar.
Biaya Tambahan yang Sering Terlupakan
Selain cicilan, siapkan dana untuk:
- Biaya administrasi & provisi.
- Biaya appraisal (penilaian agunan).
- Asuransi jiwa kredit & asuransi properti.
Biaya-biaya ini umumnya dipotong dari pencairan — jadi dana bersih yang diterima bisa lebih kecil dari plafon yang disetujui. Perhitungkan sejak awal.
Contoh pinjaman Rp200 juta, tenor 5 tahun, bunga efektif ±10%:
- Cicilan: ±Rp4,2 juta × 60 = Rp252 juta (total bayar).
- Dipotong di muka: admin ±1%, provisi ±1%, appraisal ±Rp500rb-1jt, asuransi jiwa ±0,5%/tahun → dana bersih terima bisa Rp194-196 juta.
- Total biaya kredit ≈ Rp56-58 juta di atas pokok.
Selalu minta simulasi tertulis dari CS bank sebelum tanda tangan — bandingkan 'total yang dibayar' antar produk, bukan sekadar cicilan bulanan.
BI Checking & Survei: Tidak Bisa Dihindari
BRI selalu melakukan BI checking dan survei sebelum approval. Riwayat kredit buruk atau belum punya riwayat kredit membuat pengajuan lebih sulit.
Waspada penawaran 'gadai sertifikat tanpa survei' dari pihak tidak resmi — BRI bukan tempatnya, dan tawaran semacam itu berisiko penipuan.
Risiko yang Wajib Dipahami
- Agunan dieksekusi bila gagal bayar — sertifikat/tanah bisa disita bank.
- Denda keterlambatan bila menunggak cicilan bulanan.
- Sertifikat ditahan penuh hingga lunas — tidak bisa dipakai untuk keperluan lain.
- Pinjam sesuai kemampuan bayar, bukan maksimal plafon yang ditawarkan.
Tips Agar Pengajuan Disetujui
- Pastikan riwayat kredit bersih (cek SLIK OJK bila perlu).
- Siapkan dokumen lengkap dan valid sejak awal — pengajuan kurang berkas memperlambat proses.
- Pilih plafon realistis sesuai penghasilan/omzet usaha.
- Urus legalitas usaha (SKU/NIB) jauh-jauh hari bila mengajukan KUR.
- Datang di pagi hari kerja agar dilayani lebih cepat.
Sertifikat Bukan Atas Nama Sendiri
Menurut Tipkerja, gadai sertifikat bukan atas nama sendiri tetap bisa diproses bank dengan syarat:
- Surat persetujuan dari pemilik sertifikat (bermaterai).
- Pemilik ikut hadir/diverifikasi saat pengajuan.
- Dokumen identitas pemilik dilampirkan.
- Status tanah bersih dari sengketa.
Bank tetap menilai kelayakan seperti biasa — persetujuan pemilik hanya syarat administratif, bukan jaminan approval.
Alternatif Selain BRI
- Pegadaian: proses umumnya lebih cepat untuk nominal kecil-menengah; ada produk gadai sertifikat juga.
- Bank lain (BNI, Mandiri, BSI, CIMB Niaga): plafon s.d. Rp5 miliar, tenor s.d. 25 tahun, bunga ±8-13%/tahun (Tipkerja) — bandingkan penawarannya.
- Koperasi simpan pinjam: bunga bisa lebih tinggi; pastikan terdaftar & diawasi OJK.
Hindari: rentenir/pinjol ilegal berkedok 'gadai cepat tanpa survei' — bunga mencekik dan agunan tidak aman.
Tips Negosiasi dengan Bank
- Bandingkan 2-3 bank lalu tunjukkan penawaran kompetitor — CS kadang bisa menyesuaikan.
- Tawar provisi/admin: untuk nasabah payroll/prioritas sering ada diskon.
- Pilih tenor realistis: tenor terlalu panjang = bunga membengkak; terlalu pendek = cicilan mencekik (ideal: cicilan ≤30% penghasilan).
- Tanya pelunasan dipercepat: ada/tidak penalti; KUR umumnya fleksibel.
- Minta jadwal angsuran tetap (flat) vs menurun (efektif) dijelaskan — pahami mana yang kamu tanda tangani.
Pertanyaan Umum
Apa itu gadai sertifikat tanah di bank?
Pinjaman uang dengan sertifikat tanah (SHM/SHGB, sebagian bank menerima AJB) sebagai jaminan/agunan. Sertifikat ditahan bank hingga pinjaman lunas; dana bisa untuk modal usaha, renovasi, pendidikan, atau kesehatan.
Produk BRI apa yang bisa dipakai?
KUR (Mikro s.d. Rp50 juta, Super Mikro s.d. Rp10 juta tanpa agunan, Kecil Rp25-500 juta, TKI Rp25 juta) dan KUPEDES — keduanya bisa memakai agunan sertifikat rumah/tanah.
Apa syarat gadai sertifikat tanah di BRI?
WNI, usia 21-64 tahun (saat pelunasan), E-KTP/KK/SIM, pas foto 4x6, NPWP & slip gaji/rekening (untuk plafon tertentu), legalitas usaha + usaha berjalan min. 1 tahun (untuk KUR), sertifikat atas nama sendiri (atau surat persetujuan pemilik), dan lolos BI checking/survei.
Berapa suku bunga gadai sertifikat di BRI?
Bervariasi menurut produk dan profil nasabah. Referensi umum: KUR berbunga ringan (KUR Super Mikro 6%/tahun); kredit beragunan umum berkisar ±8-13%/tahun. Tanyakan angka resmi di kantor cabang karena kebijakan bisa berubah.
Berapa lama proses pengajuan?
Umumnya 7-14 hari kerja: pengajuan → verifikasi dokumen → survei/appraisal agunan → keputusan → pencairan. Screening awal bisa 3-7 hari kerja.
Berapa persen nilai pinjaman dari harga tanah?
Bank umumnya memberi plafon 70-80% dari nilai taksiran (appraisal) agunan, tergantung hasil penilaian dan profil risiko nasabah.
Apakah sertifikat bukan atas nama sendiri bisa digadaikan?
Bisa, dengan syarat ada surat persetujuan dari pemilik sertifikat. Bank tetap memverifikasi keabsahan dokumen dan status tanah.
Apa risiko gadai sertifikat tanah?
Sertifikat ditahan bank; bila gagal bayar, agunan bisa dieksekusi/disita. Ada juga biaya tambahan: administrasi, provisi, appraisal, asuransi jiwa kredit, dan asuransi properti — dana bersih yang diterima bisa lebih kecil dari plafon.