Memahami Konsepnya Sebelum Bertindak
Keputusan uang yang baik selalu diawali pemahaman, bukan ikut-ikutan:
- Pinjaman tanpa KTP: waspada — pinjaman legal wajib verifikasi identitas (KTP). Tawaran 'tanpa KTP, cair cepat' = ciri pinjol ilegal: bunga mencekik, teror debt collector, dan penyalahgunaan data. Cek legalitas di OJK sebelum meminjam apapun.
- Trading/saham/kripto (Baby Doge dkk): semua berisiko — uang bisa habis. Mulai dari edukasi & akun demo, pakai uang dingin (siap hilang), dan waspadai skema ponzi berkedok investasi (janji profit pasti tiap hari = scam).
- MACD: indikator teknikal (Moving Average Convergence Divergence) — sinyal dari persilangan garis MACD & sinyal + histogram. Hanya alat bantu, bukan ramalan; kombinasikan dengan manajemen risiko.
- Usaha tanpa modal: realistis via jasa/skill (freelance, reseller/dropship, afiliasi) — 'tanpa modal uang' tetap butuh modal waktu & skill.
Prinsip: jangan investasikan uang kebutuhan pokok, dan jangan berutang untuk spekulasi.
Fakta Terverifikasi dari Hasil Riset
- Satu lot saham di BEI = 100 lembar saham; modal minimal = harga per lembar x 100 (mis. saham Rp8.000/lembar berarti Rp800.000 per lot). (Sumber: Cara Beli Saham untuk Pemula: Panduan Aman & Terpercaya 2026 - Pluang)
- Langkah: pilih perusahaan sekuritas yang terdaftar di BEI dan diawasi OJK -> buka rekening efek -> verifikasi identitas (e-KYC: KTP, selfie) -> dapatkan nomor SID (Single Investor Identification) dari KSEI dan Rekening Dana Nasabah (RDN). (Sumber: Cara Beli Saham untuk Pemula: Panduan Lengkap dari Nol - Pintu)
- Setor dana ke RDN (transfer dari bank pribadi ke RDN atas nama sendiri), lalu di aplikasi: cari kode saham (ticker 4 huruf, mis. BBRI, BBCA, TLKM) -> masukkan jumlah lot -> pilih market order (eksekusi langsung harga terbaik) atau limit order (harga ditentukan sendiri, disarankan untuk pemula). (Sumber: Cara Membeli Saham Online untuk Pemula agar Untung - Kuhuni)
- Setelah order match, saham masuk portofolio setelah penyelesaian T+2; untuk pemula disarankan mulai dari saham blue chip (LQ45) dan memahami analisis fundamental. (Sumber: Cara Beli Saham Praktis Di 2026 - SmartBe Investments)
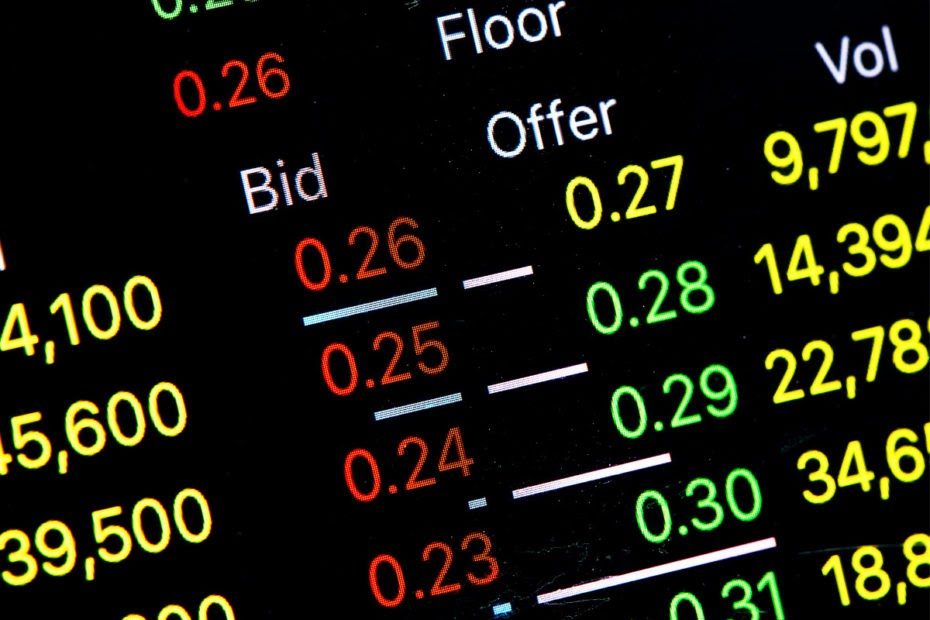
Langkah: Membaca Order Book Saham
- Beli saham (BBRI/BNI/dll): (1) buka rekening efek di sekuritas terdaftar OJK (online, butuh KTP+NPWP); (2) deposit dana (RDL); (3) pelajari analisis fundamental emiten; (4) beli via aplikasi (lot = 100 lembar); (5) pantau & evaluasi berkala — investasi saham itu jangka panjang.
- Belajar trading pemula: (1) pahami risiko & psikologi dulu; (2) latihan akun demo 1–3 bulan; (3) kuasai satu strategi + manajemen risiko (risiko per trade 1–2%); (4) mulai kecil dengan uang dingin; (5) jurnal tiap trade.
- Transfer/ambil uang via ATM & HP: untuk ATM BRI: masukkan kartu → PIN → menu transfer → pilih bank/tujuan → nominal → konfirmasi. Tanpa kartu (cardless): buat kode penarikan di BRImo → masukkan kode + OTP di ATM. Untuk e-money Mandiri: tarik tunai di ATM berlogo e-money via menu khusus.
- Buka rekening (BCA Xpresi dsb): via aplikasi (BCA mobile) → pilih jenis tabungan → isi data + verifikasi wajah → setoran awal → kartu dikirim/diambil. Siapkan KTP & NPWP.
- Virtual account BCA: nomor VA = kode perusahaan + nomor ID pelanggan; bayar via BCA mobile/ATM/klikBCA menu transfer → BCA Virtual Account.
- Ubah cicilan kartu kredit BCA: hubungi Halo BCA 1500888 atau via BCA mobile (menu kartu kredit) — pilih transaksi → ubah ke cicilan; ada bunga/tenor yang disepakati.
Menghitung: HPP, Laba & Laporan Sederhana
Dasar akuntansi usaha kecil:
- Harga Pokok Produksi (HPP): biaya bahan baku + tenaga kerja langsung + overhead pabrik. Tanpa HPP yang benar, harga jualmu ngawur.
- Laba produsen: pendapatan − total biaya (HPP + operasional). Bedakan laba kotor vs bersih.
- Pendapatan per kapita: pendapatan nasional (PDB) ÷ jumlah penduduk — indikator makro, bukan gaji rata-rata.
- Laporan keuangan di Excel: buat 3 sheet — arus kas (masuk/keluar harian), laba rugi (pendapatan−biaya per bulan), neraca sederhana (aset−utang=modal). Konsisten catat tiap hari.
Pisahkan uang usaha dan pribadi — rekening terpisah. Ini kesalahan UMKM nomor satu.
Cek Mutasi, Rekening Koran & Nomor Rekening
- Cek mutasi: via m-banking (menu riwayat/mutasi, real-time) atau ATM (menu mutasi singkat, 5 transaksi terakhir). Untuk mutasi lama: cetak di cabang.
- Rekening koran: minta di cabang bank (bawa KTP + buku tabungan) atau via e-statement di internet banking — biasanya untuk pengajuan visa/KPR.
- Tahu nomor rekening BCA sendiri: cek di BCA mobile (menu Akun Saya), struk ATM, atau buku tabungan.
- Cek legalitas perusahaan: verifikasi NIB di OSS, cek status di AHU Online (Kemenkumham), dan untuk investasi/pinjaman cek daftar OJK.
Jangan pernah berikan foto buku tabungan/KTP ke orang tak dikenal — bahan baku penipuan.
Waspada Penipuan Finansial
Modus yang marak:
- Pinjol ilegal: tanpa izin OJK, bunga harian mencekik, sebar data. Cek legalitas di kontak OJK 157 / situs OJK.
- Investasi bodong: janji profit pasti, bonus rekrut member (ponzi). Ciri: tidak ada izin, testimoni berlebihan.
- Phising: link 'cek mutasi/dana masuk' via WA/SMS yang meminta login m-banking — bank tidak pernah minta login via link.
- Jual beli akun/rekening: dilarang — rekeningmu bisa dipakai tindak pidana (money mule).
Jika jadi korban: blokir rekening via call center bank, lapor polisi, dan lapor ke OJK. Bertindak cepat memperbesar peluang dana kembali.
Dana Darurat & Proteksi: Fondasi Sebelum Investasi
Urutan keuangan yang benar sebelum investasi:
- 1. Dana darurat: 3–6× pengeluaran bulanan (lajang) / 6–12× (berkeluarga) — di tabungan terpisah yang mudah dicairkan.
- 2. Lunasi utang konsumtif: bunga kartu kredit/pinjol mengalahkan return investasi apapun.
- 3. Proteksi: asuransi kesehatan (BPJS + swasta bila perlu) & asuransi jiwa bila ada tanggungan.
- 4. Baru investasi: mulai dari risiko rendah (reksadana pasar uang/obligasi) → naik bertahap.
Investasi tanpa dana darurat = dipaksa jual rugi saat darurat. Fondasi dulu, baru atap.
Psikologi Uang: Musuh Terbesarmu
Kegagalan finansial 80% soal perilaku, 20% soal pengetahuan:
- Lifestyle inflation: gaji naik → gaya hidup naik → tabungan tetap nol. Naikkan tabungan dulu tiap gaji naik.
- FOMO investasi: beli karena takut ketinggalan, bukan karena paham — resep rugi.
- Loss aversion: enggan cut loss → rugi kecil jadi bencana. Tetapkan batas rugi di awal.
- Anchoring: terpaku harga beli — keputusan harus berbasis prospek ke depan, bukan harga kemarin.
- Solusi: otomatisasi (autodebet investasi tiap gajian) — kalahkan emosi dengan sistem.
Aturan praktis: tidur dulu semalam sebelum keputusan finansial besar. Emosi 24 jam vs uang bertahun-tahun.
Membaca Laporan Keuangan Sederhana
Untuk usaha/investasi, pahami 3 laporan:
- Laba rugi: pendapatan − biaya = laba — tapi laba bukan kas! (piutang belum tentu cair).
- Arus kas: uang masuk vs keluar — bisnis mati karena kas kering, bukan karena rugi di kertas.
- Neraca: aset = utang + modal — kesehatan finansial sekilas.
- Rasio cepat: margin laba (laba/omzet), DER (utang/modal — >1 waspada).
- Untuk saham: PER, PBV, ROE, DER — bandingkan dengan sektornya, bukan absolut.
Prinsip: angka tanpa konteks = menyesatkan. Selalu bandingkan tren & pembanding.
Rencana Keuangan 5 Tahun
- Tahun 1: dana darurat penuh + lunasi utang konsumtif.
- Tahun 2: mulai investasi rutin (autodebet 10–20% penghasilan).
- Tahun 3: proteksi lengkap (asuransi) + skill upgrade (naikkan penghasilan).
- Tahun 4: diversifikasi (tambah instrumen) + siapkan DP aset (rumah).
- Tahun 5: evaluasi total — net worth naik? Sesuaikan target 5 tahun berikutnya.
Kunci: otomatisasi + konsistensi. Rencana terbaik = yang dijalankan, bukan yang paling canggih.
Studi Kasus: Lunas Utang Rp50 Juta dalam 2 Tahun
Bu Ratna terjebak utang kartu kredit + pinjol Rp50 juta. Strategi 2 tahun:
- 1. Stop gali lubang: gunting kartu, hapus aplikasi pinjol — komitmen hari 1.
- 2. List semua utang: urut dari bunga tertinggi (avalanche method).
- 3. Bayar minimum semua + fokus ekstra ke bunga tertinggi.
- 4. Tambah penghasilan: jualan online sampingan — 100% untuk utang.
- 5. Negosiasi: minta keringanan bunga ke bank — berhasil 2 dari 3!
Hasil: lunas 22 bulan. 'Rasanya seperti keluar dari penjara,' katanya. Kini ia punya dana darurat dan tidak pernah utang konsumtif lagi.
Pelajaran: utang bisa dilunasi dengan sistem + disiplin. Mulai hari ini.
Glosarium Keuangan
- Aset: harta yang menghasilkan/menyimpan nilai.
- Likuiditas: kemudahan dicairkan jadi uang.
- Diversifikasi: sebar risiko ke banyak instrumen.
- Compounding: bunga berbunga — keajaiban waktu.
- Inflasi: penurunan daya beli uang.
- Net worth: aset − utang = kekayaan bersih.
- ROI: imbal hasil investasi.
- Risk tolerance: seberapa besar risiko yang sanggup ditanggung.
- Uang dingin: dana siap hilang tanpa ganggu hidup.
- Emergency fund: dana darurat 3–12× pengeluaran.
Aturan 50/30/20 Versi Indonesia
Alokasi gaji yang realistis:
- 50% Kebutuhan: kos/kontrakan, makan, transport, tagihan wajib — jika >50%, ada yang harus dipangkas/ditambah penghasilannya.
- 30% Keinginan: nongkrong, jajan, hiburan — nikmati tanpa rasa bersalah, tapi dalam batas.
- 20% Masa depan: dana darurat dulu (sampai 6× pengeluaran) → baru investasi. Otomatiskan — transfer di hari gajian.
- Penyesuaian UMR: jika 50% tidak cukup untuk kebutuhan pokok, geser jadi 60/20/20 — yang penting 20% masa depan tidak nol.
- Bonus/THR: terapkan 50% senang-senang, 50% masa depan — jangan 100% habis!
- Evaluasi triwulanan: cek 3 bulan terakhir — kategori mana yang bocor? Perbaiki 1 kategori tiap kuartal.
Mulai bulan ini — pisahkan 20% di hari gajian, sebelum godaan datang.
Dana Darurat: Hitung & Kumpulkan
Target:
- Lajang: 3–6× pengeluaran bulanan.
- Menikah: 6–9× pengeluaran bulanan.
- Punya anak / freelance: 9–12× pengeluaran bulanan.
Cara kumpulkan:
- Otomatis: auto-transfer tiap gajian — jangan andalkan sisa akhir bulan.
- Terpisah: rekening berbeda — jangan campur dengan belanja harian.
- Likuid: tabungan / pasar uang — bukan saham/crypto (bisa turun saat dibutuhkan).
- Jangan dipakai untuk diskon & liburan — hanya untuk darurat nyata (PHK, sakit, dll).
Pertanyaan Umum
Bagaimana cara pinjam uang tanpa KTP?
Waspada — pinjaman legal wajib verifikasi KTP. Tawaran 'tanpa KTP' umumnya pinjol ilegal dengan bunga mencekik. Butuh dana? Cek opsi legal: pegadaian, KUR bank, atau koperasi — semua butuh identitas resmi. Waspadai tawaran pinjam tanpa KTP — pinjol ilegal sering memakai iming-iming kemudahan untuk menjerat. Pinjol legal terdaftar di OJK — cek daftarnya sebelum meminjam.
Bagaimana cara beli saham BBRI/BNI untuk pemula?
Buka rekening efek di sekuritas terdaftar OJK (online), deposit dana, beli via aplikasi (1 lot = 100 lembar). Pelajari fundamental emiten dan investasikan jangka panjang dengan uang dingin. Mulailah dengan nominal kecil — pasar saham menghargai kesabaran, bukan keberanian membabi buta. Saham blue chip lebih stabil untuk pemula yang baru belajar.
Apakah trading cocok untuk pemula?
Bisa dipelajari, tapi berisiko tinggi. Mulai dari edukasi + akun demo 1–3 bulan, kuasai manajemen risiko (1–2% per trade), dan jangan pakai uang kebutuhan. Trading bukan jalan pintas kaya — 90% trader pemula rugi karena kurang edukasi dan emosi. Mulailah dengan akun demo sebelum mempertaruhkan uang asli.
Apa itu MACD dalam trading?
Indikator teknikal dari persilangan garis MACD dan garis sinyal plus histogram. Alat bantu momentum — bukan jaminan profit; kombinasikan dengan manajemen risiko. Indikator hanyalah alat bantu — keputusan tetap harus berdasarkan analisis menyeluruh, bukan satu sinyal. Pelajari dasar analisis teknikal sebelum memakai indikator apapun.
Bagaimana cara tarik tunai tanpa kartu ATM BRI?
Buat kode penarikan di BRImo (menu cardless withdrawal), masukkan kode + OTP di ATM BRI. Pastikan limit dan kode masih berlaku. Tarik tunai tanpa kartu butuh aplikasi mobile banking — pastikan HP dan koneksimu aman saat bertransaksi. Fitur cardless memudahkan saat dompet tertinggal di rumah.
Bagaimana cara cek mutasi rekening?
Via m-banking (riwayat real-time) atau ATM (5 transaksi terakhir). Untuk mutasi lama/cetak resmi (rekening koran), ke cabang atau via e-statement. Mutasi rutin membantu mendeteksi transaksi asing — biasakan cek minimal seminggu sekali. Unduh mutasi tiap bulan untuk arsip keuangan pribadimu.
Bagaimana cara menghitung HPP?
HPP = biaya bahan baku + tenaga kerja langsung + overhead. Wajib dihitung benar sebelum menentukan harga jual. HPP yang akurat menentukan harga jual — salah hitung berarti rugi tanpa disadari. HPP rendah memberi ruang promo tanpa mengorbankan untung.
Bagaimana mengenali investasi bodong?
Janji profit pasti, bonus rekrut member, tidak ada izin OJK, testimoni berlebihan. Cek selalu daftar entitas legal di OJK. Imbal hasil tidak wajar adalah tanda bahaya — tidak ada investasi legal yang menjamin untung besar tanpa risiko. Edukasi finansial adalah benteng terbaik melawan penipuan.