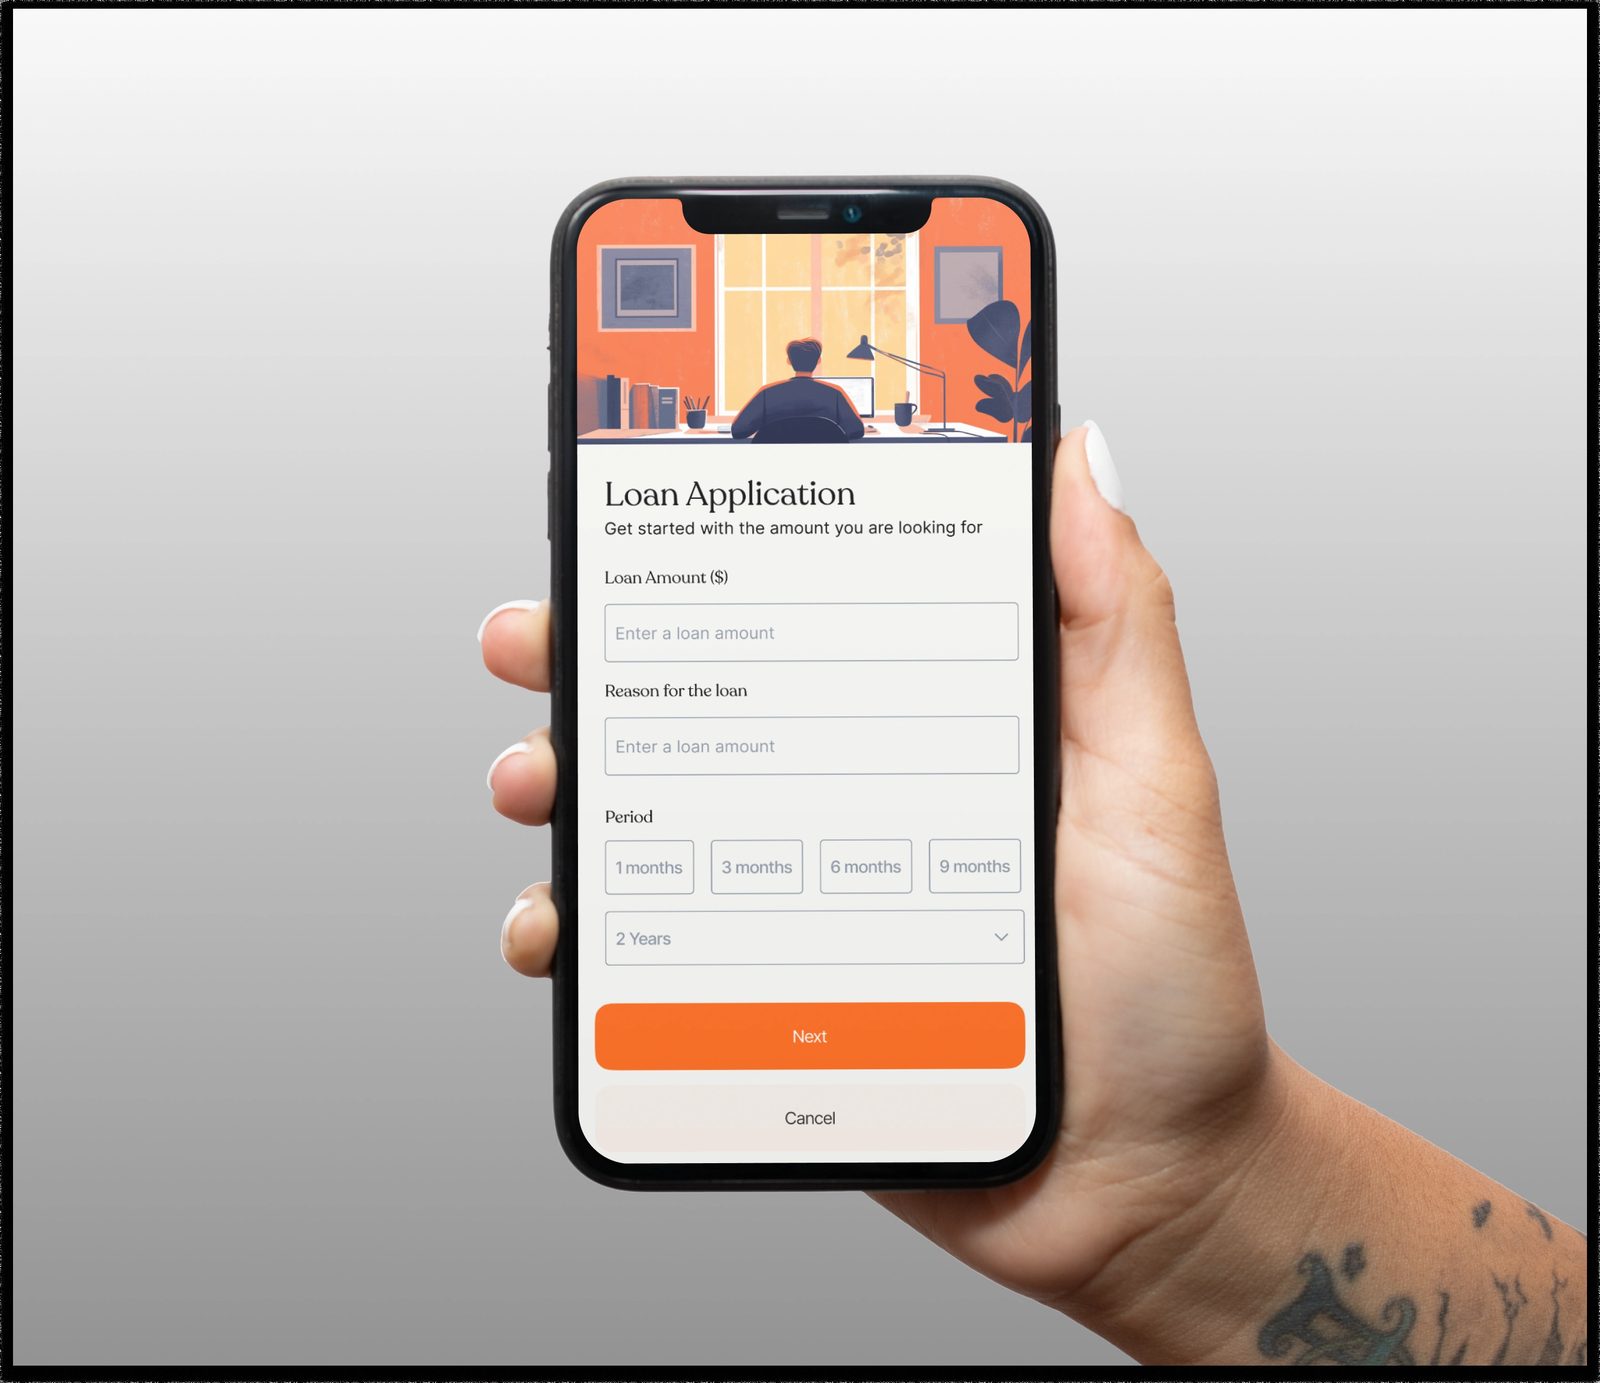
Kapan Masih Bisa Dibatalkan
Pengajuan Tunaiku umumnya masih bisa dibatalkan jika memenuhi kondisi: dana belum dicairkan ke rekeningmu, status masih dalam proses verifikasi, atau kamu belum menyetujui perjanjian akhir.
Sebaliknya, jika dana sudah masuk rekening, pinjaman dianggap sudah aktif — pembatalan model pengajuan tidak berlaku lagi. Yang bisa dilakukan adalah pelunasan dipercepat (lihat bagian khusus di bawah).
Prinsipnya: kecepatan menentukan. Menunda satu hari bisa berarti dana terlanjur cair dan berubah menjadi kewajiban bayar + bunga. Begitu berubah pikiran, langsung hubungi CS.
Window of opportunity: dari pengajuan hingga pencairan biasanya ada jeda 1-3 hari kerja untuk verifikasi — inilah jendela emas pembatalan. Setelah status berubah 'disetujui', pencairan bisa terjadi dalam hitungan jam. Jika berubah pikiran, jangan tunggu besok — telepon CS saat itu juga.
Bedakan 'pengajuan' vs 'pencairan': banyak yang salah paham — mengira menutup aplikasi = membatalkan. Tidak! Pengajuan yang sudah masuk tetap diproses meski aplikasinya dihapus. Pembatalan hanya sah via konfirmasi CS resmi. Jangan menghilang dan berharap masalah selesai sendiri.
Kontak Resmi Tunaiku
Selalu gunakan kanal resmi — ini penting untuk menghindari penipuan berkedok CS: Call center: (021) 4000-5859, Email: tanya@amarbank.co.id, serta akun media sosial resmi @tunaikucom (Facebook/Instagram).
Waspada penipuan: jangan pernah menghubungi nomor WA acak yang mengaku CS Tunaiku, jangan berikan OTP, PIN, atau password ke siapa pun — CS resmi tidak pernah memintanya.
Untuk pembatalan, telepon langsung adalah jalur tercepat karena bisa verifikasi dan proses saat itu juga. Email cocok untuk jejak tertulis.
Catat jejak komunikasi: setiap telepon ke CS, catat tanggal, jam, nama petugas, dan nomor tiket. Jika email, simpan thread-nya. Jika suatu hari ada sengketa ('saya sudah batal tapi tetap dicairkan'), catatan rapi adalah senjata — klaim tanpa bukti tanggal lemah di hadapan perusahaan.
Jam terbaik menelepon: hindari jam makan siang dan Senin pagi (antrean terpanjang). Pagi hari kerja (08.00-10.00) atau sore (15.00-17.00) biasanya lebih cepat tersambung. Jika antrean panjang, gunakan opsi email — respons 1x24 jam tetapi terdokumentasi tertulis, justru lebih kuat sebagai bukti.
Waspadai 'CS gadungan': setelah pengajuan pinjaman, kamu mungkin dihubungi nomor tak dikenal yang mengaku CS Tunaiku meminta biaya pembatalan via transfer — itu penipuan. CS resmi tidak pernah meminta biaya pembatalan via transfer personal. Verifikasi setiap kontak via nomor resmi di website/aplikasi, dan jangan transfer ke siapa pun.
Langkah 1: Siapkan Data Diri
Sebelum menghubungi CS, siapkan: nama lengkap sesuai KTP, nomor KTP, nomor pengajuan pinjaman (ada di aplikasi/email konfirmasi), dan nomor HP yang terdaftar di Tunaiku.
Data ini dipakai CS untuk verifikasi identitas dan mengecek status pengajuanmu di sistem. Menyiapkannya di awal mempercepat proses — tidak perlu bolak-balik mencari.
Jika diminta dokumen tambahan (misalnya surat pernyataan pembatalan), tanyakan formatnya dengan jelas agar tidak salah.
Verifikasi identitas dua arah: saat CS memintamu menyebutkan data, itu normal. Tetapi jika penelepon yang mengaku CS menghubungimu duluan dan meminta OTP/PIN — itu penipuan. Aturannya: kamu yang menelepon nomor resmi, bukan sebaliknya. CS resmi tidak pernah meminta password atau OTP.
Siapkan juga 'rencana B': jika CS menyatakan pengajuan sudah terlanjur cair dan tidak bisa dibatalkan, tanyakan langsung prosedur pelunasan dipercepat dalam telepon yang sama — jangan tutup telepon tanpa solusi konkret. Satu panggilan yang tuntas menghemat berhari-hari bolak-balik.
Langkah 2: Hubungi CS dan Sampaikan Pembatalan
Telepon (021) 4000-5859, sampaikan dengan jelas: nama, nomor pengajuan, dan bahwa kamu ingin membatalkan pengajuan pinjaman beserta alasannya (misalnya sudah dapat dana dari sumber lain).
Jelaskan alasan dengan jelas dan masuk akal — CS akan mempertimbangkannya sebelum memproses. Tanyakan juga kebijakan pembatalan yang berlaku untuk status pengajuanmu saat ini.
Alternatif: kirim email ke tanya@amarbank.co.id atau isi form bantuan di situs/aplikasi Tunaiku dengan kategori pembatalan pinjaman + upload berkas yang diminta.
Siapkan kalimat pembuka: 'Selamat pagi, saya [nama], nomor pengajuan [X], ingin membatalkan pengajuan pinjaman karena [alasan singkat].' Kalimat jelas dan langsung mempercepat proses — CS menangani ratusan telepon sehari dan menghargai nasabah yang tidak bertele-tele. Tanyakan estimasi waktu proses sebelum menutup telepon.
Minta nama petugas dan nomor tiket: di akhir setiap telepon, selalu tanyakan 'dengan siapa saya bicara?' dan 'berapa nomor tiket/laporannya?'. Ini bukan tidak sopan — ini standar. Petugas yang tahu namanya dicatat cenderung lebih bertanggung jawab menindaklanjuti.
Langkah 3: Tunggu Konfirmasi Resmi
Setelah permohonan diajukan, Tunaiku akan memeriksa keluhanmu — konfirmasi biasanya dikirim via email atau telepon maksimal 1x24 jam.
Pastikan kamu menerima konfirmasi pembatalan resmi (bukan sekadar janji lisan). Simpan bukti komunikasi: screenshot email, catat nama petugas, tanggal, dan nomor tiket/laporan.
Pantau juga status di aplikasi Tunaiku — pastikan pengajuan benar-benar berstatus dibatalkan dan tidak ada dana yang tiba-tiba cair.
Konfirmasi bukan sekadar 'ya sudah dibatalkan': minta email/SMS resmi yang menyatakan pengajuan nomor X berstatus dibatalkan. Cek juga aplikasi 1x24 jam kemudian — status harus berubah, bukan sekadar 'dalam proses'. Jika tidak berubah, hubungi lagi dengan nomor tiket sebelumnya sebagai referensi.
Escalation path jika macet: jika 1x24 jam tidak ada kabar, telepon lagi dengan menyebut nomor tiket sebelumnya. Jika tetap buntu setelah 3x kontak, ajukan pengaduan resmi via email dengan subjek jelas + tembusan ke OJK (konsumen@ojk.go.id untuk pengaduan jasa keuangan). Jalur eskalasi yang jelas membuatmu tidak pasrah.
Simpan bukti minimal 1 tahun: surat/email konfirmasi pembatalan adalah tameng hukummu — simpan di folder khusus (fisik + digital). Jika bertahun kemudian muncul tagihan misterius dari pengajuan yang katanya batal, bukti ini menutup kasus dalam 5 menit. Arsip yang rapi adalah asuransi gratis.
Jika Dana Sudah Terlanjur Cair
Jika dana sudah masuk rekening, pembatalan tidak bisa dilakukan — tetapi ada jalan keluar: lunasi pinjaman secepatnya. Kamu tetap wajib membayar sesuai perjanjian, tetapi bisa mengajukan refund bunga untuk bulan-bulan yang belum berjalan.
Contoh simulasi: pinjaman Rp10 juta/12 bulan dengan cicilan Rp1.167.957/bulan. Jika kamu melunasi seluruh 12 cicilan di bulan pertama, bunga bulan ke-2 s.d. ke-12 belum berjalan — ajukan ke Tunaiku untuk refund bunga tersebut. Proses refund umumnya 1-14 hari kerja dan butuh persetujuan.
Hubungi CS untuk menanyakan prosedur pelunasan dipercepat dan pengajuan refund bunga secara resmi.
Strategi pelunasan cerdas: jika terlanjur cair dan kamu tidak butuh dananya, jangan pakai sepeser pun — lunasi penuh di cicilan pertama. Dana yang tidak tersentuh + pelunasan cepat = bunga minimal (hanya 1 bulan) dan riwayat kredit bersih ('lunas dipercepat' tercatat positif, bukan gagal bayar).
Biaya dan Konsekuensi
Biaya pembatalan: umumnya tidak ada biaya khusus — yang keluar hanya biaya pulsa menelepon call center. Tetap baca perjanjian pinjamanmu untuk memastikan tidak ada klausul denda.
Konsekuensi jika telat: dana cair = kewajiban bayar + bunga berjalan, tercatat sebagai pinjaman aktif, dan berpotensi memengaruhi riwayat kredit (SLIK OJK) jika sampai menunggak.
Hindari jasa pihak ketiga yang menawarkan bantuan pembatalan dengan bayaran — tidak resmi dan rawan penipuan. Semua proses pembatalan hanya lewat kanal resmi Tunaiku.
Hitung 'biaya penyesalan': jika batal sebelum cair = Rp0. Jika terlanjur cair lalu dilunasi bulan pertama = 1 bulan bunga + provisi. Jika dibiarkan berjalan penuh = bunga setahun penuh. Tabel sederhana ini menunjukkan kenapa kecepatan bertindak bernilai uang nyata — tiap hari menunda ada harganya.
Tips Agar Tidak Menyesal Kemudian
Sebelum mengajukan pinjaman apa pun: pahami bunga, tenor, dan total pengembalian lewat simulasi. Jangan terburu-buru klik setuju — baca perjanjian dengan teliti.
Pinjam sesuai kebutuhan, bukan keinginan, dan pastikan cicilan maksimal 30% dari penghasilan agar tidak mengganggu keuangan.
Jika ragu, tunda pengajuan 1-2 hari untuk berpikir jernih. Lebih baik menunda daripada mengajukan lalu repot membatalkan.
Aturan 72 jam untuk utang: setiap kali tergoda mengajukan pinjaman, tunda 72 jam sebelum klik setuju. Dalam 3 hari, emosi mereda dan logika bekerja — sebagian besar 'kebutuhan mendesak' ternyata bisa menunggu atau ada solusi non-utang. Pinjaman yang masih terasa perlu setelah 72 jam barulah layak dipertimbangkan serius.
Memahami Status Pengajuanmu
Sebelum menghubungi CS, pahami dulu status pengajuanmu — karena prosedur pembatalan berbeda tiap tahap: 1) Pengajuan baru masuk (belum diverifikasi): paling mudah dibatalkan, cukup telepon CS. 2) Dalam verifikasi: masih bisa, tetapi data sudah diproses.
3) Disetujui, belum cair: masih bisa dibatalkan — tetapi bertindak cepat karena pencairan bisa terjadi kapan saja. 4) Sudah cair: tidak bisa 'dibatalkan' — yang bisa dilakukan adalah pelunasan dipercepat.
Cek status via aplikasi Tunaiku, email notifikasi, atau SMS dari Amar Bank. Catat nomor pengajuan (jika ada) — mempercepat proses saat menghubungi CS. Jangan menunda: tiap jam yang berlalu membuat pembatalan makin sulit.
Alternatif Selain Pembatalan Penuh
Jika alasanmu membatalkan adalah nominal terlalu besar, tanyakan apakah bisa menurunkan plafon alih-alih batal total — sebagian pengajuan memungkinkan revisi sebelum pencairan. Ini solusi tengah yang sering luput dipertimbangkan.
Jika alasanmu adalah mendapat penawaran lebih baik di tempat lain, hitung total biaya keduanya (bunga + provisi + admin) sebelum memutuskan — bunga lebih rendah belum tentu total lebih murah jika ada biaya tersembunyi.
Jika pengajuan sudah terlanjur cair dan kamu berubah pikir, opsi realistis: lunasi segera (mungkin kena penalti, tanyakan nominalnya) atau jadikan dana darurat yang tidak disentuh — membayar cicilan tepat waktu justru membangun riwayat kredit yang berguna di masa depan.
Pertanyaan Umum
Bagaimana cara membatalkan pengajuan Tunaiku?
Hubungi CS resmi Tunaiku di (021) 4000-5859 atau email tanya@amarbank.co.id, siapkan data diri (nama, KTP, nomor pengajuan), sampaikan permintaan pembatalan, dan tunggu konfirmasi resmi.
Kapan pengajuan Tunaiku masih bisa dibatalkan?
Selama dana belum dicairkan: status masih verifikasi atau kamu belum menyetujui perjanjian akhir. Semakin cepat menghubungi CS, semakin besar peluang berhasil.
Apakah bisa batalkan pinjaman Tunaiku yang sudah cair?
Tidak bisa dibatalkan seperti pengajuan — pinjaman sudah aktif dan wajib dibayar. Opsinya: lunasi dipercepat, lalu ajukan refund bunga bulan-bulan yang belum berjalan.
Berapa nomor CS Tunaiku yang resmi?
Call center (021) 4000-5859 dan email tanya@amarbank.co.id. Pastikan hanya menghubungi kontak resmi dari situs Tunaiku untuk menghindari penipuan.
Apakah ada biaya pembatalan Tunaiku?
Umumnya tidak ada biaya pembatalan khusus; yang keluar hanya biaya pulsa menelepon CS. Baca perjanjian pinjaman untuk memastikan.
Data apa yang disiapkan untuk pembatalan?
Nama lengkap sesuai KTP, nomor KTP, nomor pengajuan pinjaman, dan nomor HP yang terdaftar di Tunaiku.
Berapa lama proses pembatalan?
Setelah pengajuan diterima, konfirmasi biasanya dikirim via email/telepon maksimal 1x24 jam.
Apa risiko jika telat membatalkan?
Dana terlanjur cair menjadi kewajiban bayar + bunga, tercatat sebagai pinjaman aktif, dan berpotensi memengaruhi riwayat kredit/SLIK.