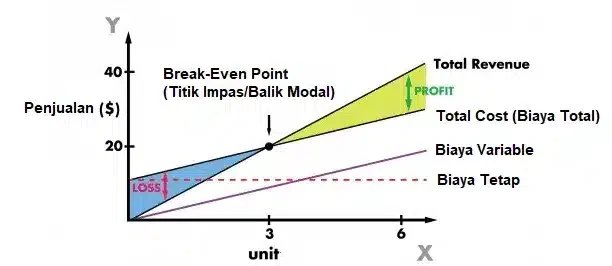
Pengertian BEP dan Break Even Analysis
Break Even Point (BEP) adalah titik di mana pendapatan sama dengan modal yang dikeluarkan — tidak terjadi kerugian atau keuntungan; laba dan biaya berada pada posisi yang sama atau seimbang (posisi nol). Ini terjadi bila perusahaan dalam operasinya menggunakan biaya tetap, dan volume penjualan hanya cukup untuk menutup biaya tetap dan biaya variabel.
Break Even Analysis adalah metode analisis keuangan untuk menentukan titik di mana pendapatan sama dengan biaya total. Analisis ini melibatkan perhitungan biaya tetap, biaya variabel, dan harga jual per unit — dan hasilnya membantu perusahaan merencanakan strategi penjualan, mengevaluasi kinerja keuangan, serta mengidentifikasi risiko dan peluang bisnis.
Asumsi dasar analisis BEP (menurut Susan Irawati, 'Manajemen Keuangan'): biaya digolongkan ke biaya tetap dan biaya variabel; biaya variabel total berubah mengikuti volume; harga jual per unit konstan selama periode analisis; dan produk yang diproduksi dianggap habis terjual.
Komponen dalam Perhitungan BEP
| Komponen | Deskripsi | Contoh |
|---|---|---|
| Biaya Tetap (Fixed Cost) | Tidak berubah meski volume produksi naik/turun | Sewa, gaji tetap, penyusutan, asuransi |
| Biaya Variabel (Variable Cost) | Berubah proporsional terhadap jumlah unit | Bahan baku, listrik per unit, transportasi |
| Harga Jual (Price) | Harga per unit yang ditetapkan perusahaan | Harga jual produk per unit |
| Pendapatan (Revenue) | Total pemasukan (harga × jumlah unit) | Total penjualan per periode |
| Biaya Campuran (Mixed Cost) | Mengandung unsur tetap dan variabel | Tagihan listrik (dasar + pemakaian) |
| Margin Kontribusi | Harga jual − biaya variabel per unit | Kontribusi tiap unit menutup biaya tetap |
Tiga Rumus BEP
1. BEP per unit — untuk mengetahui berapa produk yang harus terjual (cocok untuk perencanaan produksi manufaktur):
BEP (unit) = FC ÷ (P − VC)
FC = biaya tetap, P = harga jual per unit, VC = biaya variabel per unit, (P − VC) = margin kontribusi per unit.
2. BEP nilai penjualan — untuk menargetkan omzet minimum (praktis untuk bisnis multi-produk):
CMR = (P − VC) ÷ P
BEP (Rp) = FC ÷ CMR
CMR = contribution margin ratio, persentase tiap penjualan yang berkontribusi menutup biaya tetap.
3. BEP rupiah — versi lain dari target omzet:
BEP (Rp) = BEP (unit) × P
atau BEP (Rp) = FC ÷ CMR
Contoh Soal dan Pembahasan
Contoh 1 — BEP unit (manufaktur): FC = Rp100.000.000, P = Rp50.000, VC = Rp30.000. Margin kontribusi = 50.000 − 30.000 = Rp20.000. BEP = 100.000.000 ÷ 20.000 = 5.000 unit. Bisnis harus menjual minimal 5.000 unit untuk balik modal.
Contoh 2 — BEP rupiah (omzet): FC = Rp120.000.000, P = Rp50.000, VC = Rp30.000. CMR = 20.000 ÷ 50.000 = 0,4 (40%). BEP = 120.000.000 ÷ 0,4 = Rp300.000.000. Ini omzet minimal agar tidak rugi.
Contoh 3 — target laba: Biaya tetap Rp50.000.000, biaya variabel Rp30.000/unit, harga jual Rp50.000/unit, target laba Rp20.000.000. BEP dasar = 50.000.000 ÷ 20.000 = 2.500 unit (Rp125.000.000). Unit untuk target laba = (20.000.000 ÷ 20.000) + 2.500 = 3.500 unit.
Contoh 4 — usaha kecil: Biaya tetap Rp500.000/bulan, VC Rp10.000, harga Rp25.000. BEP = 500.000 ÷ 15.000 = 33,33 → minimal 34 produk.
Manfaat dan Batasan Analisis BEP
Manfaat: menentukan volume penjualan minimum; memproyeksikan potensi laba (setelah BEP, tiap unit menambah laba sebesar margin kontribusi); mengukur kesehatan struktur biaya; menganalisis sensitivitas perubahan harga/biaya; mendukung perencanaan keuangan dan anggaran; membantu keputusan menaikkan harga atau menekan biaya operasional.
Batasan dan faktor pendorong BEP naik: model mengasumsikan harga dan biaya konstan — pada kenyataannya harga bahan baku berfluktuasi. BEP naik bila: biaya produksi naik tetapi harga jual sulit ikut naik (margin mengecil); operasional membengkak lebih cepat dari margin (lembur, distribusi); atau gangguan produksi sementara biaya tetap tetap berjalan. Untuk usaha multi-produk, gunakan komposisi penjualan tetap (misalnya 3 unit A : 2 unit B) untuk menghitung BEP gabungan.
Pertanyaan Umum
Apa itu BEP (Break Even Point)?
BEP adalah titik di mana total pendapatan sama dengan total biaya (TR = TC) — perusahaan tidak untung dan tidak rugi. Di titik ini volume penjualan hanya cukup menutup biaya tetap dan biaya variabel.
Apa rumus BEP dalam unit?
BEP (unit) = Biaya Tetap ÷ (Harga Jual per Unit − Biaya Variabel per Unit). Contoh: FC Rp100 juta, harga Rp50.000, VC Rp30.000 → BEP = 100.000.000 ÷ 20.000 = 5.000 unit.
Apa rumus BEP dalam rupiah?
BEP (Rp) = Biaya Tetap ÷ CMR, dengan CMR = (Harga Jual − Biaya Variabel) ÷ Harga Jual. Alternatif: BEP (Rp) = BEP (unit) × Harga Jual per Unit.
Apa itu margin kontribusi dan CMR?
Margin kontribusi = Harga Jual per Unit − Biaya Variabel per Unit (berapa sisa tiap unit untuk menutup biaya tetap). CMR (contribution margin ratio) = margin kontribusi ÷ harga jual, dinyatakan persen — misalnya 0,4 berarti 40% tiap penjualan berkontribusi menutup biaya tetap.
Bagaimana menghitung BEP dengan target laba tertentu?
Rumus BEP laba: (Biaya Tetap + Target Laba) ÷ Margin Kontribusi per Unit. Contoh: biaya tetap Rp50 juta, target laba Rp20 juta, margin kontribusi Rp20.000 → (50 + 20 juta) ÷ 20.000 = 3.500 unit.
Apa saja komponen dalam perhitungan BEP?
Biaya tetap (sewa, gaji tetap, penyusutan), biaya variabel (bahan baku, listrik per unit), harga jual per unit, pendapatan (harga × jumlah unit), serta biaya campuran yang mengandung unsur tetap dan variabel seperti tagihan listrik.
Apa manfaat analisis BEP bagi usaha kecil?
Menentukan volume penjualan minimum, memproyeksikan potensi laba, mengukur kesehatan struktur biaya, menganalisis dampak perubahan harga/biaya terhadap profit, dan merencanakan target penjualan serta anggaran.
Faktor apa yang membuat BEP naik?
Biaya produksi naik sementara harga jual sulit ikut naik, operasional membengkak lebih cepat dari margin (lembur, distribusi), atau gangguan produksi sementara biaya tetap tetap berjalan — semuanya membuat titik impas bergeser naik.