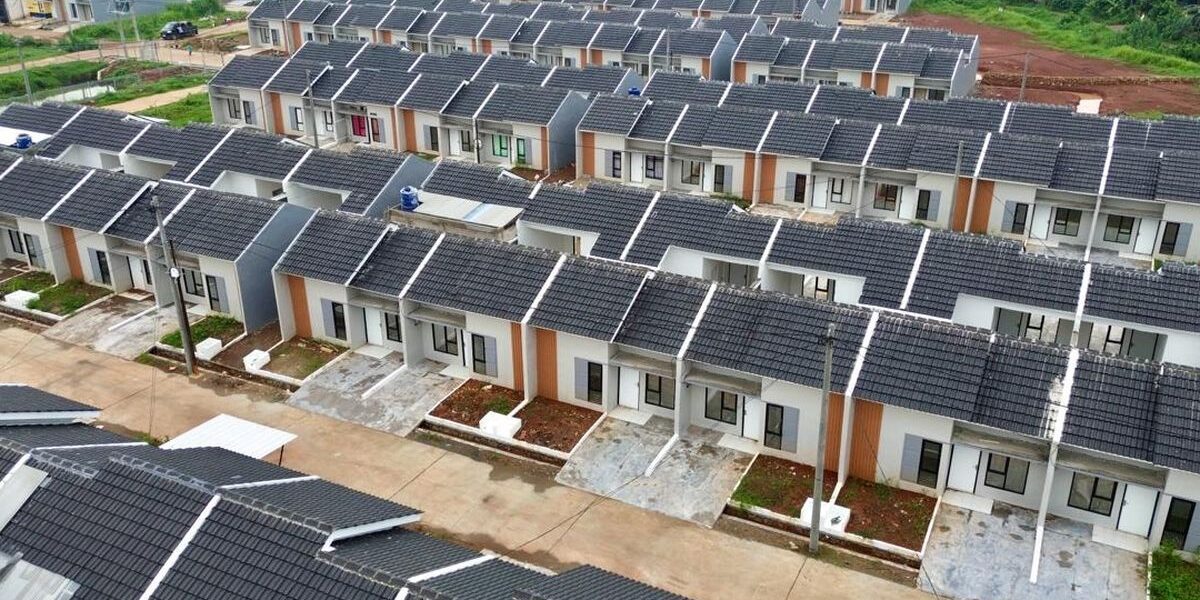
Apa Itu Over Kredit dan Aturan Mainnya
Over kredit = pengalihan sisa cicilan KPR dari debitur lama (penjual) ke debitur baru (pembeli). Untuk rumah subsidi, aturannya lebih ketat daripada KPR komersial karena ada dana negara di dalamnya.
Aturan kunci yang wajib tahu:
- Larangan alih <5 tahun: rumah subsidi tidak boleh dialihkan kepemilikannya sebelum 5 tahun sejak akad kredit, kecuali alasan mendesak (pindah tugas, PHK, perceraian) yang disetujui bank dan BP Tapera.
- Pembeli harus MBR: pengganti wajib memenuhi kriteria penerima subsidi — tidak bisa sembarang orang berpenghasilan tinggi.
- Sanksi pelanggaran: subsidi bisa dicabut dan fasilitas berubah menjadi KPR komersial (bunga pasar).
Dua jalur over kredit: (1) Resmi/novasi — via bank, nama debitur resmi berganti, aman. (2) Bawah tangan — hanya akta notaris/kuasa tanpa sepengetahuan bank, berisiko besar (dibahas di akhir).
Syarat Penjual dan Pembeli
Syarat pihak penjual (debitur lama):
- Sudah menghuni minimal 5 tahun (kecuali alasan khusus yang disetujui).
- Cicilan lancar — tidak ada tunggakan. Minta print-out histori pembayaran ke bank untuk memastikan status bersih.
- Dokumen lengkap: SP3K, perjanjian kredit, buku tabungan.
- Rumah tidak dalam sengketa atau jaminan lain.
Syarat pihak pembeli (debitur pengganti):
- WNI, berusia minimal 21 tahun.
- Belum memiliki rumah dan belum pernah menerima subsidi perumahan pemerintah (dibuktikan surat keterangan dari lurah + surat pernyataan).
- MBR — gaji pokok tidak melebihi batas ketentuan (umumnya maks Rp8 juta; acuan lama: Rp4 juta untuk tapak, Rp7 juta untuk susun — cek ketentuan terbaru ke bank).
- Lolos BI Checking / SLIK OJK — riwayat kredit bersih.
- Sanggup melanjutkan sisa cicilan / menyetujui akad kredit baru.
- Masa kerja minimal 1 tahun (karyawan) atau usaha berjalan 2 tahun (wiraswasta).
Prosedur Novasi Resmi di Bank
Novasi = akta alih debitur. Prosesnya mirip pengajuan KPR baru dari nol — butuh kesabaran.
- Datang bersama ke bank penyalur (kantor cabang tempat akad pertama, umumnya BTN). Sampaikan niat alih debitur ke bagian kredit/CS KPR; isi formulir permohonan novasi di atas meterai.
- Lengkapi dokumen pembeli: fotokopi KTP suami-istri, KK, NPWP, surat keterangan kerja asli, slip gaji 3 bulan terakhir, rekening koran 3 bulan, surat keterangan belum memiliki rumah (tanda tangan lurah/kepala desa), surat pernyataan belum pernah menerima subsidi.
- Verifikasi & analisis bank: analis membedah kemampuan bayar (debt burden ratio) dan SLIK OJK calon pembeli.
- Appraisal aset: tim independen menilai kondisi fisik dan NJOP/harga pasar terkini rumah — dasar perhitungan sisa utang/plafon baru.
- Persetujuan & akad baru: jika disetujui, penjual + pembeli + bank menandatangani akta alih debitur di hadapan notaris. Di titik ini kewajiban penjual resmi berakhir; nama di perjanjian KPR dan SHGB berganti ke pembeli.
Biaya dan Bahaya Jalur Bawah Tangan
Estimasi biaya resmi:
- Appraisal: Rp500 ribu – Rp1 juta.
- Notaris: Rp1 juta – Rp3 juta.
- Administrasi bank: bervariasi per cabang.
- Kesepakatan penjual-pembeli: di luar biaya bank — biasanya pembeli membayar kompensasi/uang muka atas cicilan dan DP yang sudah dikeluarkan penjual (nilainya dinegosiasikan, bukan angka resmi).
Kenapa jangan bawah tangan (hanya akta notaris/kuasa tanpa bank tahu):
- Nama di bank tetap penjual — pembeli tidak diakui sebagai debitur.
- Pengambilan sertifikat saat lunas wajib dihadiri debitur asli — jika penjual sulit dihubungi/pindah, sertifikat mandek.
- Jika penjual wanprestasi atau berutang ke pihak lain, rumah bisa terseret sengketa.
- Untuk rumah subsidi: risiko pencabutan subsidi.
Kesimpulan: over kredit rumah subsidi memang birokratis — verifikasi berlapis, appraisal, akad notaris — tapi itulah harga keamanan. Datang bersama ke bank, pastikan pembeli lolos kriteria MBR, dan jangan pernah tergoda jalur bawah tangan yang murah di awal tapi mahal di akhir.
Pertanyaan Umum
Apa itu over kredit rumah subsidi?
Over kredit adalah pengalihan sisa cicilan KPR dari debitur lama (penjual) ke debitur baru (pembeli). Untuk rumah subsidi, prosesnya lebih ketat: pembeli baru wajib memenuhi kriteria penerima subsidi (WNI, belum punya rumah, penghasilan MBR) dan pengalihan idealnya lewat novasi resmi di bank.
Apakah rumah subsidi boleh di-over kredit sebelum 5 tahun?
Pada prinsipnya tidak boleh dialihkan sebelum 5 tahun sejak akad kredit, kecuali ada alasan mendesak dan disetujui bank serta BP Tapera. Pelanggaran bisa berakibat sanksi — subsidi dicabut dan fasilitas berubah menjadi KPR komersial.
Apa syarat over kredit rumah subsidi bagi pembeli baru?
WNI, belum memiliki rumah dan belum pernah menerima subsidi perumahan, masuk kategori Masyarakat Berpenghasilan Rendah (batas gaji pokok umumnya maks Rp8 juta — cek ketentuan terbaru), lolos BI Checking/SLIK OJK, dan sanggup melanjutkan cicilan atau menyetujui akad kredit baru.
Apa syarat bagi penjual (debitur lama)?
Sudah menghuni minimal 5 tahun (kecuali alasan khusus yang disetujui), cicilan lancar tanpa tunggakan, dan dokumen lengkap (SP3K, perjanjian kredit, buku tabungan).
Bagaimana prosedur over kredit resmi (novasi) di bank?
(1) Penjual + calon pembeli datang bersama ke bank penyalur (umumnya BTN), isi formulir permohonan novasi. (2) Pembeli melengkapi dokumen (KTP, KK, NPWP, slip gaji 3 bulan, rekening koran, surat keterangan belum punya rumah). (3) Bank verifikasi + appraisal aset. (4) Jika disetujui, tanda tangan akta alih debitur di hadapan notaris — kewajiban penjual resmi berakhir.
Berapa biaya over kredit rumah subsidi?
Komponen umum: biaya appraisal Rp500 ribu-Rp1 juta, biaya notaris Rp1 juta-Rp3 juta, plus biaya administrasi bank. Di luar itu ada kesepakatan harga antara penjual-pembeli (uang muka/kompensasi atas cicilan yang sudah dibayar penjual).
Apa risiko over kredit di bawah tangan (tanpa bank)?
Besar: nama di bank tetap penjual (pembeli tidak diakui), sertifikat sulit diambil saat lunas tanpa kehadiran debitur asli, penjual bisa wanprestasi, dan untuk rumah subsidi ada risiko sanksi pencabutan subsidi. Selalu tempuh jalur resmi via bank.
Dokumen apa saja yang dibutuhkan untuk over kredit subsidi?
KTP suami-istri kedua belah pihak, KK, NPWP pembeli, surat keterangan kerja + slip gaji 3 bulan terakhir, rekening koran 3 bulan, surat keterangan belum memiliki rumah dari lurah/kepala desa, dan surat pernyataan belum pernah menerima subsidi rumah.