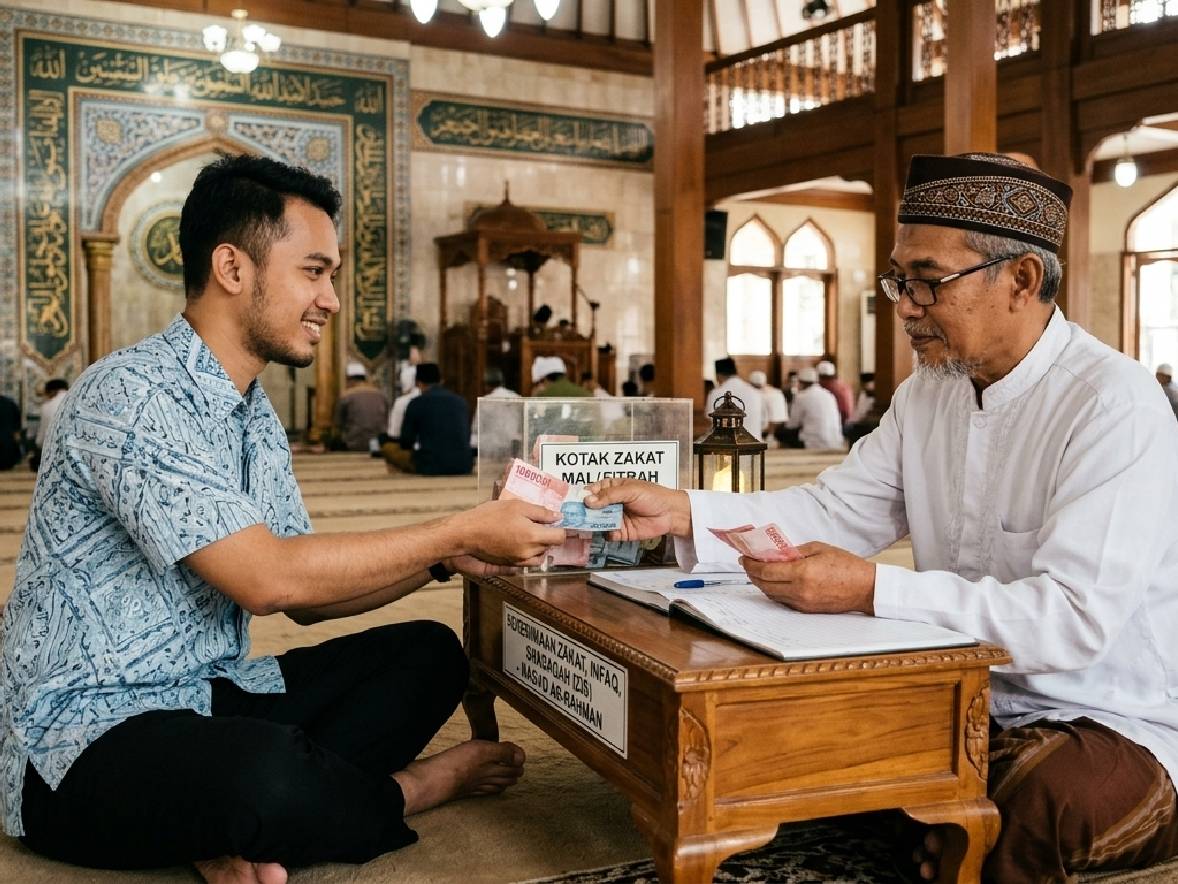
Pengertian dan Dasar Hukum Zakat Penghasilan
Zakat penghasilan — atau dikenal juga sebagai zakat profesi dan zakat pendapatan — adalah bagian dari zakat mal yang wajib dikeluarkan atas harta yang berasal dari pendapatan/penghasilan rutin dari pekerjaan yang tidak melanggar syariah.
Dasar hukumnya adalah Fatwa Majelis Ulama Indonesia (MUI) Nomor 3 Tahun 2003 tentang Zakat Penghasilan, yang menjelaskan bahwa penghasilan yang dimaksud ialah setiap pendapatan seperti gaji, honorarium, upah, jasa, dan lain-lainnya yang diperoleh dengan cara halal — baik rutin seperti pejabat negara, pegawai, dan karyawan, maupun tidak rutin seperti dokter, pengacara, konsultan, dan sejenisnya, serta pendapatan dari pekerjaan bebas lainnya.
Fatwa tersebut menegaskan: “Semua bentuk penghasilan halal wajib dikeluarkan zakatnya dengan syarat telah mencapai nisab dalam satu tahun, yakni senilai emas 85 gram. Kadar zakat penghasilan adalah 2,5 persen.” Ketentuan ini dikuatkan Peraturan Menteri Agama (PMA) Nomor 31 Tahun 2019: “Nisab zakat pendapatan senilai 85 gram emas. Dan kadar zakat pendapatan dan jasa senilai 2,5 persen.”
Landasan Al-Qur'annya antara lain QS Al-Baqarah ayat 267 (“Infakkanlah sebagian dari hasil usahamu yang baik-baik...”), QS At-Taubah ayat 103 (“Ambillah zakat dari sebagian harta mereka, dengan zakat itu kamu membersihkan dan menyucikan mereka”), dan QS Al-An'am ayat 141 tentang menunaikan hak harta di hari memetik hasilnya.
Nisab dan Kadar Zakat Penghasilan
Seseorang dikatakan sudah wajib menunaikan zakat penghasilan apabila penghasilannya telah mencapai nisab sebesar 85 gram emas per tahun, dengan kadar 2,5 persen.
Untuk memudahkan, BAZNAS menetapkan nilai rupiah nisab setiap tahun melalui SK Ketua BAZNAS. Menurut SK Ketua BAZNAS Nomor 13 Tahun 2025 tentang Nilai Nisab Zakat Pendapatan dan Jasa Tahun 2025, nisab zakat pendapatan tahun 2025 adalah senilai 85 gram emas atau setara dengan Rp85.685.972 per tahun, atau Rp7.140.498 per bulan.
Dalam praktiknya, zakat penghasilan dapat ditunaikan setiap bulan dengan nilai nisab bulanan setara 1/12 dari 85 gram emas. Jadi apabila penghasilan setiap bulan telah melebihi nilai nisab bulanan tersebut, wajib dikeluarkan zakatnya sebesar 2,5 persen dari penghasilannya. Apabila penghasilan satu bulan belum mencapai nisab, total pendapatan selama satu tahun dikumpulkan dan dihitung — ditunaikan apabila penghasilan bersihnya sudah cukup nisab.
Berbeda dengan zakat emas/perak klasik yang mensyaratkan haul (kepemilikan satu tahun), mayoritas ulama kontemporer — termasuk Yusuf al-Qaradhawi — berpendapat zakat profesi tidak harus menunggu haul dan bisa langsung dikeluarkan saat menerima gaji/upah, dianalogikan dengan zakat tanaman yang dikeluarkan setiap panen.
Cara Menghitung Zakat Penghasilan
Ada dua metode menghitung zakat penghasilan:
1. Metode bruto (penghasilan kotor) — zakat dihitung 2,5% dari total penghasilan tanpa dikurangi kebutuhan pokok. Rumus: 2,5% × total penghasilan bulanan. Metode ini dianjurkan para ulama untuk kehati-hatian. Contoh: gaji Rp10.000.000/bulan → zakat Rp250.000/bulan.
2. Metode neto (penghasilan bersih) — zakat dihitung 2,5% dari penghasilan setelah dikurangi kebutuhan pokok (dan cicilan utang, bila ada). Rumus: 2,5% × (penghasilan − kebutuhan pokok). Contoh: gaji Rp10.000.000, kebutuhan pokok Rp6.000.000 → zakat 2,5% × Rp4.000.000 = Rp100.000/bulan.
Contoh kasus BAZNAS: harga emas Rp899.886/gram → nisab setahun Rp76.490.310. Seseorang berpenghasilan Rp7.000.000/bulan (Rp84.000.000/tahun) sudah mencapai nisab sehingga wajib zakat: 2,5% × Rp7.000.000 = Rp175.000/bulan.
Contoh metode tahunan (BAZNAS Pangandaran): total penghasilan setahun Rp86.000.000 (melebihi nisab Rp85.685.927) → zakat Rp86.000.000 × 2,5% = Rp2.150.000 dibayar di akhir tahun. Atau metode bulanan: Rp7.140.494 × 2,5% = Rp178.512/bulan.
Siapa yang Wajib dan Kapan Membayar
Syarat menjadi muzakki (wajib zakat) penghasilan:
- Beragama Islam.
- Penghasilan halal (pekerjaan tidak melanggar syariah).
- Telah mencapai nisab (senilai 85 gram emas).
- Penghasilan melebihi kebutuhan pokok (untuk metode neto).
Yang dikenakan meliputi pejabat negara, pegawai/karyawan berpenghasilan rutin, maupun profesi berpenghasilan tidak rutin seperti dokter, pengacara, konsultan, desainer, seniman, dan pendapatan dari pekerjaan bebas lainnya (freelancer, driver online, content creator).
Waktu pembayaran fleksibel: setiap kali menerima penghasilan (bulanan) atau di akhir tahun setelah diakumulasi — pilih yang paling memudahkan konsistensi. Banyak perusahaan dan instansi kini memfasilitasi pemotongan zakat penghasilan langsung dari gaji karyawan melalui UPZ (Unit Pengumpul Zakat) masing-masing.
Simulasi Zakat Berbagai Profesi
Agar konkret, berikut simulasi zakat penghasilan untuk beberapa profesi dengan asumsi nisab bulanan 2025 Rp7.140.498 (metode bruto):
| Profesi | Penghasilan/Bulan | Wajib Zakat? | Zakat/Bulan |
|---|---|---|---|
| Karyawan swasta | Rp8.000.000 | Ya | Rp200.000 |
| Guru honorer | Rp3.500.000 | Belum (di bawah nisab) | — |
| Dokter praktik | Rp25.000.000 | Ya | Rp625.000 |
| Freelancer desain | Rp12.000.000 | Ya | Rp300.000 |
| Driver online | Rp6.000.000 | Belum bulanan; cek akumulasi tahunan | — |
Catatan untuk yang belum mencapai nisab bulanan seperti guru honorer dan driver online: jangan langsung menyimpulkan bebas zakat. Akumulasikan penghasilan setahun — Rp3.500.000 × 12 = Rp42.000.000 (di bawah nisab Rp85.685.972, belum wajib), tetapi bila ada penghasilan tambahan (les privat, bonus, THR) yang membuat total tahunan melampaui nisab, zakat menjadi wajib atas totalnya.
Untuk profesi berpenghasilan tidak rutin (pengacara, konsultan, seniman), terapkan prinsip yang sama: setiap penerimaan dicatat, dan zakat 2,5% dikeluarkan setiap kali total akumulasi mencapai nisab — atau langsung 2,5% per penerimaan bila rata-rata penerimaannya sudah di atas nisab bulanan.
Cara Membayar dan Penyaluran Zakat
Zakat penghasilan disalurkan melalui BAZNAS atau Lembaga Amil Zakat (LAZ) resmi agar tepat sasaran kepada 8 asnaf: fakir, miskin, amil, mualaf, riqab (memerdekakan budak), gharimin (orang berutang), fisabilillah, dan ibnu sabil (musafir).
Cara membayar di era digital semakin mudah:
- Aplikasi/kalkulator zakat BAZNAS — hitung dan bayar sekaligus via transfer bank, e-wallet, atau QRIS di situs resmi BAZNAS.
- Potong gaji via UPZ — banyak instansi pemerintah dan perusahaan memiliki UPZ yang memotong zakat langsung dari gaji.
- Transfer ke LAZ resmi — seperti Rumah Zakat, Dompet Dhuafa, dan LAZ terdaftar lainnya, dengan konfirmasi pembayaran.
Keuntungan membayar via lembaga resmi: selain tepat sasaran dan terdokumentasi, zakat yang dibayarkan melalui BAZNAS/LAZ resmi dapat menjadi pengurang Penghasilan Kena Pajak sesuai ketentuan UU PPh — lampirkan bukti setor zakat saat pelaporan SPT Tahunan.
Hikmah Zakat Penghasilan
Menunaikan zakat penghasilan bukan sekadar kewajiban administratif. Ada hikmah besar di baliknya:
- Membersihkan harta dan jiwa — zakat menyucikan harta dari hak orang lain di dalamnya dan membersihkan jiwa dari sifat kikir (QS At-Taubah: 103).
- Menumbuhkan keberkahan — harta yang dizakati tidak berkurang, justru Allah tambahkan keberkahannya.
- Mengurangi kesenjangan sosial — dana zakat membantu mustahik memenuhi kebutuhan hidup, pendidikan, hingga modal usaha.
- Meringankan beban pajak — zakat resmi menjadi pengurang PKP sehingga kewajiban pajak ikut turun.
Bagi karyawan Muslim, membiasakan zakat 2,5% setiap gajian — sekecil apa pun nominalnya — melatih kedisiplinan berbagi sebelum harta habis untuk konsumsi. Karena kebahagiaan Indonesia dimulai dari zakat kita.
Fatwa MUI Nomor 3 Tahun 2003: Landasan Zakat Penghasilan di Indonesia
Landasan utama zakat penghasilan di Indonesia adalah Fatwa Majelis Ulama Indonesia Nomor 3 Tahun 2003 tentang Zakat Penghasilan, yang ditetapkan pada 7 Juni 2003 (06 Rabiul Akhir 1424 H). Fatwa ini menjawab pertanyaan umat mengenai kedudukan hukum zakat atas penghasilan profesi yang sebelumnya belum diatur secara tegas.
Ketentuan umum. Yang dimaksud “penghasilan” adalah setiap pendapatan seperti gaji, honorarium, upah, jasa, dan lain-lain yang diperoleh dengan cara halal — baik rutin seperti pejabat negara, pegawai, atau karyawan, maupun tidak rutin seperti dokter, pengacara, konsultan, dan sejenisnya, serta pendapatan dari pekerjaan bebas lainnya.
Hukum. Semua bentuk penghasilan halal wajib dikeluarkan zakatnya dengan syarat telah mencapai nisab dalam satu tahun, yakni senilai emas 85 gram.
Waktu pengeluaran. Zakat penghasilan dapat dikeluarkan pada saat menerima jika sudah cukup nisab. Jika tidak mencapai nisab, semua penghasilan dikumpulkan selama satu tahun; kemudian zakat dikeluarkan jika penghasilan bersihnya sudah cukup nisab.
Kadar zakat. Kadar zakat penghasilan adalah 2,5%. Pemilihan emas sebagai standar nisab sesuai karakter penghasilan profesi yang umumnya diterima dalam bentuk uang, sehingga zakat penghasilan lebih dekat dengan aturan zakat emas dan perak.
Fatwa ini diperkuat kerangka hukum nasional melalui UU Nomor 23 Tahun 2011 tentang Pengelolaan Zakat dan PP Nomor 14 Tahun 2014, yang menempatkan BAZNAS sebagai pengelola pengumpulan, pendistribusian, dan pendayagunaan zakat di Indonesia.
Pertanyaan Umum
Apa itu zakat penghasilan?
Zakat penghasilan (zakat profesi/pendapatan) adalah bagian dari zakat mal yang wajib dikeluarkan atas harta dari pendapatan rutin pekerjaan yang tidak melanggar syariah — gaji, honorarium, upah, jasa, dan pendapatan halal lainnya.
Berapa persen zakat penghasilan?
2,5 persen dari penghasilan, sesuai Fatwa MUI Nomor 3 Tahun 2003 dan PMA Nomor 31 Tahun 2019.
Berapa nisab zakat penghasilan 2025?
Nisab zakat pendapatan tahun 2025 adalah senilai 85 gram emas atau setara Rp85.685.972 per tahun (SK Ketua BAZNAS No. 13/2025), atau Rp7.140.498 per bulan bila ditunaikan bulanan.
Apakah zakat penghasilan wajib setiap bulan atau tahunan?
Keduanya sah. Bisa ditunaikan setiap bulan saat penghasilan bulanan mencapai 1/12 nisab (Rp7.140.498/bulan pada 2025), atau diakumulasi dan ditunaikan tahunan saat total setahun mencapai 85 gram emas.
Bagaimana cara menghitung zakat penghasilan?
Dua metode: (1) bruto — 2,5% × total penghasilan; (2) neto — 2,5% × (penghasilan − kebutuhan pokok). Para ulama menganjurkan metode bruto untuk kehati-hatian.
Siapa yang wajib membayar zakat penghasilan?
Muslim berpenghasilan halal yang mencapai nisab: pejabat negara, pegawai/karyawan berpenghasilan rutin, maupun profesi tidak rutin seperti dokter, pengacara, konsultan, dan pekerja bebas lainnya.
Apakah zakat penghasilan bisa mengurangi pajak?
Ya. Zakat yang dibayarkan melalui BAZNAS atau lembaga amil zakat resmi dapat dikurangkan dari Penghasilan Kena Pajak sesuai ketentuan UU PPh.
Kepada siapa zakat penghasilan disalurkan?
Kepada 8 asnaf (golongan berhak): fakir, miskin, amil, mualaf, riqab, gharimin, fisabilillah, dan ibnu sabil — melalui BAZNAS atau LAZ resmi agar tepat sasaran.
Apa dasar hukum zakat penghasilan di Indonesia?
Dasar utamanya adalah Fatwa MUI Nomor 3 Tahun 2003 tentang Zakat Penghasilan (ditetapkan 7 Juni 2003), diperkuat UU Nomor 23 Tahun 2011 tentang Pengelolaan Zakat dan PP Nomor 14 Tahun 2014 yang mengatur peran BAZNAS.
Apakah penghasilan tidak rutin seperti dokter, konsultan, atau freelancer wajib dizakati?
Ya. Fatwa MUI 3/2003 mencakup penghasilan tidak rutin (dokter, pengacara, konsultan, pekerjaan bebas). Zakat dapat dikeluarkan saat menerima bila sudah cukup nisab, atau seluruh penghasilan dikumpulkan selama setahun lalu dizakati bila penghasilan bersihnya mencapai nisab 85 gram emas.
Sumber
- BAZNAS / baznas.go.id (Tier-1, .go.id) — Zakat Penghasilan: Niat, Cara Menghitung, dan Cara Membayarnya
- BAZNAS Kota Bandung / kotabandung.baznas.go.id (Tier-1, .go.id) — Zakat Penghasilan dan Bagaimana Cara Menghitungnya
- BAZNAS Lampung / lampung.baznas.go.id (Tier-1, .go.id) — Penghasilan Wajib Dizakati 2,5%
- BAZNAS Pangandaran (Tier-1, .go.id) — Zakat Profesi Termasuk Wajib Zakat di Era Modern
- Rumah Zakat — Zakat Penghasilan
- MUI.or.id — Zakat Penghasilan bagi Pegawai dan Tenaga Profesional dalam Fatwa MUI Nomor 3 Tahun 2003 tentang Zakat Profesi
- Jurnal PPKMDU UNISKA — Sosialisasi Fatwa MUI tentang Zakat Profesi
- Repositori UIN Jakarta — Pengelolaan Zakat Profesi Ditinjau dalam Fatwa MUI Nomor 3 Tahun 2003 dan PP Nomor 14 Tahun 2014