Syarat Dokumen
Syarat umum agen BRILink: WNI yang sudah menjadi nasabah BRI; berdomisili sesuai wilayah kantor pengajuan; memiliki usaha yang sudah berjalan minimal 1-2 tahun (dibuktikan surat keterangan usaha/SKU atau SK pegawai tetap) — usaha fisik/milik sendiri lebih diutamakan; memiliki rekening simpanan BRI (dan rekening pinjaman BRI nilai plus); tidak sedang menjadi agen bank lain; lokasi usaha/toko tetap.
Dokumen: KTP, NPWP, surat keterangan usaha + legalitas usaha (SIUP/NIB jika ada), bukti kepemilikan rekening (buku tabungan/rekening koran), formulir pengajuan agen BRILink, dan surat perjanjian kerja sama (PKS) yang ditandatangani. Siapkan fotokopi rangkap — petugas Agen BRILink (PAB) akan memverifikasi.
Setoran jaminan: Rp3.000.000 yang diblokir selama menjadi agen (untuk pengguna EDC) — bisa lebih kecil (sekitar Rp500 ribu) atau bahkan tidak diperlukan jika punya rekening pinjaman BRI dengan kolektibilitas lancar. Dana jaminan kembali saat kerja sama berakhir. Tidak ada 'biaya pendaftaran' resmi selain jaminan ini — waspadai oknum yang memungut biaya tak resmi.
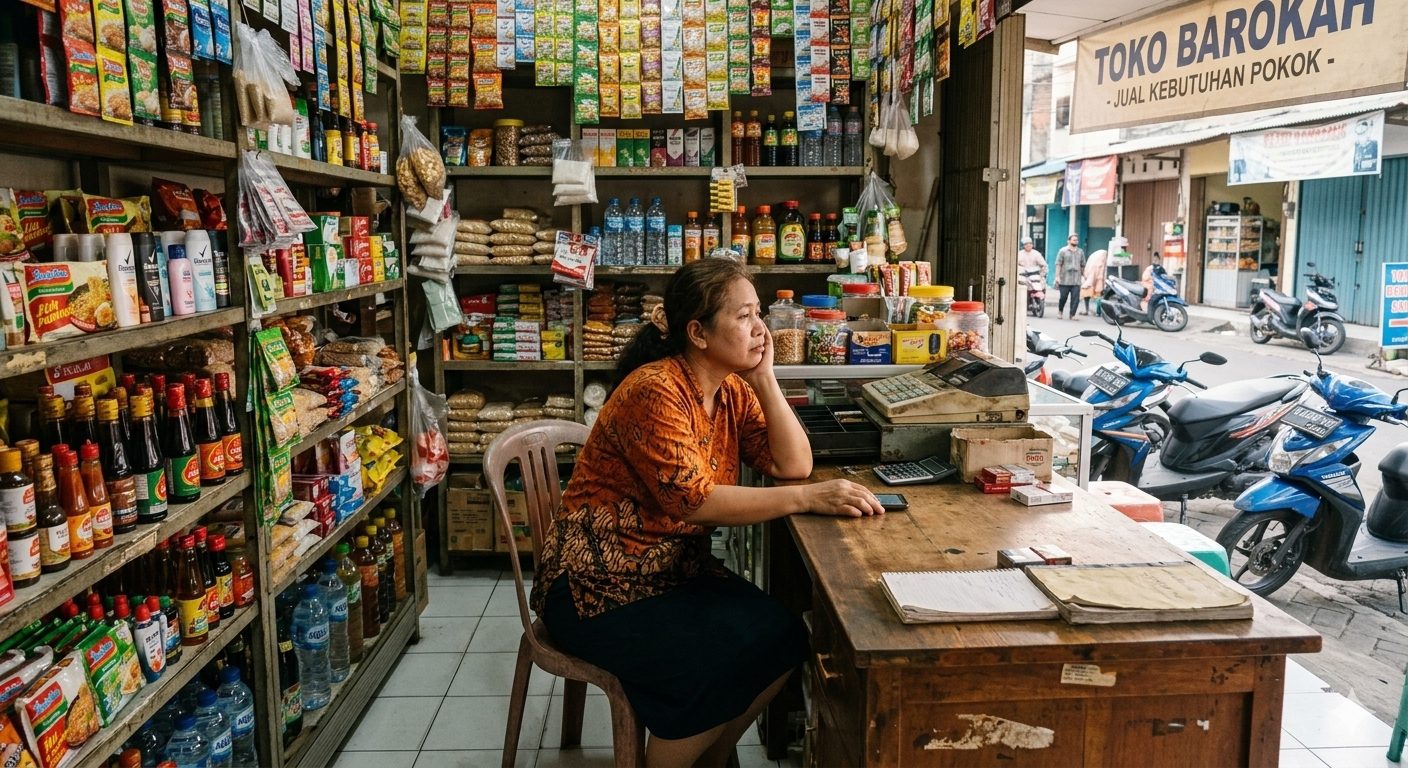
Usaha minimal 1-2 tahun adalah syarat mutlak — bukan untuk mempersulit, tapi memastikan agen punya tempat tetap dan arus pelanggan untuk melayani transaksi. Warung kelontong, konter pulsa, toko sembako, fotokopian — semua bisa, asal sudah berjalan dan punya SKU dari kelurahan/desa.
Alur Pendaftaran
Dua jalur pendaftaran: (1) ONLINE — via aplikasi BRILink Mobile atau website brilink.bri.co.id: isi formulir digital, upload dokumen; (2) LANGSUNG — datang ke cabang BRI terdekat (Kantor Cabang/KCP/BRI Unit): ambil formulir pengajuan agen BRILink, isi, serahkan dokumen. Petugas PAB (Petugas Agen BRILink) menangani administrasimu.
Tahap verifikasi: petugas BRI melakukan survei lokasi usaha — memastikan usaha benar ada, lokasi strategis, dan memenuhi kriteria. Proses persetujuan umumnya 1-2 minggu setelah dokumen lengkap + survei selesai (tergantung kelengkapan dan antrean).
Setelah disetujui: ikuti pelatihan + simulasi transaksi dari BRI (wajib — memastikan kamu paham operasional EDC/aplikasi, keamanan PIN, dan penanganan masalah), lalu tanda tangani Perjanjian Kerja Sama (PKS) yang mengatur hak-kewajiban, target transaksi, sistem komisi, dan ketentuan operasional. Terakhir: terima mesin EDC (atau instalasi BRILink Mobile di HP) — kamu resmi beroperasi.
Tips lolos survei: pastikan usaha buka rutin dengan jam jelas, lokasi mudah dijangkau, ada papan nama usaha, dan siapkan jawaban soal estimasi transaksi harian. Survei menilai keseriusan — usaha yang tampak aktif jauh lebih meyakinkan.
Pro-tip: datang ke BRI Unit (bukan kantor cabang besar) — antrean pengajuan agen biasanya lebih pendek dan petugas PAB-nya lebih fokus mendampingi calon agen baru sampai beroperasi.
Komisi & Keuntungan
Sistem komisi: SHARING FEE 50:50 dengan BRI — agen mendapat 50% dari fee setiap transaksi. Contoh: transfer sesama BRI fee Rp1.500 (sudah termasuk PPN), transfer antar bank Rp6.000 — agen dapat setengahnya per transaksi. Ditambah KOMISI LANGSUNG dari nasabah: agen berhak memungut biaya layanan ke pelanggan (umumnya sekitar Rp5.000/transaksi, tarif wajar mengikuti agen sekitar).
Simulasi: 30 transaksi/hari x Rp3.000 komisi rata-rata (sharing + langsung) = Rp90 ribu/hari ≈ Rp2,7 juta/bulan — di atas itu jika lokasimu ramai (dekat pasar, kampus, perumahan tanpa ATM). Banyak agen melaporkan penghasilan jutaan rupiah/bulan; kuncinya volume transaksi.
Keuntungan non-komisi: asuransi keagenan (perlindungan kecelakaan diri/cacat, santunan duka, tunjangan pendidikan, dan asuransi kebakaran tempat usaha hingga Rp25 juta), pendampingan langsung dari BRI, pelatihan gratis, dan brand BRI yang sudah dipercaya — kamu tidak perlu membangun kepercayaan dari nol.
Layanan yang bisa dijalankan: transfer, tarik/setor tunai, bayar tagihan (listrik, air, telepon), beli pulsa/paket data, bayar cicilan, top-up e-wallet, dan layanan mini-ATM via EDC. Semakin lengkap layanan, semakin banyak alasan orang datang.
Satu nasihat penting: jangan 'nembak' tarif komisi langsung ke nasabah terlalu tinggi. Tarif wajar mengikuti agen BRILink sekitar (±Rp5.000/transaksi) — kemahalan membuat pelanggan pindah ke agen sebelah atau ke ATM. Keuntunganmu datang dari volume, bukan dari memeras tiap transaksi. Agen yang tarifnya wajar dan pelayanannya cepat justru kebanjiran pelanggan dari mulut ke mulut.
Target & Risiko
Target: BRI menetapkan minimal 200 transaksi/bulan setelah 6 bulan pertama beroperasi. Tidak tercapai? Konsekuensinya bertahap: teguran, pemotongan komisi/denda, hingga pemutusan kerja sama. Jadi sebelum daftar, hitung realistis: apakah lokasimu bisa menghasilkan ~7 transaksi/hari? Jika usaha sudah ramai, target ini ringan; jika sepi, pikir ulang.
Risiko operasional: uang tunai — agen BRILink memegang cash untuk tarik/setor, jadi butuh manajemen kas dan keamanan (brankas, tidak pamer uang, waspada perampokan). Risiko selisih kas akibat salah input — selalu hitung ulang dan simpan struk. Risiko EDC rusak/hilang — laporkan segera; ada ketentuan penggantian di PKS.
Modal kerja harian: selain jaminan Rp3 juta, siapkan float kas (uang tunai + saldo rekening) untuk melayani tarik tunai — umumnya Rp5-20 juta tergantung ramainya lokasi. Ini modal putar, bukan biaya — uangnya tetap milikmu, berputar tiap hari.
Strategi sukses dari agen berpengalaman: buka jam panjang (pagi-malam), layani dengan ramah dan cepat (kecepatan = reputasi), pasang banner BRILink jelas, tawarkan layanan lengkap, dan catat semua transaksi. Konsistensi pelayanan adalah penentu utama — pelanggan agen BRILink sangat loyal jika dilayani baik.
Tips Sukses
Pilih lokasi usaha yang jauh dari ATM tapi ramai orang — perumahan padat, dekat pasar, area kos/kampus. Kompetitor sesama agen BRILink di radius dekat akan membagi kue; survei dulu sebelum daftar.
Bangun kebiasaan pencatatan: buku kas harian (transaksi, fee, setoran), rekonsiliasi tiap tutup toko. Selisih kecil yang dibiarkan menumpuk jadi masalah besar. Pisahkan uang agen dari uang usaha warung.
Manfaatkan pelatihan BRI sebaik-baiknya — tanyakan semua skenario: EDC error di tengah transaksi, struk tidak keluar, dana nasabah terdebet tapi gagal. Agen yang paham troubleshooting jarang panik dan dipercaya nasabah.
Jangka panjang: agen BRILink yang konsisten bisa naik kelas — volume besar membuka peluang limit lebih tinggi dan hubungan lebih erat dengan BRI (misal akses produk pembiayaan). Anggap ini bisnis, bukan sambilan: yang serius, hasilnya serius.
Contoh perhitungan balik modal: jaminan Rp3 juta (kembali saat berhenti) + float kas Rp10 juta (uang putar) = Rp13 juta dana disiapkan. Dengan 40 transaksi/hari x Rp3.500 komisi rata-rata = Rp140 ribu/hari ≈ Rp4,2 juta/bulan — dalam 3-4 bulan 'modal waktu' kembali dalam bentuk penghasilan rutin. Bandingkan dengan buka usaha baru yang butuh sewa tempat dan stok: BRILink menumpang di usahamu yang sudah jalan, jadi biaya tambahannya nyaris nol. Inilah alasan agen BRILink disebut 'mesin ATM mini' bagi warung — modalnya tempat yang sudah ada, hasilnya aliran kas harian baru.
Pertanyaan Umum
Bagaimana cara daftar BRILink?
Delapan langkah: (1) pastikan usaha sudah berjalan min. 1-2 tahun dengan SKU; (2) siapkan KTP, NPWP, SKU/legalitas usaha, buku tabungan BRI; (3) siapkan setoran jaminan Rp3.000.000 (diblokir; lebih kecil/tidak perlu jika punya pinjaman BRI lancar); (4) daftar online via BRILink Mobile/brilink.bri.co.id ATAU langsung ke cabang/KCP/BRI Unit; (5) jalani survei lokasi oleh petugas BRI; (6) tunggu persetujuan 1-2 minggu; (7) ikuti pelatihan + tanda tangan PKS; (8) terima EDC/BRILink Mobile dan mulai beroperasi.
Apa syarat menjadi agen BRILink?
WNI nasabah BRI; domisili sesuai wilayah pengajuan; usaha berjalan min. 1-2 tahun (SKU/surat keterangan usaha, usaha fisik milik sendiri diutamakan); punya rekening BRI; bukan agen bank lain; lokasi usaha tetap. Dokumen: KTP, NPWP, SKU + legalitas usaha, bukti rekening. Tanpa usaha yang memenuhi syarat, pendaftaran ditolak — ini syarat mutlak.
Berapa komisi agen BRILink?
Dua sumber: (1) SHARING FEE 50:50 dengan BRI — misal transfer sesama BRI Rp1.500, antar bank Rp6.000 (incl. PPN 10%), agen dapat setengahnya per transaksi; (2) KOMISI LANGSUNG dari nasabah — tarif wajar umumnya ±Rp5.000/transaksi mengikuti agen sekitar. Simulasi: 30 transaksi/hari x Rp3.000 ≈ Rp2,7 juta/bulan. Volume adalah kunci.
Berapa modal menjadi agen BRILink?
Resmi: tanpa 'biaya pendaftaran' — yang ada setoran JAMINAN Rp3.000.000 (diblokir selama jadi agen, kembali saat berhenti; lebih kecil ±Rp500rb jika punya pinjaman BRI lancar). Di luar itu siapkan MODAL KERJA harian (float kas + saldo rekening Rp5-20 juta untuk melayani tarik tunai) — ini uang putar milikmu, bukan biaya. Waspadai pungutan tak resmi.
Apakah ada target transaksi BRILink?
Ya: minimal 200 transaksi/bulan setelah 6 bulan pertama beroperasi (±7 transaksi/hari). Tidak tercapai = teguran, pemotongan komisi/denda, hingga pemutusan kerja sama. Hitung realistis sebelum daftar: lokasi ramai (pasar, kampus, perumahan tanpa ATM) mudah melampaui; lokasi sepi akan berat.
Layanan apa saja di agen BRILink?
Transfer (sesama/antar bank), tarik & setor tunai, bayar tagihan (listrik, air, telepon/internet), beli pulsa & paket data, bayar cicilan multifinance, top-up e-wallet, dan layanan mini-ATM via EDC. Semakin lengkap layanan yang kamu aktifkan, semakin banyak alasan pelanggan datang.
Apa keuntungan menjadi agen BRILink?
Komisi ganda (sharing fee 50:50 + komisi langsung nasabah), asuransi keagenan (kecelakaan diri/cacat Rp2,5jt, santunan duka Rp500rb, tunjangan pendidikan Rp1jt, kebakaran tempat usaha Rp25jt), pendampingan & pelatihan gratis dari BRI, brand BRI yang dipercaya (tanpa bangun merek sendiri), dan fleksibel digabung dengan usaha utama (warung/konter).
Apa risiko menjadi agen BRILink?
Tiga risiko utama: (1) KAS TUNAI — pegang cash tiap hari butuh brankas, disiplin hitung, waspada kejahatan; (2) SELISIH KAS — salah input/transaksi gagal merugikan; selalu rekonsiliasi harian; (3) TARGET — 200 trx/bulan, gagal = penalti hingga putus kontrak. Mitigasi: catat semua transaksi, pisahkan uang agen vs usaha, ikuti SOP pelatihan BRI, dan laporkan masalah EDC segera.