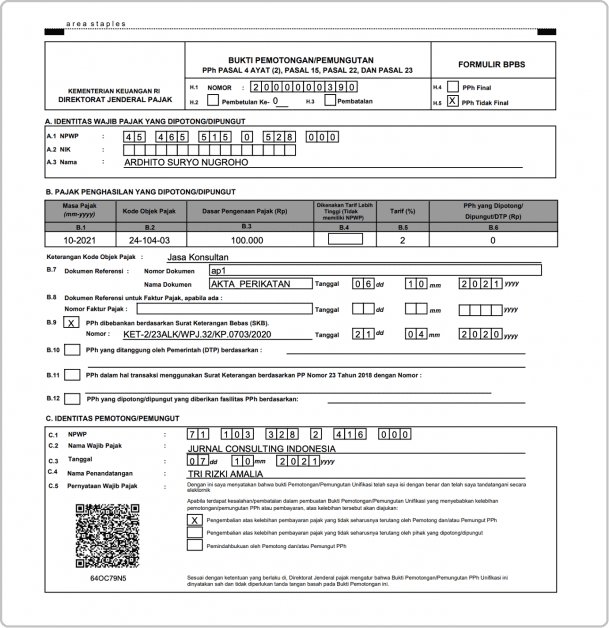
Apa Itu PPh 23 dan Siapa yang Memotong
PPh Pasal 23 adalah pemotongan pajak atas penghasilan yang diterima wajib pajak dalam negeri - baik orang pribadi maupun badan - yang berasal dari modal, penyerahan jasa, atau penyelenggaraan kegiatan, selain yang telah dipotong PPh Pasal 21. Yang wajib memotong adalah pihak yang membayarkan penghasilan: badan pemerintah, subjek pajak badan dalam negeri, penyelenggara kegiatan, bentuk usaha tetap, atau perwakilan perusahaan luar negeri.
Sifatnya tidak final - artinya pajak yang dipotong bisa dikreditkan (dijadikan pengurang) dalam perhitungan PPh terutang tahunan penerima. Inilah bedanya dengan PPh final seperti sewa tanah/bangunan (PPh 4 ayat 2) yang tidak bisa dikreditkan. Bukti potong PPh 23 yang kamu terima dari pemberi kerja/klien adalah dokumen penting untuk SPT Tahunan.
Dasar hukumnya Pasal 23 UU PPh (UU 36/2008) beserta aturan pelaksananya seperti PMK 141/2015 untuk daftar jasa. Memahami PPh 23 penting bagi freelancer, konsultan, pemilik aset yang disewakan, dan bagian keuangan perusahaan yang wajib memotong dengan benar agar terhindar dari sanksi.
Tarif 15% dan 2%: Objeknya Apa Saja
Tarif 15% dari jumlah bruto dikenakan atas: (1) dividen dalam bentuk apapun, termasuk dividen pemegang polis asuransi dan sisa hasil usaha koperasi; (2) bunga termasuk premium, diskonto, dan imbalan karena jaminan pengembalian utang; (3) royalti - imbalan atas penggunaan hak (hak cipta, paten, merek); (4) hadiah, penghargaan, bonus, dan sejenisnya selain yang telah dipotong PPh 21.
Tarif 2% dari jumlah bruto (tidak termasuk PPN) dikenakan atas: (1) sewa dan penghasilan lain sehubungan dengan penggunaan harta - dengan pengecualian penting: sewa tanah dan/atau bangunan tidak masuk sini karena sudah dikenai PPh final Pasal 4 ayat (2); (2) imbalan jasa teknik, jasa manajemen, jasa konstruksi, jasa konsultan, dan jasa lain selain yang telah dipotong PPh 21 - daftar rinci jasa lain diatur dalam PMK 141/PMK.03/2015 (mis. jasa penilai, akuntansi, hukum, perancang, katering, cleaning service).
Aturan NPWP: bila penerima penghasilan tidak memiliki NPWP, tarif pemotongan menjadi 100% lebih tinggi - tarif 2% menjadi 4%, tarif 15% menjadi 30%. Inilah alasan praktis mengapa setiap freelancer dan pemilik usaha wajib punya NPWP aktif.
Contoh jasa lain (PMK 141/2015): jasa penilai (appraisal), jasa akuntansi dan pembukuan, jasa hukum/advokat, jasa arsitek dan perancang, jasa penerjemah, jasa sertifikasi, jasa survei, jasa maklon, jasa katering, hingga jasa cleaning service - semuanya objek PPh 23 tarif 2%. Prinsipnya: bila imbalan dibayar kepada pihak lain atas pekerjaan/jasa dan belum dipotong PPh 21, hampir pasti masuk PPh 23.
Rumus dan Langkah Perhitungan
Rumus umumnya: PPh 23 = tarif × jumlah bruto (DPP). Jumlah bruto adalah seluruh penghasilan yang dibayarkan atau terutang, tidak termasuk PPN. Jika invoice mencantumkan harga sudah termasuk PPN, keluarkan dulu PPN-nya sebelum menghitung PPh 23.
Langkah menghitung PPh 23 dengan benar:
- Identifikasi jenis penghasilan - dividen, bunga, royalti, sewa, atau jasa tertentu.
- Tentukan tarifnya - 15% untuk dividen/bunga/royalti/hadiah, 2% untuk sewa dan jasa.
- Cek NPWP penerima - tanpa NPWP, tarif dikali dua (4% atau 30%).
- Tentukan DPP - jumlah bruto di luar PPN; pisahkan PPN bila invoice termasuk PPN.
- Kalikan tarif × DPP - itulah PPh 23 yang wajib dipotong.
- Kurangi dari pembayaran - penerima mendapat neto setelah dipotong.
- Buat bukti potong dan serahkan kepada penerima sebagai dokumen kredit pajak.
Contoh jebakan PPN: invoice jasa Rp11.000.000 termasuk PPN Rp1.000.000 → DPP = Rp10.000.000 → PPh 23 = 2% × 10 jt = Rp200.000 (bukan 2% dari 11 juta). Selalu pisahkan PPN terlebih dahulu.
Contoh Perhitungan per Jenis Penghasilan
Jasa konsultan (2%): invoice Rp20.000.000 belum termasuk PPN → PPh 23 = 2% × 20 jt = Rp400.000 dipotong pembayar; konsultan menerima Rp19.600.000. Jika jasanya dari PKP dengan PPN 11%: total dibayar = 20 jt + 2,2 jt (PPN) − 400 rb = Rp21.800.000.
Dividen (15%): perusahaan membagikan dividen Rp2 miliar; perusahaan A memegang 10% saham → dividen diterima Rp200.000.000 → PPh 23 = 15% × 200 jt = Rp30.000.000.
Royalti (15%): royalti hak cipta Rp10.000.000 → PPh 23 = 15% × 10 jt = Rp1.500.000.
Jasa katering/cleaning (2%): kontrak katering setahun Rp100.000.000 → PPh 23 = 2% × 100 jt = Rp2.000.000; jasa cleaning service Rp15.000.000 → Rp300.000.
Tanpa NPWP: jasa Rp8.000.000 kepada vendor tanpa NPWP → tarif menjadi 4% → PPh 23 = Rp320.000 (dua kali lipat dari Rp160.000). Bagi penerima, potongan ganda ini tetap bisa dikreditkan di SPT Tahunan - tetapi arus kasnya jelas lebih berat.
Jasa teknik (2%): perusahaan membayar jasa survei geologi Rp75.000.000 → PPh 23 = 2% × 75 jt = Rp1.500.000. Sewa alat berat (2%): sewa excavator Rp40.000.000/bulan → PPh 23 = Rp800.000 per bulan. Bandingkan dengan sewa gedung kantor Rp40.000.000/bulan yang justru kena PPh final 10% = Rp4.000.000 - salah klasifikasi di sini berarti selisih potongan yang besar dan temuan saat pemeriksaan pajak.
Cara Setor dan Lapor PPh 23
Kewajiban ada di pihak pemotong, bukan penerima. Menyetor: buat kode billing melalui e-Billing DJP Online (atau PJAP), bayar via bank persepsi/ATM/internet banking/mobile banking, simpan Bukti Penerimaan Negara (BPN). Batas waktu setor: tanggal 10 bulan berikutnya setelah masa pajak.
Melaporkan: melalui SPT Masa PPh Unifikasi (dulu SPT Masa PPh 23) secara online via DJP Online atau PJAP, dengan batas waktu tanggal 20 bulan berikutnya. Keterlambatan lapor dikenai denda administrasi Rp100.000 per SPT Masa, di luar sanksi bunga atas keterlambatan setor.
Bukti potong wajib dibuat pemotong dan diberikan kepada penerima, berisi identitas pemotong dan penerima, jenis penghasilan, jumlah bruto, tarif, dan PPh yang dipotong. Kini via e-Bupot Unifikasi - pengiriman bisa instan lewat email sehingga rekonsiliasi akhir bulan jauh lebih cepat. Bagi penerima, kumpulkan semua bukti potong sepanjang tahun untuk dikreditkan di SPT Tahunan.
Kesalahan Umum dan Cara Menghindarinya
Salah mengelompokkan objek: sewa tanah/bangunan dipotong PPh 23 2% - keliru, yang benar PPh final 10% (PPh 4 ayat 2). Imbalan jasa yang sebenarnya objek PPh 21 (mis. honorarium pegawai) dipotong PPh 23 - keliru juga. Selalu cek dulu: apakah sudah dipotong PPh 21? Apakah objek PPh final?
Menghitung dari nilai termasuk PPN: DPP PPh 23 adalah bruto di luar PPN. Kesalahan ini membuat potongan lebih besar dari seharusnya dan merepotkan rekonsiliasi kedua belah pihak.
Tidak memotong karena nilai kecil: tidak ada batasan nilai minimal untuk kewajiban memotong PPh 23 - jasa Rp500.000 pun wajib dipotong 2% (Rp10.000). Banyak UMKM yang baru sadar saat diperiksa.
Lupa membuat bukti potong: tanpa bukti potong, penerima tidak bisa mengkreditkan pajaknya dan pemotong dianggap tidak melaksanakan kewajiban - dua-duanya rugi. Biasakan menerbitkan e-Bupot setiap ada pemotongan, sekecil apapun nilainya.
E-Bupot Unifikasi: Pelaporan PPh 23 Era Digital
Ada perkembangan penting yang wajib diketahui wajib pajak: bukti potong PPh 23 kini dibuat melalui E-Bupot Unifikasi, sistem elektronik yang menggabungkan pembuatan bukti potong beberapa jenis PPh dalam satu aplikasi. Dengan penggabungan ini, perusahaan tidak lagi terbebani tumpukan berkas fisik — pelaporan SPT Masa menjadi jauh lebih ringkas karena hanya perlu satu SPT Masa PPh Unifikasi untuk PPh Pasal 4 ayat (2), 15, 22, 23, dan 26 sekaligus.
Manfaat yang paling terasa adalah efisiensi. Anda tidak perlu mencetak ribuan lembar kertas setiap bulan untuk diberikan kepada vendor atau penerima jasa; pengiriman bukti potong kini bisa dilakukan secara instan melalui email. Sebagai hasilnya, proses rekonsiliasi data keuangan di akhir bulan menjadi jauh lebih cepat dan akurat. Bagi pihak penerima Bupot, dokumen ini mencatat besarnya pajak yang telah dipotong dari penghasilan mereka — dan menjadi kredit pajak dalam SPT Tahunan.
Beberapa poin operasional yang perlu diingat: bukti potong dibuat oleh pemotong pajak (pihak pemberi penghasilan), bukan penerima; wajib diserahkan kepada penerima penghasilan; PPh 23 disetor paling lambat tanggal 10 bulan berikutnya dan SPT Masa dilaporkan paling lambat tanggal 20. Tarifnya sendiri tidak berubah: 15% dari jumlah bruto untuk dividen, bunga, dan royalti, serta 2% untuk sewa harta (selain tanah/bangunan) dan imbalan jasa — dengan tarif dua kali lipat bila penerima tidak memiliki NPWP.
Pertanyaan Umum
Berapa tarif PPh 23 untuk jasa konsultan?
2% dari jumlah bruto di luar PPN. Contoh: jasa Rp50.000.000 maka PPh 23 = Rp1.000.000, dipotong oleh pemberi kerja/klien.
Berapa tarif PPh 23 untuk dividen dan royalti?
15% dari jumlah bruto. Berlaku juga untuk bunga, hadiah, penghargaan, dan bonus selain yang sudah dipotong PPh 21.
Bagaimana jika penerima jasa tidak punya NPWP?
Tarif pemotongan naik 100%: menjadi 4% untuk jasa/sewa dan 30% untuk dividen/bunga/royalti.
Apakah PPh 23 bisa dikreditkan?
Ya. PPh 23 bersifat tidak final sehingga dapat dikreditkan sebagai pengurang PPh terutang dalam SPT Tahunan penerima, dengan bukti potong sebagai dokumennya.
Kapan batas setor dan lapor PPh 23?
Setor paling lambat tanggal 10 bulan berikutnya; lapor SPT Masa PPh Unifikasi paling lambat tanggal 20 bulan berikutnya. Denda telat lapor Rp100.000.
Apakah sewa ruko kena PPh 23?
Tidak. Sewa tanah dan/atau bangunan dikenai PPh final Pasal 4 ayat (2) sebesar 10%, bukan PPh 23. PPh 23 hanya untuk sewa harta selain tanah/bangunan.
Siapa yang wajib memotong PPh 23?
Pihak yang membayarkan penghasilan: badan pemerintah, perusahaan dalam negeri, penyelenggara kegiatan, BUT, atau perwakilan perusahaan luar negeri.
Apakah PPh 23 dihitung dari nilai termasuk PPN?
Tidak. DPP PPh 23 adalah jumlah bruto tidak termasuk PPN. Jika invoice Rp11 juta termasuk PPN Rp1 juta, maka PPh 23 dihitung dari Rp10 juta.