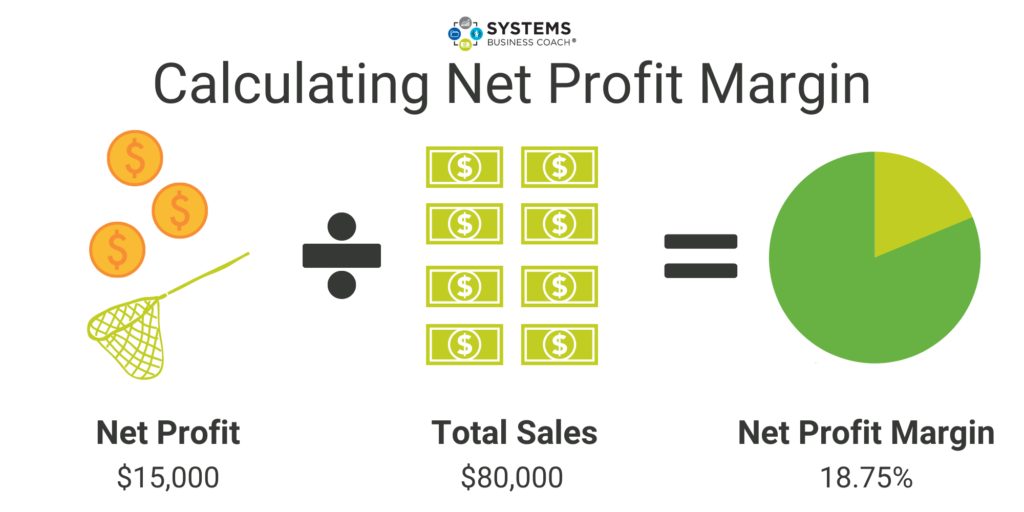
Mencari Laba Bersih
Tahapannya: Laba kotor = Pendapatan − HPP (harga pokok penjualan). Laba operasional = Laba kotor − biaya operasional (gaji, sewa, listrik, pemasaran). Laba sebelum pajak = laba operasional ± pendapatan/beban lain-lain. Laba bersih = laba sebelum pajak − pajak penghasilan. Margin laba bersih = laba bersih ÷ pendapatan × 100%, berguna membandingkan efisiensi antar periode atau antar usaha sejenis.
Usaha kecil sering tampak untung padahal merugi karena biaya tidak tercatat: tenaga kerja pemilik, penyusutan peralatan, atau biaya tak terduga. Solusinya: catat semua pemasukan-pengeluaran harian, pisahkan keuangan pribadi dan usaha, dan gunakan aplikasi kasir atau spreadsheet. Analisis tren laba bersih bulanan untuk keputusan: menaikkan harga, memangkas biaya, atau menambah modal. Untuk laporan formal dan kewajiban pajak yang tepat, konsultasikan ke akuntan.
Prinsip Dasar Menghitung dengan Rumus yang Benar
Setiap perhitungan yang akurat berawal dari pemahaman rumus, bukan sekadar menghafal angka. Rumus adalah bahasa ringkas yang merangkum hubungan antar variabel, sehingga langkah pertama yang paling penting adalah memahami arti setiap simbol di dalamnya. Misalnya, dalam rumus apa pun yang melibatkan persentase, Anda harus jelas apakah angka persen itu merujuk pada nilai awal, nilai akhir, atau selisih keduanya, karena salah tafsir satu variabel saja bisa membuat hasil meleset jauh.
Prinsip kedua adalah konsistensi satuan. Ini adalah sumber kesalahan paling umum dalam perhitungan sehari-hari: mencampur sentimeter dengan meter, gram dengan kilogram, atau watt dengan kilowatt dalam satu rumus. Sebelum memasukkan angka ke kalkulator, samakan dulu semua satuan ke satuan yang dipakai rumus. Untuk perhitungan luas, pastikan panjang dan lebar memakai satuan yang sama; untuk perhitungan energi listrik, ubah watt ke kilowatt bila rumusnya meminta kilowatt-hour.
Prinsip ketiga adalah menuliskan apa yang diketahui dan apa yang ditanyakan sebelum menghitung. Kebiasaan sederhana ini memaksa Anda memetakan masalah dengan jernih dan memilih rumus yang tepat, bukan rumus yang sekadar terlihat mirip. Setelah itu, kerjakan dengan contoh angka yang konkret, bukan angka abstrak, karena contoh nyata membuat setiap langkah bisa diverifikasi. Terakhir, selalu uji kewajaran hasil: jika perhitungan biaya cat rumah menghasilkan angka miliaran rupiah, hampir pasti ada satuan yang keliru, dan Anda bisa menelusurinya sebelum angka itu dipakai untuk keputusan nyata.
Prinsip keempat adalah memahami batasan rumus yang Anda pakai. Setiap rumus adalah penyederhanaan: rumus kebutuhan cat mengasumsikan dinding yang rata dan tidak berpori, rumus konsumsi BBM mengasumsikan gaya mengemudi yang normal, dan rumus penentuan harga mengasumsikan pasar yang stabil. Hasil perhitungan adalah titik awal pengambilan keputusan, bukan vonis akhir. Ketika kondisi nyata menyimpang jauh dari asumsi rumus, misalnya dinding yang sangat bertekstur atau jalan yang selalu macet, sesuaikan hasilnya dengan faktor koreksi berdasarkan pengalaman, atau lakukan pengukuran langsung sebagai pembanding.
Rumus dan Contoh Laba Bersih
Rumus yang dipakai: Laba kotor = Pendapatan − HPP. Laba operasional = Laba kotor − Biaya operasional. Laba bersih = Laba sebelum pajak − Pajak. Margin = (Laba bersih ÷ Pendapatan) × 100%.
Contoh perhitungan: Warung makan omzet sebulan Rp100 juta. HPP bahan Rp60 juta → laba kotor Rp40 juta. Biaya operasional (gaji, sewa, listrik) Rp25 juta → laba operasional Rp15 juta. Pajak Rp1,5 juta → laba bersih Rp13,5 juta. Margin = 13,5 ÷ 100 × 100% = 13,5%. Bila bulan depan biaya naik tanpa kenaikan omzet, margin turun — sinyal untuk efisiensi atau penyesuaian harga.
Catatan dan variasi: Jangan mencampur keuangan pribadi dan usaha; itu sumber utama kesalahan. Laba bersih akuntansi bisa berbeda dengan kas tersedia karena piutang dan persediaan; kelola arus kas secara terpisah.
Setelah menguasai rumus dan contoh di atas, biasakan untuk selalu menghitung dua kali dengan cara yang sedikit berbeda, misalnya sekali dengan kalkulator dan sekali dengan perkiraan kasar di kepala. Jika kedua hasil berdekatan, Anda bisa percaya diri dengan angkanya. Jika selisihnya jauh, telusuri kembali setiap langkah: biasanya ada satuan yang belum disamakan atau satu variabel yang tertukar. Kebiasaan verifikasi sederhana ini membedakan perhitungan yang bisa diandalkan dari sekadar angka-angka di atas kertas.
Analisis margin antar periode: Bandingkan margin laba bersih tiap bulan: margin turun padahal omzet naik menandakan biaya membengkak dan perlu efisiensi. Buat grafik sederhana; visualisasi membuat masalah terlihat sebelum menjadi krisis.
Contoh usaha jasa: Freelancer pendapatan Rp20 juta/bulan, biaya operasional (internet, software, transport) Rp4 juta → laba operasional Rp16 juta; pajak final UMKM 0,5% dari omzet = Rp100 ribu → laba bersih Rp15,9 juta. Margin 79,5% wajar untuk jasa karena tanpa HPP barang.
Laba vs arus kas: Laba bersih positif tidak menjamin kas cukup bila banyak piutang tak tertagih. Kelola piutang agresif dan sisihkan dana darurat 3 bulan biaya operasional agar usaha tahan guncangan.
Break-even point: Setelah tahu struktur biaya, hitung titik impas: total biaya tetap ÷ margin kontribusi per unit. Angka ini menjadi target penjualan minimum; di bawahnya usaha merugi walau terlihat ramai.
Menetapkan harga jual: Harga ideal = (HPP + alokasi biaya operasional per unit) ÷ (1 − target margin). Banyak UMKM hanya menutup HPP lalu kaget biaya lain tak tertutup; rumus ini mencegahnya.
Rasio pendukung: Selain margin, pantau perputaran persediaan dan piutang. Persediaan menumpuk mengikat modal; piutang lama menunda kas. Tiga rasio sederhana ini memberi gambaran lengkap tanpa laporan akuntansi rumit.
Kapan ekspansi: Ekspansi aman bila laba bersih positif konsisten 6-12 bulan dan arus kas kuat. Jangan ekspansi hanya karena omzet naik sesaat; banyak usaha kolaps karena ekspansi prematur.
Memisahkan gaji pemilik: Tetapkan gaji tetap untuk diri sendiri sebagai biaya operasional; sisanya adalah laba. Cara ini membuat laba bersih jujur dan mencegah pemilik menguras kas usaha untuk kebutuhan pribadi tanpa sadar.
Target laba realistis: Tetapkan target margin berdasarkan rata-rata industri sejenis, bukan angan-angan. Target realistis memotivasi; target mustahil membuat frustrasi dan manipulasi angka.
Mencatat penyusutan: Peralatan seperti motor, oven, atau laptop menyusut nilainya tiap tahun; alokasikan biaya penyusutan ke operasional. Mengabaikannya membuat laba terlihat lebih besar dari realita dan berisiko saat peralatan rusak butuh ganti.
Tips Agar Hasil Perhitungan Selalu Akurat
Catat semua asumsi yang Anda pakai dalam perhitungan. Setiap rumus praktis menyederhanakan realitas: rumus kebutuhan cat mengasumsikan permukaan dinding yang rata, rumus konsumsi BBM mengasumsikan kondisi jalan yang normal, dan rumus pajak memakai tarif yang berlaku saat ini. Dengan mencatat asumsi, Anda tahu persis kapan hasil perlu dihitung ulang, misalnya ketika tarif pajak berubah atau kondisi lapangan berbeda dari asumsi awal.
Bedakan antara persen dan poin persen, karena keduanya sering tertukar. Kenaikan dari 10 persen menjadi 15 persen adalah kenaikan 5 poin persen, tetapi kenaikan 50 persen secara relatif. Dalam perhitungan diskon bertingkat dan pertumbuhan, urutan operasi juga menentukan hasil: diskon 20 persen lalu 10 persen tidak sama dengan diskon 30 persen sekaligus. Lakukan pembulatan hanya di akhir perhitungan, bukan di tengah jalan, agar kesalahan pembulatan tidak menumpuk.
Manfaatkan spreadsheet untuk perhitungan yang berulang. Satu kali menyusun rumus dengan benar di sel spreadsheet berarti ratusan perhitungan berikutnya otomatis akurat dan mudah diaudit. Simpan juga sumber tarif dan angka acuan yang Anda pakai, lengkap dengan tanggalnya, karena tarif pajak, harga emas, dan upah minimum berubah dari waktu ke waktu. Dan untuk keputusan dengan nilai besar, seperti balik nama tanah atau perencanaan pajak, hasil hitungan sendiri sebaiknya dikonfirmasi ke profesional yang berwenang: notaris, konsultan pajak, atau instansi resmi terkait.
Terakhir, bangun kebiasaan mendokumentasikan setiap perhitungan penting. Tulis tanggal perhitungan, angka-angka masukan beserta sumbernya, rumus yang dipakai, dan hasil akhirnya dalam satu catatan yang rapi. Dokumentasi ini terlihat sepele, tetapi sangat berharga ketika beberapa bulan kemudian Anda bertanya-tanya dari mana sebuah angka berasal, atau ketika orang lain perlu memverifikasi pekerjaan Anda. Perhitungan yang terdokumentasi dengan baik juga jauh lebih mudah diperbarui ketika ada perubahan tarif atau asumsi, karena Anda tinggal mengganti angka masukannya tanpa mengulang seluruh proses berpikir dari nol.
Kesalahan Umum
Berikut kesalahan yang paling sering terjadi, beserta cara menghindarinya. Memahami kesalahan umum di awal akan menghemat jauh lebih banyak waktu dan biaya dibanding harus memperbaiki masalah di tengah jalan.
- Menganggap omzet sebagai laba.
- Biaya tidak tercatat.
- Keuangan pribadi campur.
- Pajak diabaikan.
- Tidak analisis tren.
Agar hasilnya maksimal, terapkan juga tips praktis berikut:
- Catat harian.
- Pisah keuangan.
- Aplikasi kasir.
- Hitung margin.
- Efisiensi biaya.
- Akuntan.
- Review bulanan.
Pertanyaan Umum
Rumus laba bersih?
Pendapatan − semua biaya − pajak.
Beda dengan laba kotor?
Laba kotor = pendapatan − HPP saja.
Omzet besar pasti untung?
Tidak; cek biaya tak tercatat.
Margin ideal?
Tergantung industri.
Perlu akuntan?
Disarankan untuk laporan formal.
Apakah cara menghitung cara mencari laba bersih ini akurat?
Ya, selama rumus yang dipakai benar, satuan konsisten, dan angka masukan valid. Rumus-rumus dalam panduan ini adalah rumus standar yang dipakai umum. Ketidakakuratan hampir selalu berasal dari angka masukan yang salah atau asumsi yang tidak sesuai kondisi nyata, bukan dari rumusnya.
Alat apa yang dibutuhkan untuk menghitung cara mencari laba bersih?
Kalkulator atau aplikasi spreadsheet sudah cukup untuk hampir semua perhitungan cara mencari laba bersih. Untuk perhitungan berulang, susun rumusnya sekali di spreadsheet agar tinggal mengganti angka masukan. Pastikan juga mencatat sumber tarif atau angka acuan beserta tanggalnya.
Kapan hasil perhitungan cara mencari laba bersih perlu dihitung ulang?
Hitung ulang setiap kali ada perubahan pada angka masukan atau asumsi: tarif pajak berubah, harga bahan naik, atau kondisi lapangan berbeda. Simpan catatan asumsi perhitungan Anda agar jelas kapan angka tersebut masih berlaku dan kapan sudah kedaluwarsa.