Persamaan Dasar Akuntansi
Rumus neraca: Aset = Kewajiban + Ekuitas (atau: Harta = Utang + Modal). Setiap transaksi menjaga keseimbangan ini — untuk setiap debit ada kredit yang sama dan berlawanan. Sisi aktiva (harta) harus sama besar dengan sisi pasiva (utang + modal).
Turunannya: Ekuitas = Aset − Kewajiban; Kewajiban = Aset − Ekuitas. Contoh soal: aktiva Rp5.000.000, kewajiban Rp1.500.000 → ekuitas = 5.000.000 − 1.500.000 = Rp3.500.000.
Perluasan: Harta = Utang + Modal + Pendapatan − Beban. Pendapatan menambah modal, beban & prive menguranginya. Modal akhir = Modal awal + (Laba bersih − Prive). Contoh: 2.750.000 + (1.855.000 − 360.000) = Rp4.245.000.
Komponen Neraca
Aset (harta): sumber daya milik perusahaan — kas, piutang, persediaan, tanah, bangunan, peralatan. Dibagi aset lancar (kas, piutang, persediaan — disajikan menurut likuiditas) dan aset tidak lancar/tetap (tanah, bangunan, kendaraan).
Kewajiban (utang): utang bank, hutang dagang, utang pajak, obligasi. Dibagi jangka pendek (< 12 bulan, disajikan menurut jatuh tempo) dan jangka panjang. Ekuitas: modal pemilik/saham + laba ditahan.
Aturan PSAK 1: aset lancar dipisah dari tidak lancar; kewajiban jangka pendek dipisah dari jangka panjang (kecuali industri khusus); ungkapkan jumlah aset/kewajiban yang diterima/dibayar sebelum & sesudah 12 bulan dari tanggal neraca.
Contoh klasifikasi cepat: kas Rp6,6 juta, piutang Rp6,2 juta, persediaan Rp10 juta → aset lancar Rp22,8 juta; tanah Rp10 juta + bangunan Rp10 juta → aset tetap Rp20 juta; hutang jangka pendek Rp10 juta + jangka panjang Rp5 juta → kewajiban Rp15 juta; modal saham Rp20 juta + laba ditahan Rp7,8 juta → ekuitas Rp27,8 juta.
Contoh Laporan Neraca
Contoh 1 — Perusahaan ABC (31 Des 2022): Aset: kas Rp100 juta + piutang Rp50 juta + inventaris Rp200 juta = Rp350 juta. Kewajiban: utang bank Rp75 juta + hutang dagang Rp25 juta = Rp100 juta. Ekuitas: modal Rp200 juta + laba ditahan Rp50 juta = Rp250 juta. Cek: 100 + 250 = 350 ✓.
Contoh 2 — XYZ Manufacturing (31 Des 2024): Aset lancar (kas 10 + piutang 4 + persediaan 6) = 20 juta; aset tetap (tanah & bangunan 15 + kendaraan & peralatan 8) = 23 juta. Total aset Rp43 juta. Kewajiban: jangka pendek 5 + jangka panjang 7 = 12 juta. Ekuitas: modal 25 + laba ditahan 6 = 31 juta. Cek: 12 + 31 = 43 ✓.
Contoh 3: total aktiva lancar Rp22,8 juta (kas 6,6 + piutang 6,2 + persediaan 10) + aktiva tetap Rp20 juta (tanah & bangunan) = Rp42,8 juta; kewajiban Rp15 juta + ekuitas Rp27,8 juta (modal saham 20 + laba ditahan 7,8) = Rp42,8 juta ✓.
Fungsi & Analisis Sederhana
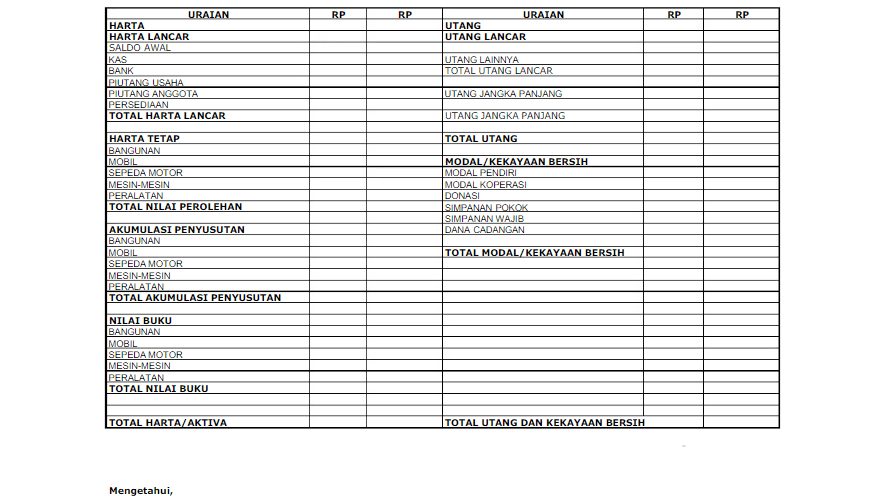
Fungsi neraca: (1) informasi posisi keuangan pada waktu tertentu; (2) memantau perkembangan perusahaan dari waktu ke waktu; (3) dasar keputusan bisnis (investasi, pembiayaan). Bentuk: skontro (kiri-kanan: aktiva vs pasiva) atau staffel/laporan (atas-bawah).
Modal kerja bersih = Aset Lancar − Kewajiban Lancar. Contoh: aset lancar Rp1 M − kewajiban lancar Rp310 juta = Rp690 juta. Menunjukkan likuiditas jangka pendek.
Membaca kesehatan: aset > kewajiban = sumber daya melebihi utang (baik); ekuitas besar = modal kuat. Bandingkan antar periode untuk melihat tren. Langkah membuat: kumpulkan saldo akun → klasifikasikan → susun → pastikan total aset = total kewajiban + ekuitas.
Kesalahan umum: lupa memasukkan laba ditahan ke ekuitas; mencampur prive sebagai beban; salah klasifikasi utang jangka pendek vs panjang; dan tidak merekonsiliasi dengan neraca saldo — selalu mulai dari saldo akun yang sudah balance.
Pertanyaan Umum
Apa rumus menghitung neraca?
Rumus dasar: Aset = Kewajiban + Ekuitas (Harta = Utang + Modal). Total aset harus selalu sama dengan total kewajiban ditambah ekuitas. Turunannya: Ekuitas = Aset − Kewajiban; Kewajiban = Aset − Ekuitas. Perluasan: Harta = Utang + Modal + Pendapatan − Beban.
Apa saja komponen neraca?
Tiga unsur: (1) Aset — kas, piutang, persediaan, tanah, bangunan, peralatan (dibagi lancar dan tidak lancar); (2) Kewajiban — utang bank, hutang dagang, utang pajak (dibagi jangka pendek dan panjang); (3) Ekuitas — modal pemilik/saham dan laba ditahan.
Bagaimana contoh neraca yang seimbang?
Contoh: total aset Rp350 juta (kas 100 + piutang 50 + inventaris 200); kewajiban Rp100 juta; ekuitas Rp250 juta (modal 200 + laba ditahan 50). Verifikasi: 100 + 250 = 350. ✓ Neraca selalu seimbang — jika tidak, ada kesalahan pencatatan.
Apa beda aset lancar dan aset tetap?
Aset lancar adalah aset yang dapat dicairkan dalam 12 bulan: kas, piutang usaha, persediaan — disajikan menurut urutan likuiditas. Aset tetap/tidak lancar: tanah, bangunan, kendaraan, peralatan — dipakai untuk operasi jangka panjang.
Bagaimana cara menghitung modal akhir?
Modal akhir = Modal awal + (Laba bersih − Prive). Contoh: modal awal Rp2.750.000, laba bersih Rp1.855.000, prive Rp360.000 → modal akhir = 2.750.000 + (1.855.000 − 360.000) = Rp4.245.000.
Apa itu modal kerja bersih?
Modal Kerja Bersih = Aset Lancar − Kewajiban Lancar. Contoh: aset lancar Rp1 miliar dikurangi kewajiban lancar Rp310 juta = Rp690 juta. Mengukur likuiditas jangka pendek — kemampuan perusahaan melunasi tagihan yang jatuh tempo.
Apa bentuk-bentuk laporan neraca?
Dua bentuk umum: (1) Skontro — aktiva di kiri, kewajiban dan ekuitas di kanan; (2) Staffel/laporan — disajikan dari atas ke bawah (aset, lalu kewajiban, lalu ekuitas). Keduanya memuat informasi yang sama dan harus seimbang.
Kenapa neraca harus selalu seimbang?
Karena setiap transaksi dicatat dengan sistem double-entry: setiap debit ada kredit yang sama dan berlawanan. Persamaan Aset = Kewajiban + Ekuitas selalu terjaga. Jika tidak seimbang, berarti ada kesalahan pencatatan yang harus ditelusuri — cek jurnal dan neraca saldo.