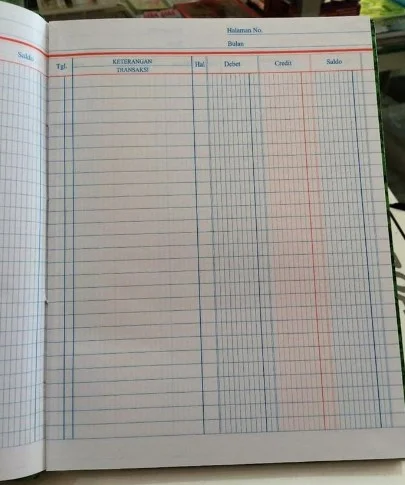
Pengertian dan Manfaat
Buku besar (general ledger) adalah sistem pencatatan untuk menyimpan data keuangan — mencatat akun debit dan kredit — yang menjadi fondasi penyusunan laporan keuangan. Dalam konteks tabungan pribadi atau kas usaha kecil, 'buku besar tabungan' adalah versi sederhananya: catatan sistematis setiap setoran dan penarikan beserta saldonya.
Mengapa repot mencatat? Tiga manfaat utama: (1) pemantauan arus kas — kamu melihat jelas uang masuk dan keluar harian/mingguan/bulanan; (2) pola pengeluaran — kebocoran (jajan, langganan tak terpakai) terlihat jelas angkanya; (3) perencanaan — data historis membuat target menabung realistis dan terukur.
Prinsipnya berlaku untuk keuangan pribadi maupun bisnis kecil. Warung, toko online, atau freelancer — semua butuh catatan arus kas yang rapi agar tahu persis posisi keuangannya setiap saat, bukan sekadar 'feeling'.
Media bebas: buku fisik, spreadsheet, atau aplikasi. Buku fisik memberi kesan 'nyata' dan cocok untuk anak/belajar; spreadsheet memberi perhitungan otomatis dan mudah direkap; aplikasi memberi kemudahan mobile. Pilih yang paling konsisten kamu pakai — sistem terbaik adalah yang benar-benar dipakai setiap hari.
Kunci keberhasilan bukan formatnya, melainkan kedisiplinan: catat SETIAP transaksi, SEKETIKA terjadi. Menunda mencatat seminggu membuatmu lupa detail dan malas merekap — di situlah sistem runtuh.
Menyiapkan Format Buku Besar
Langkah 1: siapkan buku besar — fisik atau digital — dengan kolom yang cukup: No, Tanggal, Keterangan/Deskripsi, Setoran/Pemasukan (Rp), Penarikan/Pengeluaran (Rp), dan Saldo (Rp). Tulis nama pemilik dan tujuan pembuatan (misalnya 'Tabungan Dana Darurat 2026') di atas tabel agar fokus.
Langkah 2: tentukan format penulisan dan konsisten. Tanggal: format lengkap (01/02/2026). Keterangan: jelas dan spesifik ('Setoran gaji Januari', bukan sekadar 'masuk'; 'Penarikan - servis motor', bukan sekadar 'keluar'). Spesifikasi keterangan memudahkan evaluasi akhir bulan — kamu tahu persis uang habis untuk apa.
Langkah 3: tentukan saldo awal. Sebelum transaksi pertama, catat saldo awal — bisa dari saldo rekening bank hari pertama periode, atau saldo terakhir catatan sebelumnya. Tulis jelas di baris pertama sebagai fondasi perhitungan. Tanpa saldo awal yang benar, seluruh saldo berikutnya salah.
Contoh tabel sederhana: | No | Tanggal | Setoran (Rp) | Penarikan (Rp) | Saldo |. Baris 1: saldo awal Rp1.000.000. Baris 2: 01/02/2026, Setoran tabungan, Rp500.000, Rp0, Rp1.500.000. Baris 3: 05/02/2026, Penarikan belanja, Rp0, Rp200.000, Rp1.300.000. Sederhana, tetapi powerful.
Untuk kebutuhan akuntansi formal (usaha berbadan hukum/laporan resmi), gunakan format buku besar akuntansi: Tanggal | Keterangan | Ref | Debit | Kredit | Saldo (D/K) per akun, dengan nomor akun di pojok kanan atas. Format ini yang dipakai untuk posting dari jurnal umum — dibahas di bagian khusus di bawah.
Mencatat Transaksi Langkah per Langkah
Setiap kali setoran: tulis tanggal lengkap, keterangan ('Setoran tabungan' + sumber, misalnya 'Setoran - gaji Januari' atau 'Setoran - hasil jualan'), isi kolom setoran dengan nominal, kolom penarikan Rp0 (atau strip), lalu hitung saldo = saldo sebelumnya + setoran. Contoh: saldo Rp1.000.000 + setoran Rp500.000 → saldo Rp1.500.000.
Setiap kali penarikan: tulis tanggal, keterangan ('Penarikan' + keperluan spesifik), kolom setoran Rp0, kolom penarikan dengan nominal, saldo = saldo sebelumnya − penarikan. Contoh: saldo Rp1.500.000 − penarikan Rp200.000 → Rp1.300.000.
Aturan emas: catat segera setelah transaksi terjadi — di tempat, saat itu juga (atau maksimal hari yang sama). Bawa buku kecil/catatan HP untuk mencatat kilat jika buku besar tidak di dekatmu, lalu pindahkan malam harinya. Transaksi yang tidak tercatat = lubang dalam laporanmu.
Kelompokkan keterangan agar mudah dianalisis: gunakan kategori konsisten (Gaji, Jualan, Makan, Transport, Belanja, Darurat). Di akhir bulan, totalkan per kategori — inilah 'laporan keuangan mini'-mu yang menunjukkan ke mana uang pergi.
Contoh rekap mingguan untuk siswa: tentukan target (misalnya Rp50.000/minggu), catat setoran tiap hari, dan beri tanda ✓ saat target tercapai. Visual sederhana ini sangat memotivasi — terutama untuk anak yang baru belajar menabung.
Posting Jurnal Umum ke Buku Besar (Akuntansi Formal)
Untuk yang belajar akuntansi: buku besar formal diisi dengan memposting dari jurnal umum. Caranya: identifikasi akun yang terkena transaksi, lalu buat/buka halaman buku besar untuk masing-masing akun (satu akun satu halaman, beri nomor akun di pojok kanan atas).
Pindahkan setiap baris jurnal ke buku besar akun yang bersangkutan: tanggal sesuai tanggal transaksi, keterangan untuk keperluan apa, kolom ref diisi nomor/halaman jurnal, nominal ke kolom debit atau kredit sesuai posisinya di jurnal. Kemudian tulis kode akun di kolom ref jurnal umum sebagai bukti jurnal tersebut sudah diposting.
Contoh (Toko Maju Jaya): 1 Jan — modal disetor Rp10.000.000 (Kas D / Modal K). Posting: buku besar Kas → debit Rp10.000.000, saldo 10.000.000 (D); buku besar Modal → kredit Rp10.000.000, saldo 10.000.000 (K). 2 Jan — beli peralatan Rp2.000.000 tunai: Kas → kredit Rp2.000.000, saldo 8.000.000 (D); Peralatan → debit Rp2.000.000.
6 Jan — pendapatan tunai Rp3.000.000: Kas → debit, saldo 10.000.000 (D); Pendapatan → kredit Rp3.000.000 (K). 8 Jan — bayar listrik Rp300.000: Kas → kredit, saldo 9.700.000 (D); Beban Listrik → debit Rp300.000 (D). Aturan: beban di debit, pendapatan di kredit, kas bertambah di debit.
Setelah posting, baca posisi keuangan: kas positif Rp9.700.000 (D), peralatan Rp2.000.000, modal utuh Rp10.000.000 (K). Jika total debit ≠ total kredit, jurnal belum diposting dengan benar — cek ulang. Inilah fondasi neraca saldo dan laporan keuangan.
Rekonsiliasi, Evaluasi, dan Tips Konsisten
Rekonsiliasi rutin: secara berkala (mingguan/bulanan), bandingkan catatan buku besar dengan bukti transaksi — struk, bukti transfer, mutasi bank/e-wallet. Pastikan tidak ada yang terlewat atau salah catat. Jumlahkan total pemasukan dan pengeluaran periode itu untuk melihat gambaran besar.
Jika tidak seimbang/selisih: cek ulang setiap entri — salah salin angka, tertukar kolom debit-kredit, transaksi lupa dicatat, atau salah hitung saldo berjalan. Telusuri dari transaksi terakhir mundur ke belakang; selisih biasanya ketemu di 2-3 transaksi terakhir. Perbaiki dengan koreksi yang jelas (coret satu garis + paraf + tulis yang benar), jangan dihapus tanpa jejak.
Evaluasi bulanan: totalkan per kategori, bandingkan dengan anggaran. Tanya: kategori apa yang membengkak? Target tabungan tercapai? Dari sini buat anggaran bulan depan yang lebih realistis. Buku besar yang tidak dievaluasi hanya jadi arsip mati.
Tips konsistensi: (1) jadwalkan 5 menit tiap malam untuk mencatat; (2) gunakan kategori tetap; (3) simpan bukti transaksi di satu tempat (amplop/folder HP); (4) review mingguan 15 menit; (5) rayakan milestone (3 bulan konsisten, target tercapai). Untuk anak: dampingi 1 bulan pertama, lalu lepas mandiri dengan review mingguan.
Mulai hari ini: buat tabelnya (5 menit), isi saldo awal, catat transaksi pertama. Satu bulan dari sekarang kamu akan punya peta keuangan yang tidak pernah kamu miliki sebelumnya — dan itu mengubah cara kamu memperlakukan uang.
Pertanyaan Umum
Apa itu buku besar dalam akuntansi?
Buku besar (general ledger) adalah sistem pencatatan yang menyimpan data keuangan, mencatat akun debit dan kredit, dan menjadi dasar penyusunan laporan keuangan. Setiap akun (kas, modal, pendapatan, beban) memiliki halaman/buku besar sendiri. Buku besar tabungan adalah versi sederhananya untuk mencatat arus tabungan pribadi atau kas kecil usaha: kolom tanggal, keterangan, pemasukan/setoran, pengeluaran/penarikan, dan saldo.
Bagaimana format buku besar tabungan sederhana?
Format umum: kolom No, Tanggal, Keterangan/Deskripsi, Setoran/Pemasukan (Rp), Penarikan/Pengeluaran (Rp), dan Saldo (Rp). Tulis nama pemilik dan tujuan di atas tabel. Contoh baris: 01/02/2026 | Setoran tabungan | Rp500.000 | Rp0 | Rp1.500.000 (saldo sebelumnya Rp1.000.000 + 500.000). Untuk penarikan: 05/02/2026 | Tarik tunai | Rp0 | Rp200.000 | Rp1.300.000.
Bagaimana cara mencatat setoran dan penarikan?
Setoran: isi kolom tanggal (hari/tanggal/bulan/tahun lengkap), keterangan ('Setoran tabungan' + sumber jika perlu, misalnya 'Setoran gaji Januari'), kolom setoran dengan nominal, kolom penarikan Rp0, lalu hitung saldo = saldo sebelumnya + setoran. Penarikan: keterangan ('Penarikan' + keperluan, misalnya 'Penarikan - belanja bulanan'), kolom penarikan dengan nominal, kolom setoran Rp0, saldo = saldo sebelumnya − penarikan. Catat setiap transaksi segera — jangan menunda.
Apa bedanya buku besar akuntansi formal dengan buku tabungan?
Buku besar akuntansi formal memakai sistem debit-kredit per akun dengan nomor akun dan kolom referensi (posting dari jurnal umum). Contoh akun Kas: tanggal | keterangan | ref | debit | kredit | saldo (D/K). Buku tabungan sederhana memakai kolom pemasukan-pengeluaran-saldo yang lebih intuitif untuk non-akuntan. Prinsipnya sama (mencatat arus uang sistematis), beda format. Untuk usaha kecil, buku tabungan sederhana cukup; untuk laporan keuangan resmi, gunakan format akuntansi dengan debit-kredit.
Bagaimana cara posting jurnal umum ke buku besar?
Identifikasi akun yang terkena transaksi, buat/buka halaman buku besar untuk tiap akun (beri nomor akun di pojok kanan atas). Pindahkan setiap baris jurnal: tanggal sesuai transaksi, keterangan keperluan, ref (nomor jurnal/halaman), nominal ke kolom debit atau kredit sesuai posisinya di jurnal. Tulis kode akun di kolom ref jurnal umum sebagai bukti sudah diposting. Contoh: jurnal 'Kas (D) 10.000.000 / Modal (K) 10.000.000' → posting Rp10.000.000 ke debit buku besar Kas dan ke kredit buku besar Modal.
Bagaimana jika saldo tidak seimbang?
Cek ulang setiap entri: pastikan jumlah debit = kredit untuk setiap transaksi, tidak ada angka yang salah salin atau kolom yang tertukar. Bandingkan dengan bukti transaksi (struk, bukti transfer, mutasi bank) — rekonsiliasi rutin adalah cara menemukan selisih. Kesalahan umum: salah menaruh nominal di debit/kredit, lupa mencatat transaksi, atau salah hitung saldo berjalan. Perbaiki segera dengan koreksi yang jelas (jangan dihapus/ditimpa tanpa jejak).
Apakah ada aplikasi untuk buku besar?
Ada banyak: software akuntansi (untuk usaha: yang mendukung jurnal-buku besar-laporan otomatis), aplikasi pencatat keuangan pribadi, hingga spreadsheet (Excel/Google Sheets) dengan rumus saldo otomatis. Untuk pemula, spreadsheet adalah titik awal terbaik: buat tabel dengan kolom tanggal/keterangan/masuk/keluar/saldo, gunakan rumus =saldo_sebelumnya+masuk-keluar. Pilih yang konsisten kamu pakai — sistem terbaik adalah yang benar-benar dipakai.
Bagaimana mengajarkan anak mencatat buku tabungan?
Buatkan buku tabungan sederhana untuk siswa: tabel No | Tanggal | Setoran | Penarikan | Saldo, dengan nama dan tujuan menabung di atasnya (misalnya 'Tabungan sepeda'). Tekankan: catat setiap kali menabung/mengambil, tentukan target mingguan, dan review bersama tiap akhir bulan. Ini melatih tanggung jawab dan perencanaan keuangan (financial planning) sejak dini — sesuai anjuran literasi keuangan OJK. Beri apresiasi saat target tercapai agar motivasi terjaga.