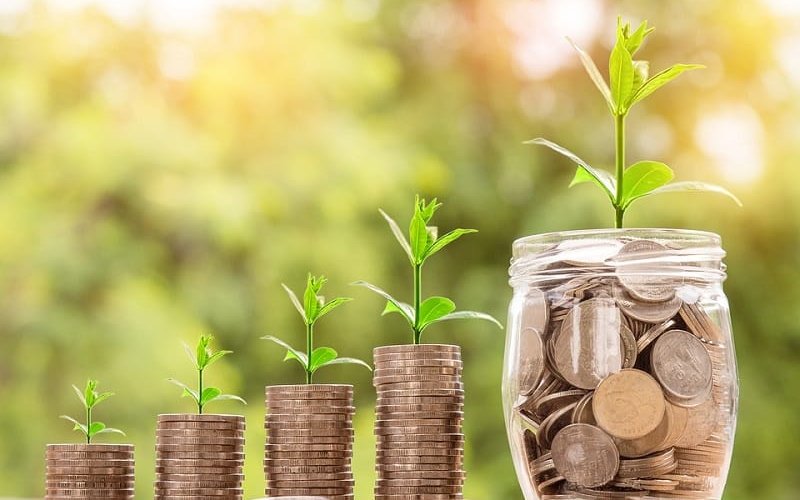
Konsep Uang Bekerja
Uang bekerja untuk kita berarti uang menghasilkan uang tanpa kita menukar waktu secara langsung.
Konsep ini dikenal sebagai passive income atau pendapatan pasif.
Berbeda dengan active income yang berhenti saat kamu berhenti bekerja.
Passive income butuh kerja keras di awal untuk membangun sistem atau asetnya.
Setelah sistem berjalan, penghasilan bisa terus mengalir dengan perawatan minimal.
Contoh klasik adalah bunga deposito yang bertambah setiap bulan tanpa kamu apa-apakan.
Kebebasan finansial tercapai saat passive income cukup menutup kebutuhan hidupmu.
Konsep ini bukan skema cepat kaya; butuh waktu, modal, dan konsistensi.
Memahami perbedaan active dan passive income adalah langkah awal yang penting.
Dengan pola pikir yang benar, kamu bisa mulai membangun aset penghasil uang sejak dini.
Active income menuntut kehadiranmu: tidak kerja berarti tidak ada pemasukan.
Contoh active income adalah gaji karyawan, upah harian, dan honor proyek.
Passive income mengalir dari aset yang sudah kamu bangun sebelumnya.
Contohnya dividen, bunga, royalti, dan pendapatan sewa.
Transisi ideal adalah membangun passive income sambil tetap berpenghasilan aktif.
Jangan resign sebelum passive income menutup kebutuhan pokokmu.
Rasio kebebasan finansial tercapai saat passive income sama dengan pengeluaran.
Konsep ini dipopulerkan buku-buku literasi finansial tentang aset dan liabilitas.
Aset memasukkan uang ke kantongmu, liabilitas mengeluarkannya.
Fokus menambah aset produktif adalah inti strategi ini.
Bedakan keinginan dan kebutuhan sebelum mengalokasikan dana investasi.
Dana investasi idealnya adalah uang dingin yang tidak dibutuhkan segera.
Jangka waktu investasi memengaruhi pilihan instrumen yang tepat.
Jangka pendek butuh instrumen likuid dan rendah risiko.
Jangka panjang bisa menoleransi fluktuasi demi imbal hasil lebih tinggi.
Sesuaikan strategi dengan horizon waktumu.
Jangan taruh semua telur dalam satu keranjang; sebar ke beberapa jenis aset sekaligus.
Reksa dana campuran memberi diversifikasi instan dalam satu produk.
Investasi Saham dan Obligasi
Saham perusahaan yang rutin bagi dividen memberi penghasilan pasif berkala.
Pilih perusahaan solid dengan fundamental baik untuk investasi jangka panjang.
Dividen dibayarkan dari keuntungan perusahaan kepada para pemegang saham.
Obligasi pemerintah seperti ORI dan SBR memberi kupon rutin dengan risiko rendah.
Modal obligasi ritel bisa dimulai dari satu juta rupiah saja.
Reksa dana pasar uang cocok untuk pemula yang ingin risiko minimal.
Peer-to-peer lending memberi bunga dengan meminjamkan dana ke usaha kecil.
Pahami risiko setiap instrumen sebelum menaruh uangmu di sana.
Diversifikasi ke beberapa instrumen untuk menyebar risiko.
Kesabaran adalah kunci karena investasi adalah permainan jangka panjang.
Dividen saham blue chip di Indonesia umumnya dibagikan setahun sekali.
Reinvestasikan dividen untuk memanfaatkan efek bunga berbunga.
Obligasi ritel pemerintah diterbitkan berkala dengan kupon menarik.
Pantau jadwal penawaran di situs resmi Kementerian Keuangan.
Sukuk ritel memberi imbal hasil sesuai prinsip syariah.
Reksa dana pendapatan tetap cocok untuk profil risiko moderat.
Deposito berjangka memberi bunga pasti meski imbal hasilnya terbatas.
Bandingkan suku bunga antar bank sebelum membuka deposito.
P2P lending menawarkan imbal hasil tinggi dengan risiko gagal bayar.
Pilih platform P2P yang terdaftar dan diawasi OJK.
Pelajari laporan keuangan dasar sebelum membeli saham individual.
Rasio sederhana seperti PER membantu menilai kewajaran harga.
Perusahaan dengan utang rendah umumnya lebih tahan krisis.
Ikuti RUPS atau baca ringkasannya untuk memahami arah perusahaan.
Jangan ikut-ikutan rumor tanpa verifikasi data.
Analisis mandiri melindungimu dari keputusan emosional.
Saham syariah memberi pilihan investasi sesuai prinsip Islam bagi yang membutuhkan.
Indeks saham syariah tersedia lewat reksa dana indeks.
Properti dan Aset Sewa
Properti yang disewakan memberi penghasilan bulanan yang stabil dan cenderung naik.
Bisa berupa kos, kontrakan, ruko, atau disewakan harian lewat platform online.
Lokasi strategis menentukan tinggi rendahnya harga sewa propertimu.
Selain properti, aset seperti kendaraan, kamera, atau alat bisa disewakan.
Menyewakan kamar kosong di rumah adalah langkah awal tanpa modal besar.
Perawatan aset yang baik membuat penyewa betah dan penghasilan lancar.
Hitung balik modal dan imbal hasil sebelum memutuskan membeli aset sewa.
Asuransi properti melindungi investasimu dari risiko yang tak terduga.
Manajemen yang rapi membuat bisnis sewa berjalan nyaris otomatis.
Aset fisik memberi rasa aman karena wujudnya nyata dan nilainya cenderung naik.
Hitung yield sewa tahunan: total sewa setahun dibagi harga properti.
Yield sehat untuk properti sewa umumnya di atas lima persen per tahun.
Kos-kosan di dekat kampus dan kawasan industri punya permintaan stabil.
Kontrakan tahunan memberi arus kas lebih terprediksi dibanding bulanan.
Sewa harian via platform online bisa memberi tarif lebih tinggi.
Namun sewa harian butuh pengelolaan intensif dan tingkat hunian fluktuatif.
Pertimbangkan jasa manajemen properti bila kamu tidak punya waktu.
Biaya perawatan rutin sisihkan sekitar sepuluh persen dari pendapatan sewa.
Pajak sewa properti wajib diperhitungkan dalam proyeksi keuntungan.
Properti juga memberi capital gain dari kenaikan harga tanah.
Survei langsung lokasi properti sebelum memutuskan membeli.
Cek akses jalan, banjir, dan fasilitas sekitar.
Tanya harga sewa pasaran ke agen lokal.
Hitung semua biaya: notaris, pajak, dan renovasi.
Properti bermasalah legalitasnya harus dihindari.
Sertifikat hak milik memberi kepastian hukum terbaik.
Pertimbangkan asuransi jiwa bila kamu pencari nafkah utama keluarga.
Asuransi melindungi rencana finansial dari risiko tak terduga.
Produk Digital dan Afiliasi
Produk digital seperti ebook dan kursus online bisa dijual berulang tanpa stok.
Buat sekali, jual berkali-kali lewat platform seperti Udemy atau Gumroad.
Royalti dari foto, desain, musik, atau tulisan memberi penghasilan jangka panjang.
Affiliate marketing memberi komisi dari setiap penjualan lewat link unikmu.
Daftar program afiliasi marketplace lalu promosikan lewat blog atau media sosial.
Konten YouTube dan blog yang dimonetisasi menghasilkan dari iklan.
Butuh konsistensi membuat konten sebelum penghasilan pasif terbentuk.
Pilih niche yang kamu kuasai agar kontennya berkualitas dan bertahan lama.
Modal utama produk digital adalah keterampilan dan kreativitas, bukan uang.
Di era digital, siapa pun bisa membangun aset digital dari kamar tidurnya.
Ebook nonfiksi tentang keahlianmu bisa dijual di platform lokal dan global.
Tulis tentang masalah spesifik yang kamu tahu cara menyelesaikannya.
Kursus video direkam sekali lalu dijual bertahun-tahun.
Platform kursus memotong komisi, jadi hitung harga jual dengan cermat.
Template desain, preset foto, dan font adalah produk digital populer.
Jual di marketplace kreatif dengan sistem royalti per unduhan.
Blog niche yang ramai bisa dimonetisasi AdSense dan sponsored post.
Butuh ratusan artikel berkualitas sebelum trafik blog signifikan.
Channel YouTube butuh seribu subscriber dan jam tayang untuk monetisasi.
Konsistensi unggah adalah faktor penentu keberhasilan konten digital.
Mulai produk digital dari masalah kecil yang sering ditanyakan orang.
Validasi ide dengan bertanya ke calon pembeli potensial.
Buat versi sederhana dulu sebelum versi lengkap.
Umpan balik pembeli awal dipakai menyempurnakan produk.
Harga awal bisa lebih murah sebagai strategi penetrasi.
Testimoni pembeli meningkatkan kepercayaan calon pembeli lain.
Bangun personal branding untuk menaikkan tarif jasa dan produk digitalmu.
Reputasi online yang baik membuka peluang kolaborasi berbayar.
Memulai dari Nol
Mulailah dari menyisihkan minimal sepuluh persen penghasilan untuk investasi.
Buat dana darurat dulu sebelum berinvestasi agar tidak mengganggu kebutuhan pokok.
Pilih satu instrumen yang paling kamu pahami untuk langkah pertama.
Nabung emas rutin adalah pilihan aman bagi pemula yang takut risiko.
Pelajari dasar investasi lewat buku dan sumber terpercaya sebelum menaruh modal besar.
Hindari skema yang menjanjikan keuntungan tidak masuk akal dalam waktu singkat.
Tetapkan tujuan finansial yang jelas agar strategimu terarah.
Otomatiskan investasi dengan autodebet agar konsisten tanpa perlu diingat.
Evaluasi portofoliomu secara berkala dan sesuaikan dengan kondisi.
Ingat: mulai kecil tapi konsisten jauh lebih baik daripada menunggu modal besar.
Terapkan aturan 50-30-20: kebutuhan, keinginan, dan tabungan investasi.
Naikkan porsi investasi setiap kali penghasilanmu bertambah.
Hindari gaya hidup naik seiring naiknya gaji agar selisih bisa diinvestasikan.
Lunasi utang konsumtif berbunga tinggi sebelum agresif berinvestasi.
Bunga utang kartu kredit jauh lebih besar dari imbal hasil investasi manapun.
Pisahkan rekening investasi dari rekening belanja harian.
Gunakan autodebet tanggal gajian agar investasi tidak tertunda.
Edukasi finansial rutin lewat buku dan podcast tepercaya.
Bergaul dengan komunitas investor mempercepat kurva belajarmu.
Ingat bahwa membangun aset adalah maraton, bukan sprint.
Rayakan pencapaian kecil seperti investasi pertama yang konsisten setahun.
Catat progres asetmu tiap akhir tahun.
Melihat grafik aset tumbuh memotivasi untuk terus konsisten.
Jangan panik saat pasar turun; itu bagian dari siklus.
Fokus pada tujuan jangka panjang bukan gejolak harian.
Mental yang tenang adalah aset tak terlihat investor sukses.
Review tahunan: hitung total aset dan bandingkan dengan targetmu.
Sesuaikan strategi bila progres melambat dari rencana.
Pertanyaan Umum
Apa maksud uang bekerja untuk kita?
Uang menghasilkan penghasilan pasif tanpa kita harus aktif bekerja setiap hari.
Apa contoh passive income?
Dividen saham, kupon obligasi, sewa properti, royalti karya, affiliate, iklan konten.
Berapa modal untuk mulai?
Bisa dari kecil: obligasi ritel dari Rp1 juta, emas rutin, atau produk digital tanpa modal uang.
Apakah passive income bebas risiko?
Tidak, setiap investasi punya risiko; pahami dan diversifikasi.
Mana yang cocok untuk pemula?
Emas, reksa dana pasar uang, dan obligasi ritel karena risikonya rendah.
Berapa lama sampai menghasilkan?
Tergantung instrumen; butuh konsistensi berbulan-bulan hingga bertahun-tahun.
Apakah perlu berhenti bekerja?
Tidak, bangun passive income sambil tetap bekerja hingga penghasilannya mencukupi.
Bagaimana menghindari penipuan?
Hindari janji untung tak masuk akal; cek legalitas ke OJK.