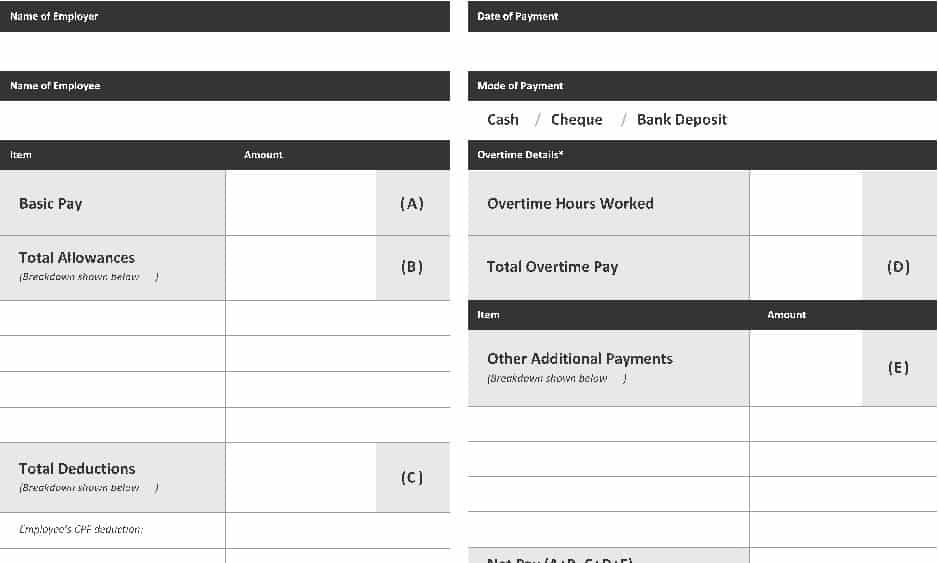
Contoh Slip Gaji Karyawan 2026
Berikut contoh slip gaji realistis untuk karyawan berstatus lajang (TK/0) dengan gaji bruto Rp10.000.000 per bulan:
| Komponen | Nominal (Rp) |
|---|---|
| Gaji pokok | 8.000.000 |
| Tunjangan tetap | 2.000.000 |
| Bruto bulanan | 10.000.000 |
| Potongan BPJS Kesehatan (1%) | 100.000 |
| Potongan BPJS JHT (2%) | 200.000 |
| Potongan BPJS JP (1%) | 100.000 |
| Total potongan BPJS | 400.000 |
| PPh 21 (TER, estimasi 3,5%) | 350.000 |
| Total potongan | 750.000 |
| Take home pay | 9.250.000 |
Analisis: total potongan sekitar 7,5% dari bruto, sehingga take home pay-nya 92,5%. Jika karyawan mendapat insentif PPh 21 ditanggung pemerintah (DTP), PPh 21 menjadi nol dan take home pay naik menjadi Rp9.600.000.
Urutan membaca slip gaji yang benar dimulai dari baris paling atas: jumlahkan gaji pokok Rp8.000.000 dan tunjangan tetap Rp2.000.000 sehingga terkunci angka bruto Rp10.000.000, baru kemudian kurangi bertahap dengan setiap potongan. Rumusnya sederhana — Rp10.000.000 dikurangi total potongan Rp750.000 menghasilkan take home pay Rp9.250.000 — dan rumus yang sama berlaku untuk slip gaji nominal berapa pun: bruto dikurangi total potongan sama dengan gaji bersih.
Perlu diperhatikan juga skenario DTP pada analisis di atas: ketika PPh 21 ditanggung pemerintah, komponen PPh 21 sebesar Rp350.000 hilang dari daftar potongan sehingga take home pay naik dari Rp9.250.000 menjadi Rp9.600.000, padahal gaji pokok dan tunjangannya sama persis. Karena itu, dua karyawan dengan slip gaji bruto identik bisa menerima angka bersih yang berbeda tergantung ada tidaknya insentif DTP.
Komponen Wajib dalam Slip Gaji
Slip gaji karyawan yang baik harus memuat seluruh komponen penggajian secara informatif:
- Nama dan identitas perusahaan — kop surat: nama perusahaan, alamat kantor, dan kontak valid sebagai bukti keabsahan dokumen.
- Identitas karyawan — nama lengkap, NIK, jabatan, NPWP, plus pernyataan Private and Confidential karena gaji bersifat rahasia.
- Periode pembayaran — rentang tanggal cutoff atau bulan berjalan, misalnya 01–31 Agustus 2026.
- Rincian penghasilan bruto — gaji pokok, tunjangan jabatan, tunjangan transport/makan, upah lembur, bonus/insentif.
- Rincian potongan — PPh 21, BPJS Kesehatan, BPJS Ketenagakerjaan (JHT, JP, JKK, JKM), potongan absensi, dan potongan lain.
- Total gaji bersih (take home pay) — bruto dikurangi total potongan.
- Pengesahan — tempat, tanggal, dan tanda tangan HRD/keuangan.
Banyak karyawan hanya mengecek baris take home pay di akhir, padahal rincian di tengah slip justru yang paling penting diperiksa. Dengan mencocokkan identitas dan periode pembayaran, karyawan memastikan slip tersebut benar-benar miliknya dan sesuai dengan masa kerja yang dihitung. Potongan absensi, misalnya, hanya boleh muncul jika memang ada hari tidak masuk tanpa keterangan yang tercatat pada periode yang sama.
Baris pengesahan di ujung slip juga bukan formalitas: tempat, tanggal, dan tanda tangan HRD atau bagian keuangan menjadikan slip gaji bukti pembayaran upah yang sah dari perusahaan kepada karyawan untuk periode tersebut.
Rincian Potongan: BPJS dan PPh 21
Dua potongan terbesar di slip gaji adalah iuran BPJS dan pajak PPh 21. Berikut ketentuannya pada 2026:
| Potongan | Ditanggung Karyawan | Ditanggung Perusahaan |
|---|---|---|
| BPJS Kesehatan | 1% upah | 4% upah |
| JHT (Jaminan Hari Tua) | 2% upah | 3,7% upah |
| JP (Jaminan Pensiun) | 1% upah | 2% upah |
| JKK (Kecelakaan Kerja) | — | 0,24–1,74% (penuh) |
| JKM (Kematian) | — | 0,3% (penuh) |
Iuran BPJS dihitung dengan batas upah Rp12 juta (Perpres 59/2019, belum ada revisi signifikan per 2026). Total potongan BPJS yang ditanggung karyawan sekitar 4% dari upah. Untuk PPh 21, perhitungan memakai tarif efektif rata-rata (TER) bulanan Januari–November berdasarkan kategori status PTKP, dengan rekonsiliasi tahunan setiap Desember — tarif efektif berkisar 0–5% untuk gaji menengah.
Tabel di atas memperlihatkan pembagian beban yang jelas: karyawan menanggung 1% untuk BPJS Kesehatan ditambah 2% JHT dan 1% JP, sehingga total iuran yang memotong gaji sekitar 4%. Sementara itu perusahaan menanggung porsi yang lebih besar — 4% BPJS Kesehatan, 3,7% JHT, 2% JP — dan menanggung penuh JKK sebesar 0,24–1,74% serta JKM 0,3%. Kolom "Ditanggung Karyawan" pada baris JKK dan JKM bertanda strip, yang artinya seluruh iuran kedua program tersebut dibayar perusahaan.
Angka batas upah Rp12 juta juga perlu dipahami: untuk gaji di atas Rp12 juta per bulan, iuran BPJS dihitung maksimal dari Rp12 juta, bukan dari seluruh gaji. Aturan ini mengikuti Perpres 59/2019 dan belum mengalami revisi signifikan hingga 2026, sehingga karyawan bergaji besar tidak dipotong dengan persentase penuh dari total penghasilannya.
Contoh Perhitungan Lengkap: Gaji Rp8 Juta + Tunjangan
Agar lebih konkret, berikut contoh perhitungan slip gaji karyawan berstatus TK/1 periode Oktober 2026:
- Upah dasar: gaji pokok Rp7.000.000 + tunjangan jabatan Rp1.000.000.
- Dasar iuran BPJS: Rp8.000.000.
- Upah tidak tetap: uang makan & transport Rp30.000 × 22 hari = Rp660.000.
- Upah lembur: 3 jam hari kerja = upah Rp8.000.000 ÷ 173 per jam (jam ke-1 sebesar 1,5×, jam ke-2 dan ke-3 masing-masing 2× sesuai PP 35/2021) menghasilkan Rp254.335.
- Total pendapatan pekerja: Rp8.914.335.
- Premi BPJS dibayar perusahaan (masuk bruto PPh 21): Rp387.200.
- Total bruto PPh 21: Rp9.301.535; tarif TER A untuk TK/1 sebesar 1,75% → PPh 21 = Rp162.777.
Contoh ini menunjukkan mengapa slip gaji perlu dibaca teliti: premi BPJS yang dibayar perusahaan ikut dihitung sebagai penghasilan bruto untuk pajak, meski tidak memotong upah karyawan.
Ikuti rantai perhitungannya dari atas ke bawah: upah dasar Rp7.000.000 ditambah tunjangan jabatan Rp1.000.000 menghasilkan dasar iuran BPJS Rp8.000.000. Uang makan dan transport sebesar Rp30.000 dikali 22 hari kerja menambah Rp660.000 sebagai upah tidak tetap, sedangkan 3 jam lembur hari kerja dihitung dari upah per jam Rp8.000.000 ÷ 173 sesuai PP 35/2021, dengan jam pertama 1,5× dan dua jam berikutnya 2×, sehingga diperoleh Rp254.335.
Jumlah seluruh komponen tersebut menghasilkan total pendapatan pekerja Rp8.914.335. Perhatikan bahwa premi BPJS Rp387.200 yang dibayar perusahaan tetap dijumlahkan ke dalam bruto PPh 21 sehingga total bruto pajak menjadi Rp9.301.535 — kemudian dikalikan tarif TER A 1,75% untuk status TK/1 menghasilkan PPh 21 sebesar Rp162.777. Inilah jawaban mengapa gaji pokok Rp7 juta tidak berarti pajaknya dihitung dari Rp7 juta: seluruh komponen penghasilan, termasuk yang ditanggung perusahaan, masuk ke dasar perhitungan pajak.
Format Slip Gaji Kosong (Template)
Berikut struktur format slip gaji kosong yang umum dipakai perusahaan — bisa dijadikan template:
| Bagian | Isi |
|---|---|
| Kop perusahaan | Nama PT, alamat, telepon |
| Judul | SLIP GAJI KARYAWAN + periode & tanggal pembayaran |
| Data karyawan | Nama, NIK, jabatan, status (tetap/kontrak) |
| Rincian penghasilan | Gaji pokok, tunjangan jabatan/transport/makan, lembur, bonus |
| Total penghasilan (bruto) | Jumlah seluruh penghasilan |
| Rincian potongan | PPh 21, BPJS Kesehatan, BPJS Ketenagakerjaan, potongan absensi |
| Total potongan | Jumlah seluruh potongan |
| Total gaji bersih (THP) | Bruto − total potongan |
| Pengesahan | Kota, tanggal, tanda tangan HRD/keuangan |
Untuk karyawan kontrak, strukturnya mirip dengan karyawan tetap, hanya disesuaikan dengan masa kerja atau komponen penghasilan tertentu sesuai perjanjian kontrak.
Baris rincian penghasilan pada template sebaiknya tidak digabung menjadi satu angka: pisahkan gaji pokok, setiap jenis tunjangan, upah lembur, dan bonus agar karyawan dapat memverifikasi masing-masing komponennya. Begitu pula potongan — cantumkan PPh 21, BPJS Kesehatan, dan setiap program BPJS Ketenagakerjaan pada baris terpisah beserta persentasenya, supaya total potongan dapat dilacak kembali.
Pada bagian data karyawan, cantumkan status kepegawaian — tetap atau kontrak — karena sesuai perjanjian kontrak, komponen penghasilan tertentu bisa saja berbeda dengan karyawan tetap. Yang tidak boleh berubah adalah prinsipnya: setiap penghasilan dan setiap potongan harus dirinci pada barisnya masing-masing, bukan sekadar ditulis sebagai angka total.
Penutup
Contoh slip gaji di atas menunjukkan pola universal: gaji pokok + tunjangan = bruto, lalu dikurangi BPJS (±4%) dan PPh 21 (TER 0–5%) menjadi take home pay. Untuk gaji Rp10 juta, potongannya sekitar Rp750.000 sehingga yang diterima Rp9.250.000.
Memahami cara membaca slip gaji penting agar tidak kaget melihat selisih bruto dan gaji bersih — sekaligus memastikan hak Anda sebagai karyawan terpenuhi. Pelajari juga topik terkait seperti gaji penghasilan tidak kena pajak dan gaji ke-13 di SakuArtis.
Sebagai rangkuman angka yang bisa dijadikan patokan: dengan komposisi gaji pokok Rp8 juta dan tunjangan Rp2 juta, porsi potongan BPJS Rp400.000 (4%) sedikit lebih besar daripada PPh 21 sekitar Rp350.000, sehingga total potongan Rp750.000. Artinya dari setiap Rp1.000 bruto, karyawan membawa pulang sekitar Rp925 — angka yang cukup stabil selama tidak ada potongan absensi atau potongan lain di luar BPJS dan pajak.
Pertanyaan Umum
Apa itu slip gaji?
Slip gaji adalah dokumen resmi dari perusahaan yang merinci penghasilan karyawan dalam satu periode — gaji pokok, tunjangan, lembur (bruto) — serta seluruh potongannya (BPJS, PPh 21) hingga gaji bersih (take home pay) yang ditransfer.
Apa saja komponen dalam slip gaji?
Komponen wajib: identitas perusahaan, identitas karyawan (nama, NIK, jabatan, NPWP), periode pembayaran, rincian penghasilan bruto (gaji pokok, tunjangan, lembur, bonus), rincian potongan (PPh 21, BPJS Kesehatan, BPJS Ketenagakerjaan), dan total gaji bersih.
Berapa potongan BPJS di slip gaji?
BPJS Kesehatan 1% dari upah (ditanggung karyawan), BPJS Ketenagakerjaan: JHT 2% + Jaminan Pensiun 1% (ditanggung karyawan). Total potongan BPJS karyawan sekitar 4% dari upah, dengan batas upah perhitungan Rp12 juta.
Bagaimana PPh 21 dihitung di slip gaji 2026?
PPh 21 menggunakan tarif efektif rata-rata (TER) bulanan Januari–November berdasarkan kategori status PTKP (A/B/C), lalu rekonsiliasi tahunan di Desember. Tarif efektif berkisar 0–5% untuk gaji menengah.
Berapa take home pay dari gaji Rp10 juta?
Contoh: bruto Rp10.000.000 (gaji pokok Rp8 juta + tunjangan Rp2 juta) dipotong BPJS total Rp400.000 dan PPh 21 sekitar Rp350.000 — take home pay Rp9.250.000.
Apakah slip gaji wajib diberikan perusahaan?
Ya. Perusahaan wajib memberikan bukti pembayaran upah yang transparan kepada karyawan setiap periode penggajian, memuat rincian penghasilan dan potongan.
Apa beda gaji bruto dan take home pay?
Gaji bruto adalah total penghasilan sebelum potongan; take home pay (gaji bersih/neto) adalah yang benar-benar diterima karyawan setelah dikurangi BPJS, PPh 21, dan potongan lain.
Bagaimana cara membaca potongan lembur di slip gaji?
Upah lembur dihitung dari upah per jam = upah sebulan dibagi 173 (PP 35/2021). Jam pertama 1,5x, jam berikutnya 2x upah per jam. Contoh: upah Rp8 juta, lembur 3 jam menghasilkan Rp254.335.