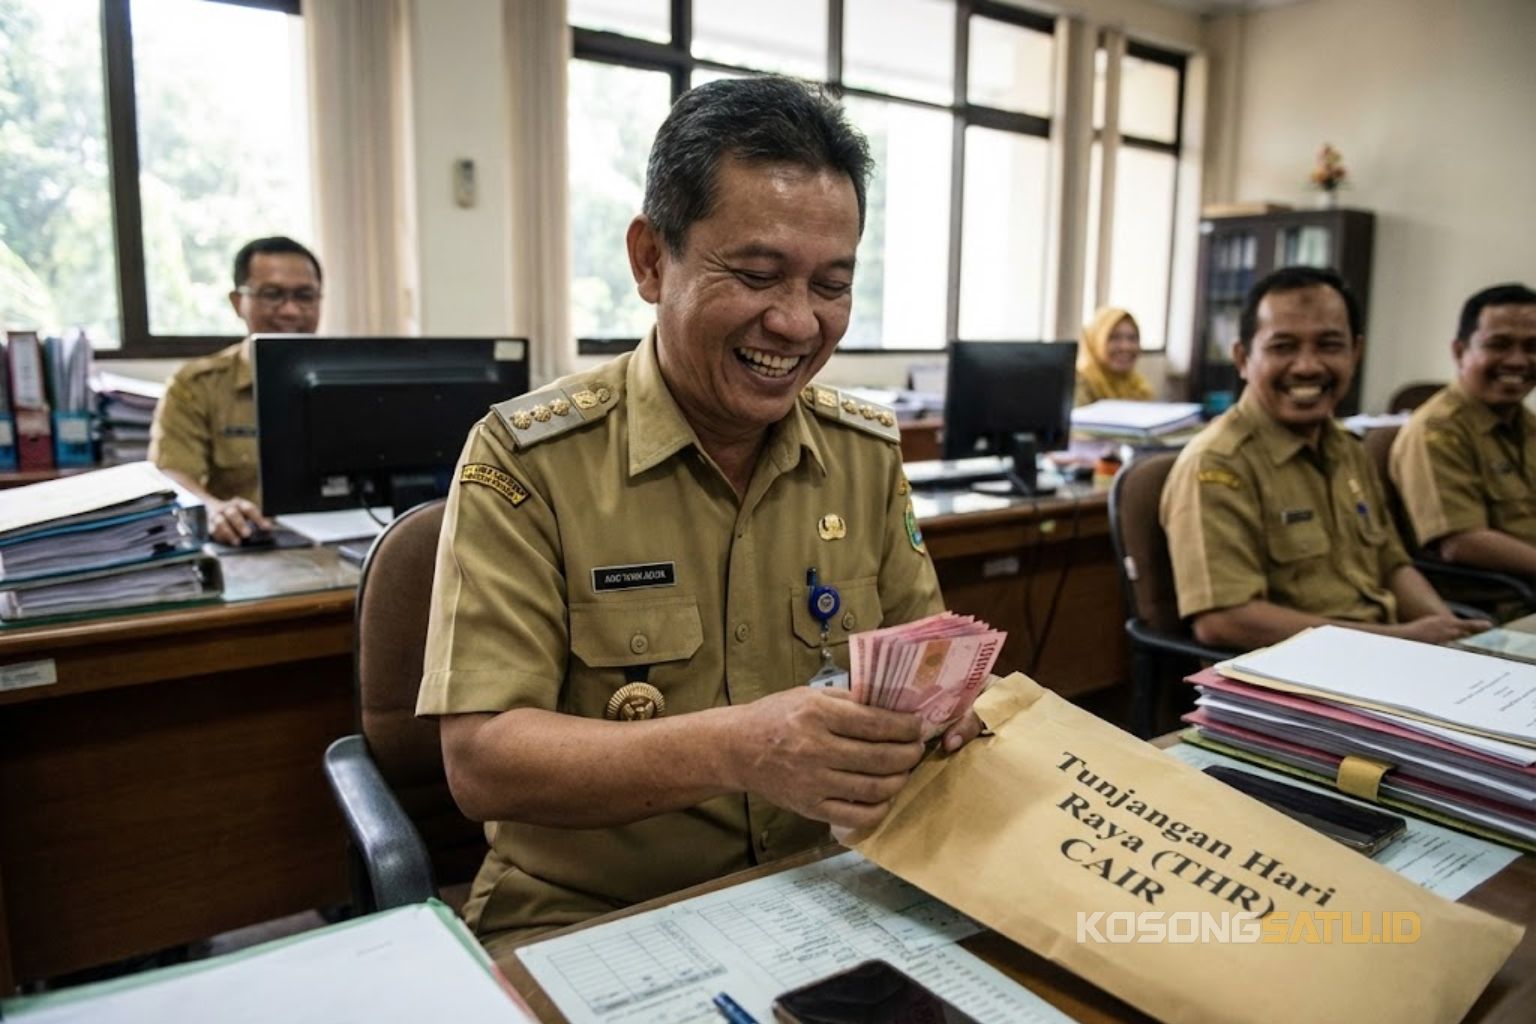
Pengertian THR dan Dasar Hukumnya
Tunjangan Hari Raya (THR) adalah pendapatan non-upah yang wajib diberikan pengusaha kepada pekerja atau keluarganya menjelang hari raya keagamaan di Indonesia. THR bukan sekadar tradisi tahunan, melainkan hak hukum pekerja yang bertujuan membantu mereka memenuhi kebutuhan dalam merayakan hari besar keagamaan.
Pemberian THR diatur dalam beberapa regulasi: Peraturan Menteri Ketenagakerjaan No. 6 Tahun 2016 tentang Tunjangan Hari Raya Keagamaan Bagi Pekerja/Buruh di Perusahaan, UU Cipta Kerja No. 11 Tahun 2020, dan PP No. 36 Tahun 2021 tentang Pengupahan. Menjelang hari raya, Kemnaker juga menerbitkan Surat Edaran tahunan yang mempertegas pelaksanaan pembayaran THR.
Siapa yang berhak? Berdasarkan Permenaker 6/2016, seluruh pekerja yang telah bekerja minimal 1 bulan secara terus-menerus berhak menerima THR: karyawan tetap (PKWTT), kontrak (PKWT), tenaga lepas, pekerja harian, pekerja outsourcing, hingga tenaga asing. Hak THR tetap berlaku selama hubungan kerja belum berakhir sebelum waktu pembayaran.
Catatan khusus: THR wajib dibayarkan dalam bentuk uang dan tidak boleh diganti parsel atau bingkisan. Jika perusahaan memberikan parsel, itu adalah tambahan, bukan pengganti kewajiban THR. Pembayaran juga wajib penuh sekaligus, tidak boleh dicicil dengan alasan atau dalih apa pun.
Rumus THR Berdasarkan Masa Kerja
Besaran THR ditentukan berdasarkan masa kerja karyawan, dengan dua rumus resmi. Pertama, pekerja dengan masa kerja 12 bulan secara terus-menerus atau lebih berhak atas THR sebesar 1 bulan upah penuh. Rumusnya: THR = 1 x (Gaji Pokok + Tunjangan Tetap). Contoh: Jelita bekerja 5 tahun dengan gaji pokok Rp7.500.000 dan tunjangan tetap Rp1.500.000, maka THR-nya Rp9.000.000.
Kedua, pekerja dengan masa kerja minimal 1 bulan tetapi kurang dari 12 bulan berhak atas THR secara proporsional. Rumusnya: THR = (Masa Kerja / 12) x 1 Bulan Upah. Contoh: karyawan kontrak 6 bulan dengan gaji Rp6.000.000 menerima (6/12) x Rp6.000.000 = Rp3.000.000.
Contoh perhitungan lain: Miko bekerja 2,5 tahun dengan gaji pokok Rp4.000.000, tunjangan tetap Rp500.000, dan tunjangan tidak tetap Rp1.000.000. Karena tunjangan tidak tetap tidak dihitung, THR-nya = 1 x (Rp4.000.000 + Rp500.000) = Rp4.500.000. Sedangkan Karin yang bekerja 6 bulan dengan gaji pokok Rp3.000.000 dan tunjangan tetap Rp400.000 menerima (6/12) x Rp3.400.000 = Rp1.700.000.
Penting: jika perusahaan memiliki Perjanjian Kerja Bersama (PKB), peraturan perusahaan, atau kebiasaan memberikan THR lebih dari 1 bulan upah, maka yang berlaku adalah yang lebih besar tersebut. Ketentuan internal yang lebih menguntungkan pekerja selalu menang atas ketentuan minimum Permenaker.
THR untuk Pekerja Harian dan Komponen Upah
Pekerja harian lepas memiliki skema perhitungan berbeda karena penghasilannya tidak tetap setiap bulan. Pekerja harian dengan masa kerja 12 bulan atau lebih: upah 1 bulan dihitung dari rata-rata upah yang diterima dalam 12 bulan terakhir sebelum hari raya. Pekerja harian dengan masa kerja kurang dari 12 bulan: upah 1 bulan dihitung dari rata-rata upah tiap bulan selama masa kerja tersebut.
Contoh: pekerja harian dengan upah rata-rata Rp150.000 per hari dan 26 hari kerja per bulan memiliki dasar upah bulanan Rp3.900.000. Jika ia bekerja 8 bulan, THR-nya = (8/12) x Rp3.900.000 = Rp2.600.000. Skema rata-rata ini memastikan pekerja harian tetap mendapatkan THR yang adil, bukan angka sewenang-wenang.
Komponen upah yang menjadi dasar perhitungan THR terdiri dari dua bentuk: upah tanpa tunjangan (upah bersih), atau upah pokok termasuk tunjangan tetap. Tunjangan tidak tetap seperti uang makan atau transport harian umumnya tidak dihitung, kecuali diatur berbeda dalam perjanjian kerja atau PKB.
Jika perusahaan memakai sistem upah tunggal yang tidak memisahkan gaji pokok dan tunjangan tetap, maka yang dijadikan dasar adalah total upah bulanan yang diterima pekerja. Transparansi perhitungan sangat dianjurkan: perusahaan sebaiknya menjelaskan rincian dasar upah agar tidak menimbulkan perselisihan dengan pekerja.
Jadwal Pembayaran dan Sanksi
THR wajib dibayarkan pengusaha selambat-lambatnya 7 hari (H-7) sebelum hari raya keagamaan, dan pemerintah mengimbau agar dibayarkan lebih awal agar pekerja lebih tenang. Pembayaran harus dilakukan secara penuh sekaligus (kontan) dan tidak boleh dicicil. Menjelang hari raya, Kemnaker biasanya membuka posko pengaduan THR untuk memfasilitasi penyelesaian sengketa secara cepat.
Perusahaan yang terlambat membayar THR dikenakan denda sebesar 5% dari total THR yang seharusnya dibayarkan, sesuai Pasal 10 Permenaker No. 6 Tahun 2016, dan denda tidak menghapus kewajiban membayar THR-nya. Selain denda, sanksi administratif bertahap dapat dikenakan: teguran tertulis, pembatasan kegiatan usaha, penghentian sementara sebagian atau seluruh alat produksi, hingga pembekuan kegiatan usaha.
Jika THR tidak dibayarkan, langkah yang bisa ditempuh pekerja: komunikasikan terlebih dahulu dengan manajemen atau HRD, minta penjelasan tertulis terkait keterlambatan, laporkan ke Dinas Ketenagakerjaan setempat, akses posko pengaduan THR, atau laporkan melalui kanal resmi Kemnaker di kemnaker.go.id. Komisi IX DPR juga meminta pengawas ketenagakerjaan bergerak ketat mengawal pembayaran THR.
THR juga termasuk objek PPh Pasal 21 sebagai penghasilan tidak teratur. THR digabungkan dengan penghasilan bruto bulan tersebut dalam perhitungan pajak, sehingga potongan pajak di bulan THR biasanya lebih besar dari bulan biasa. Pajak biasanya langsung dipotong perusahaan saat pembayaran THR dilakukan.
Tips Menghitung dan Mengecek THR Kamu
Langkah pertama: hitung masa kerjamu secara terus-menerus sejak tanggal mulai bekerja sampai menjelang hari raya. Jika sudah 12 bulan atau lebih, THR-mu adalah 1 bulan upah penuh. Jika di antaranya 1-11 bulan, gunakan rumus proporsional (masa kerja/12) x upah. Pastikan hitungan bulanmu akurat karena selisih satu bulan mengubah nominal.
Langkah kedua: tentukan dasar upahmu dengan benar. Jumlahkan gaji pokok dan tunjangan tetap yang rutin kamu terima setiap bulan. Jangan masukkan tunjangan tidak tetap seperti uang makan harian atau transport insidental, kecuali perjanjian kerjamu mengatur lain. Jika gajimu sistem tunggal, pakai total upah bulanan.
Langkah ketiga: cek apakah perusahaanmu punya PKB atau peraturan perusahaan yang mengatur THR lebih besar dari ketentuan minimum. Banyak perusahaan besar memberikan THR 1 bulan penuh untuk semua karyawan tanpa proporsi, atau bahkan lebih dari 1 bulan upah. Ketentuan yang lebih menguntungkan pekerja itulah yang wajib dibayarkan.
Langkah keempat: pantau jadwal pembayaran dan simpan bukti. THR harus cair paling lambat H-7 hari raya dan dibayar penuh sekaligus. Jika melewati tenggat, kamu berhak menuntut denda 5% plus kewajiban pembayaran penuh. Simpan slip gaji dan surat kontrak sebagai bukti masa kerja dan besaran upahmu.
Pertanyaan Umum
Siapa saja yang berhak menerima THR?
Berdasarkan Permenaker No. 6 Tahun 2016, seluruh pekerja/buruh yang telah bekerja minimal 1 bulan secara terus-menerus berhak menerima THR, tanpa memandang status: karyawan tetap (PKWTT), kontrak (PKWT), tenaga lepas, pekerja harian, pekerja outsourcing, maupun tenaga asing. Hak ini berlaku untuk semua hari raya keagamaan masing-masing pekerja, bukan hanya Idulfitri. Hak THR tetap berlaku selama hubungan kerja belum berakhir sebelum waktu pembayaran. Bahkan pekerja outsourcing wajib dibayarkan THR-nya oleh perusahaan alih daya tempat mereka bernaung, bukan oleh perusahaan pengguna jasa.
Bagaimana rumus THR untuk masa kerja 12 bulan atau lebih?
Pekerja dengan masa kerja 12 bulan secara terus-menerus atau lebih berhak atas THR sebesar 1 bulan upah penuh. Rumusnya: THR = 1 x (Gaji Pokok + Tunjangan Tetap). Contoh: karyawan 5 tahun dengan gaji pokok Rp7.500.000 dan tunjangan tetap Rp1.500.000 menerima THR Rp9.000.000. Jika perusahaan memiliki PKB, peraturan perusahaan, atau kebiasaan memberikan THR lebih dari 1 bulan upah, maka yang berlaku adalah yang lebih besar tersebut. Perusahaan dilarang mencicil THR atau memotongnya dengan alasan efisiensi.
Bagaimana rumus THR untuk masa kerja kurang dari 12 bulan?
Pekerja dengan masa kerja minimal 1 bulan tetapi kurang dari 12 bulan berhak atas THR secara proporsional: THR = (Masa Kerja / 12) x 1 Bulan Upah. Contoh: karyawan kontrak 6 bulan dengan upah Rp6.000.000 menerima (6/12) x Rp6.000.000 = Rp3.000.000. Contoh lain: Karin bekerja 6 bulan dengan gaji pokok Rp3.000.000 dan tunjangan tetap Rp400.000, maka THR-nya (6/12) x Rp3.400.000 = Rp1.700.000. Skema ini memastikan setiap bulan kontribusi dihargai adil, walaupun belum genap setahun bekerja.
Bagaimana THR pekerja harian lepas dihitung?
Karena penghasilannya tidak tetap, pekerja harian memakai skema rata-rata. Pekerja harian dengan masa kerja 12 bulan atau lebih: upah 1 bulan dihitung dari rata-rata upah 12 bulan terakhir sebelum hari raya. Pekerja harian dengan masa kerja kurang dari 12 bulan: upah 1 bulan dihitung dari rata-rata upah yang diterima setiap bulan selama masa kerja berlangsung. Misalnya rata-rata upah harian Rp150.000 x 26 hari kerja = Rp3.900.000, maka itulah dasar upah satu bulannya untuk dikalikan proporsi masa kerja.
Komponen upah apa yang masuk perhitungan THR?
Dasar perhitungan THR adalah gaji pokok dan tunjangan tetap yang dibayarkan rutin setiap bulan, sesuai Permenaker No. 6 Tahun 2016. Tunjangan tidak tetap seperti uang makan atau transport harian umumnya tidak dihitung, kecuali diatur berbeda dalam perjanjian kerja, peraturan perusahaan, atau PKB. Jika perusahaan memakai sistem upah tunggal tanpa memisahkan gaji pokok dan tunjangan tetap, maka yang dijadikan dasar adalah total upah bulanan yang diterima pekerja. Contoh Miko: gaji pokok Rp4.000.000 + tunjangan tetap Rp500.000 = Rp4.500.000, sedangkan tunjangan transportasi Rp1.000.000 yang tidak tetap tidak diikutkan.
Kapan THR wajib dibayarkan?
THR wajib dibayarkan pengusaha selambat-lambatnya 7 hari (H-7) sebelum hari raya keagamaan, dan pemerintah mengimbau agar dibayarkan lebih awal. Pembayaran harus dilakukan secara penuh sekaligus (kontan) dan tidak boleh dicicil dengan alasan apa pun. Menjelang hari raya, Kemnaker biasanya menerbitkan Surat Edaran THR yang mempertegas jadwal dan membuka posko pengaduan. Larangan mencicil bersifat mutlak: dalih efisiensi perusahaan atau kondisi keuangan bukan alasan yang sah untuk menunda atau memecah pembayaran THR.
Apa sanksi jika perusahaan tidak membayar THR?
Perusahaan yang terlambat membayar THR dikenakan denda sebesar 5% dari total THR yang seharusnya dibayarkan, sesuai Pasal 10 Permenaker No. 6 Tahun 2016, tanpa menghilangkan kewajiban membayar THR-nya. Selain denda, perusahaan dapat dikenakan sanksi administratif bertahap: teguran tertulis, pembatasan kegiatan usaha, penghentian sementara sebagian atau seluruh alat produksi, hingga pembekuan kegiatan usaha. Jika THR tidak dibayarkan, pekerja dapat berkomunikasi dulu dengan HRD, meminta penjelasan tertulis, lalu melaporkan ke Dinas Ketenagakerjaan setempat atau posko pengaduan THR Kemnaker.
Apakah THR kena pajak?
Ya, THR termasuk objek PPh Pasal 21 karena dikategorikan sebagai penghasilan tidak teratur, menurut ketentuan Direktorat Jenderal Pajak. THR tidak dikenakan pajak terpisah, melainkan digabungkan dengan penghasilan bruto karyawan dalam perhitungan PPh 21 bulan tersebut. Contoh: gaji Rp8.000.000 + THR Rp8.000.000 = penghasilan bruto Rp16.000.000 di bulan THR dibayarkan, sehingga potongan pajak bulan itu lebih besar dari bulan biasa. Pajak biasanya langsung dipotong perusahaan saat pembayaran THR dilakukan, dengan memperhitungkan PTKP dan tarif progresif.