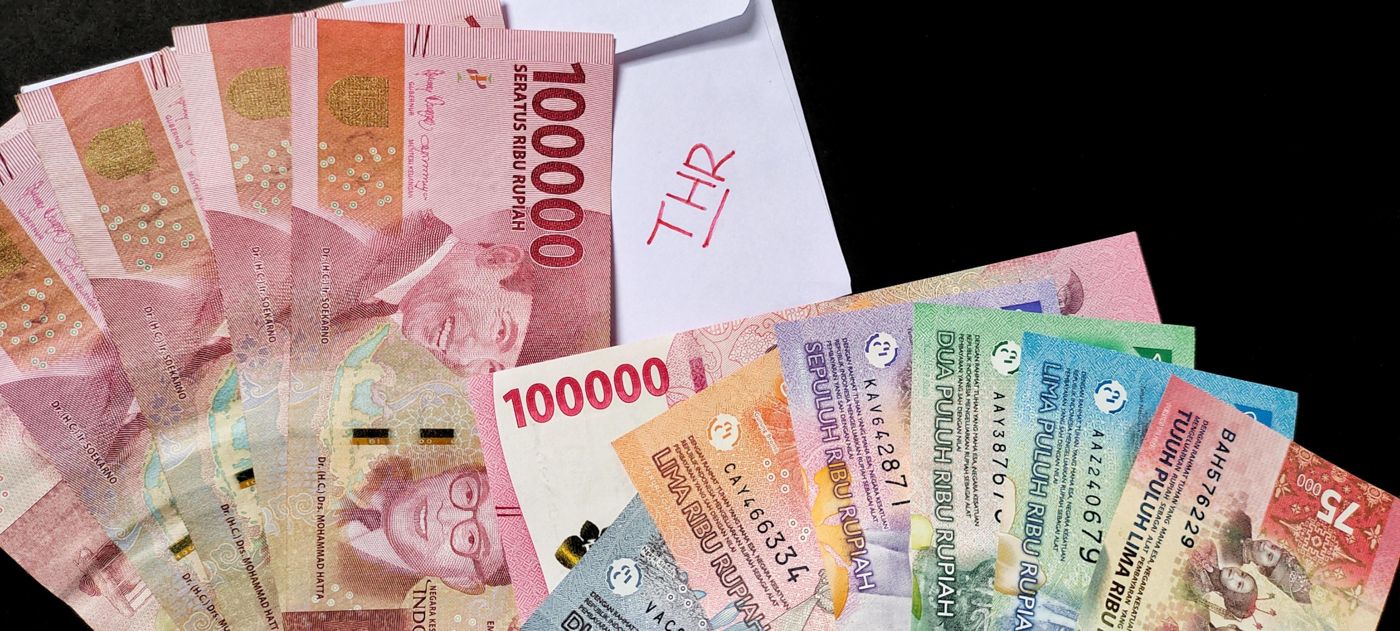
Dasar Hukum & Siapa yang Berhak
Tunjangan Hari Raya (THR) keagamaan adalah pendapatan non-upah yang wajib dibayarkan pengusaha kepada pekerja menjelang hari raya keagamaan — Idulfitri, Natal, Nyepi, dan Waisak. Dasar hukumnya Permenaker No. 6 Tahun 2016, Pasal 3.
Yang berhak: seluruh pekerja/buruh — tetap (PKWTT), kontrak (PKWT), freelance/tenaga lepas, pekerja harian, hingga tenaga kerja asing — yang telah bekerja minimal 1 bulan secara terus-menerus. Tidak ada pengecualian status kontrak: karyawan kontrak berhak sama seperti karyawan tetap.
Karyawan resign pun berhak — jika sudah bekerja minimal 1 bulan sebelum hubungan kerja berakhir. Masa kerja dihitung sampai tanggal efektif berakhirnya hubungan kerja, bukan tanggal surat pengajuan resign.
Kenapa THR wajib? THR lahir sebagai kebijakan perlindungan sosial: menjelang hari raya, kebutuhan rumah tangga melonjak (makanan khusus, pakaian, mudik, zakat/sumbangan keagamaan) sementara pendapatan tetap. Negara mewajibkan pengusaha berbagi lewat THR agar pekerja merayakan hari besarnya dengan layak — bukan sekadar tradisi, melainkan hak hukum yang bisa dituntut.
Rumus Perhitungan THR
Kasus 1 — Masa kerja ≥12 bulan: THR = 1 bulan upah penuh. Contoh: karyawan tetap 2 tahun, gaji pokok Rp10 juta + tunjangan tetap Rp2 juta → THR = Rp12 juta.
Kasus 2 — Masa kerja 1 hingga <12 bulan (prorata): THR = (masa kerja ÷ 12) × 1 bulan upah. Contoh: karyawan kontrak 6 bulan, upah Rp6 juta → (6/12) × Rp6 juta = Rp3 juta. Karyawan baru 3 bulan, gaji Rp3 juta → (3/12) × Rp3 juta = Rp750 ribu.
Kasus 3 — Pekerja harian: masa kerja ≥12 bulan → rata-rata upah 12 bulan terakhir sebelum hari raya; masa kerja <12 bulan → rata-rata upah selama masa kerjanya.
Kasus 4 — Freelance: hitung dulu rata-rata penghasilan bulanan, lalu terapkan prorata. Contoh: 3 bulan dengan penghasilan Rp5,5 jt + Rp6 jt + Rp7 jt → rata-rata Rp6.166.666 → THR = (3/12) × Rp6.166.666 ≈ Rp1,54 juta.
Catatan: jika perjanjian kerja/PP/PKB menetapkan THR lebih besar dari ketentuan Permenaker, maka yang berlaku adalah ketentuan yang lebih besar itu.
Contoh gabungan tunjangan: Bpk Zaki, karyawan 4 tahun, gaji pokok Rp4 juta + tunjangan anak Rp450 ribu + tunjangan perumahan Rp200 ribu + tunjangan transport-makan Rp1,7 juta (tergantung kehadiran). THR = Rp4 juta + Rp450 ribu + Rp200 ribu = Rp4.650.000 — tunjangan transport-makan tidak masuk karena tidak tetap. Kesalahan umum karyawan adalah menghitung dari total take-home pay sehingga kecewa saat nominal resmi lebih kecil.
Komponen '1 Bulan Upah'
Satu bulan upah terdiri dari dua kemungkinan, tergantung struktur upah perusahaan:
1) Upah pokok + tunjangan tetap. Tunjangan tetap = dibayar teratur, tidak dipengaruhi kehadiran — misal tunjangan jabatan, tunjangan anak, tunjangan perumahan. Contoh: gaji pokok Rp4 juta + tunjangan anak Rp450 ribu + tunjangan perumahan Rp200 ribu → THR = Rp4.650.000.
2) Upah tanpa tunjangan (upah bersih) — bila struktur perusahaan memang demikian.
Yang TIDAK masuk: tunjangan tidak tetap — misal tunjangan makan/transport yang tergantung kehadiran, bonus, atau lembur. Pastikan komponen yang dipakai sesuai struktur upah di perjanjian kerja/Slip gaji-mu, bukan sekadar total take-home pay.
Jadwal, Cara Bayar & Sanksi
Jadwal: THR wajib dibayarkan paling lambat 7 hari (H-7) sebelum hari raya keagamaan. Pengusaha diimbau membayar lebih awal. (Untuk Idulfitri 2026, batas akhirnya sekitar 13-14 Maret 2026.)
Cara bayar: wajib tunai/penuh sekaligus — dilarang dicicil atau dipotong dengan alasan efisiensi perusahaan.
Sanksi: perusahaan yang terlambat/tidak membayar dikenai denda 5% dari total THR yang seharusnya dibayar. Denda dikelola untuk kesejahteraan pekerja — dan tidak menghapus kewajiban membayar THR-nya. Pekerja dapat melapor ke Posko THR Kemnaker di poskothr.kemnaker.go.id (login SIAP KERJA → menu Pengaduan THR → isi formulir).
Tips untuk HRD/payroll: hitung THR sebulan sebelum tenggat H-7 — data masa kerja, komponen upah, dan status pajak harus final. Kesalahan umum perusahaan: memakai total gaji kotor tanpa memilah tunjangan tetap vs tidak tetap, atau lupa memasukkan karyawan kontrak yang baru 2-3 bulan (mereka tetap berhak prorata).
Pajak THR (PPh 21)
Banyak yang mengira THR bebas pajak — salah. THR adalah objek PPh Pasal 21 sebagai penghasilan tidak teratur: digabungkan dengan penghasilan bruto bulan tersebut, lalu dihitung dengan tarif progresif setelah dikurangi PTKP.
Contoh: gaji Rp8 juta + THR Rp8 juta, status TK/0 → penghasilan bulan itu Rp16 juta menjadi dasar hitung PPh 21. Karena penghasilan naik, pajak yang dipotong bulan itu lebih besar dari bulan biasa — inilah kenapa THR yang masuk rekening terasa 'kepotong'.
Tips: pajak dipotong langsung oleh perusahaan saat pembayaran — kamu tidak perlu lapor terpisah. Simpan bukti potong 1721-A1 untuk SPT tahunanmu.
Kenapa pajak THR terasa besar? Tarif PPh 21 progresif — lapisan penghasilan tambahan (THR) dikenai tarif marginal yang lebih tinggi. Contoh: gaji bulananmu selama ini di lapisan 5%, tetapi tambahan Rp8 juta THR mendorong sebagian penghasilan ke lapisan 15%. Inilah mengapa potongan pajak bulan THR bisa 2-3x lipat dari bulan biasa — normal, bukan kesalahan perusahaan.
Tips Mengelola THR
Prioritaskan kewajiban: zakat fitrah, utang jatuh tempo, dan kebutuhan hari raya pokok dulu sebelum belanja konsumtif. OJK sendiri mengingatkan agar THR tidak habis begitu saja.
Rumus sederhana: 50% kebutuhan hari raya + 30% tabungan/dana darurat + 20% keinginan. THR adalah pendapatan tahunan sekali — ideal untuk mempertebal dana darurat atau melunasi utang berbunga tinggi.
Cek slip THR: pastikan nominal sesuai hitungan (masa kerja/12 × 1 bulan upah), komponen upah benar, dan potongan pajak wajar. Jika selisih, tanyakan ke HRD dengan membawa perhitungan tertulis — dan jika buntu, laporkan ke Posko THR Kemnaker.
Jebakan 'THR hangus': sebagian karyawan menunda belanja kebutuhan pokok demi diskon, lalu uangnya habis untuk hal impulsif. Triknya: alokasikan di hari H pencairan — transfer 30% ke rekening tabungan terpisah sebelum sempat dibelanjakan. Uang yang tidak terlihat cenderung tidak terpakai.
Contoh Perhitungan THR untuk Kasus-Kasus Khusus
Rumus dasarnya sederhana, tetapi penerapannya berbeda untuk tiap status pekerja. Berikut contoh nyata perhitungannya:
Kasus 1: Karyawan kontrak, masa kerja 8 bulan. Herman bekerja 8 bulan dengan gaji pokok + tunjangan tetap Rp6.000.000/bulan. THR = 8/12 × Rp6.000.000 = Rp4.000.000.
Kasus 2: Karyawan baru, masa kerja 4 bulan. Seorang desainer dengan gaji pokok Rp7.000.000 + tunjangan tetap Rp1.000.000 bekerja 4 bulan. THR = 4/12 × Rp8.000.000 = Rp2.666.667 (dibulatkan).
Kasus 3: Pekerja harian lepas, masa kerja ≥ 12 bulan. THR = rata-rata upah 12 bulan terakhir. Contoh: rata-rata upah harian Rp150.000 × 30 hari = Rp4.500.000.
Kasus 4: Pekerja harian lepas, masa kerja < 12 bulan. THR = rata-rata upah per bulan selama masa kerja. Contoh: Rahman bekerja 10 hari/bulan selama 2 bulan dengan upah Rp100.000/hari. Upah bulan 1 = Rp1.000.000, bulan 2 = Rp1.000.000. THR = (Rp1.000.000 + Rp1.000.000) ÷ 2 = Rp1.000.000.
Kasus 5: Freelancer 3 bulan. Pendapatan: Rp5.500.000 + Rp6.000.000 + Rp7.000.000. Rata-rata = Rp6.166.667. Karena masa kerja < 12 bulan, THR prorata = 3/12 × Rp6.166.667 = Rp1.541.667.
Catatan penting: syarat minimal mendapat THR adalah bekerja 1 bulan secara terus-menerus. Komponen "1 bulan upah" = gaji pokok + tunjangan tetap (atau upah bersih tanpa tunjangan, tergantung kesepakatan). THR wajib dibayar paling lambat 7 hari sebelum hari raya keagamaan dalam bentuk uang rupiah (tidak boleh diganti barang). Keterlambatan dikenai denda 5% dari total THR — tanpa menghapus kewajiban membayar. Jika perusahaan punya aturan THR sendiri (PK/PP/PKB) yang lebih besar dari standar, maka aturan perusahaan yang berlaku. Untuk pengaduan, Kemenaker membuka Posko THR di poskothr.kemnaker.go.id.
Pertanyaan Umum
Bagaimana rumus perhitungan THR?
Masa kerja ≥12 bulan: 1 bulan upah penuh. Masa kerja 1–<12 bulan: (masa kerja ÷ 12) × 1 bulan upah. Satu bulan upah = gaji pokok + tunjangan tetap (atau upah tanpa tunjangan, sesuai struktur upah perusahaan). Perusahaan boleh memberi lebih besar dari ketentuan via perjanjian kerja.
Siapa yang berhak menerima THR?
Seluruh pekerja/buruh — tetap (PKWTT), kontrak (PKWT), freelance, pekerja harian, hingga tenaga kerja asing — yang telah bekerja minimal 1 bulan secara terus-menerus. Termasuk yang resign sebelum hari raya, asal masa kerjanya memenuhi syarat.
Kapan THR wajib dibayarkan?
Paling lambat H-7 (7 hari) sebelum hari raya keagamaan (Idulfitri, Natal, Nyepi, Waisak). Wajib dibayar tunai/penuh — tidak boleh dicicil. Keterlambatan dikenai denda 5% dari total THR, tanpa menghapus kewajiban membayar.
Apakah THR kena pajak?
Ya. THR adalah objek PPh Pasal 21 sebagai penghasilan tidak teratur — digabungkan dengan penghasilan bruto bulan tersebut. Pajak biasanya dipotong langsung perusahaan saat pembayaran, sehingga nominal yang diterima sedikit lebih kecil dari hitungan kotor.
Bagaimana hitung THR pekerja harian/freelance?
Pekerja harian ≥12 bulan: rata-rata upah 12 bulan terakhir. Pekerja harian <12 bulan: rata-rata upah selama masa kerjanya. Freelance: hitung rata-rata penghasilan bulanan, lalu terapkan rumus prorata (masa kerja/12 × rata-rata).
Apakah karyawan resign tetap dapat THR?
Ya, jika sudah bekerja minimal 1 bulan. Masa kerja dihitung sampai tanggal efektif berakhirnya hubungan kerja (bukan tanggal pengajuan resign). Contoh: mulai 1 September, resign efektif 28 Februari (6 bulan), upah Rp10 juta → THR = 6/12 × Rp10 juta = Rp5 juta.
Apa itu tunjangan tetap dalam hitungan THR?
Tunjangan yang dibayar teratur dan tidak dipengaruhi kehadiran/produktivitas — misal tunjangan jabatan, tunjangan anak, tunjangan perumahan. Tunjangan makan/transport yang tergantung kehadiran adalah tunjangan tidak tetap dan tidak masuk hitungan.
Bagaimana jika perusahaan tidak membayar THR?
Laporkan ke Posko THR Kemnaker via poskothr.kemnaker.go.id (login SIAP KERJA → Pengaduan THR → isi formulir). Perusahaan yang melanggar dikenai sanksi administratif berupa denda 5% dari total THR yang seharusnya dibayar.